YouCalc 研究 · 金融与理财 · 最后审阅
存款保险覆盖指数:一份存款担保究竟值多少
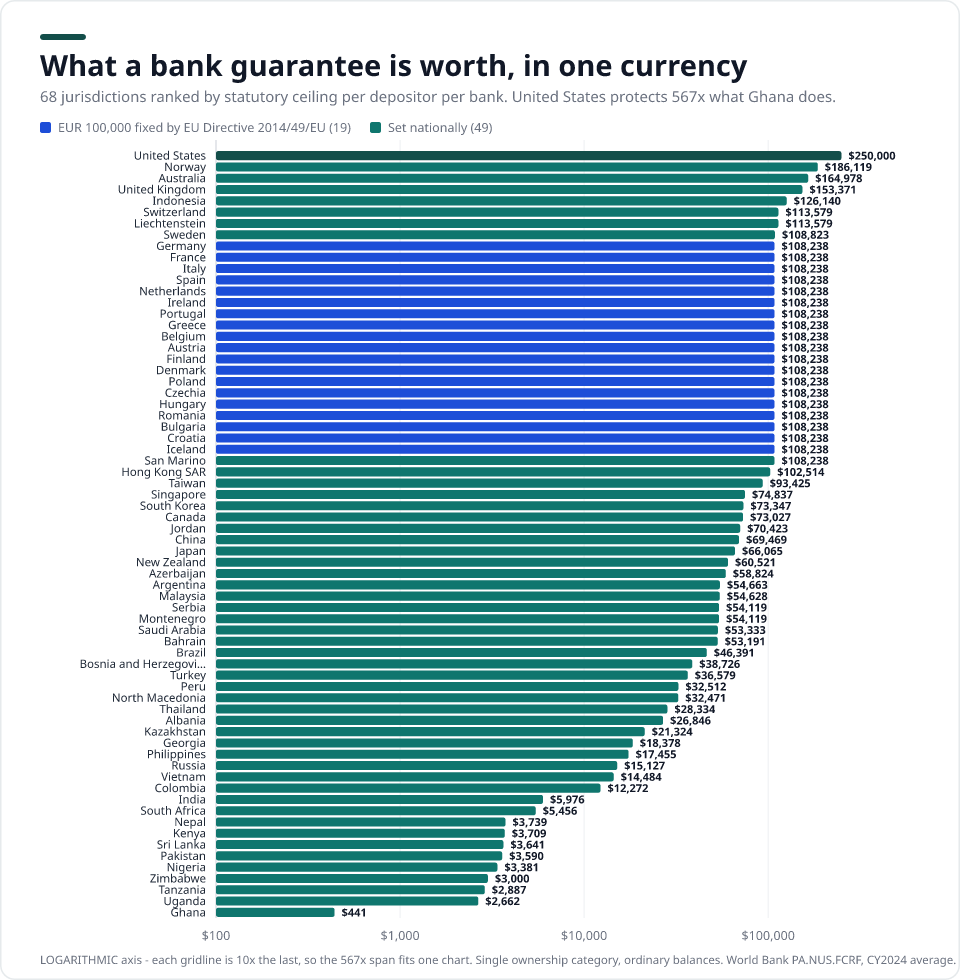
如果你的银行倒闭,法律只在一个上限之内保障你的存款。在 68 个司法管辖区中,这一上限从约 US$441(加纳)到 US$250,000(美国),相差 567 倍。但更值得注意的发现出现在上限完全相同的地方:其中 19 个司法管辖区被固定在 €100,000——这不是 19 个政府各自选中了同一个数字,而是欧盟第 2014/49/EU 号指令第6条第1款的规定。对照人均收入,这同一个法律常数在保加利亚所保障的年数是爱尔兰的 6.42 倍。人人都在报道的差异存在于货币里;真正重要的差异藏在分母里。
主要发现
同样 €100,000 的存款保险,在保加利亚相当于 6.2 年收入,在爱尔兰却只有 0.96 年。我们比较了 68 个司法管辖区的法定上限。
- 最大 美国 — US$250,000
- 最小 加纳 — US$441
- 亮点 19 个国家 × €100,000 → 6.4×
- 覆盖范围 67 个国家 · 2024
这些数字是怎么算出来的:每个法定上限先按世界银行 2024 年官方汇率(本币兑美元,期间平均值)换算成美元,再除以同年的人均GDP,得出它相当于多少年的人均收入。依法以欧元设定的上限只从欧元换算一次,绝不从本国货币反向换算。上限本身以 2026-07 为准;只有换算基准是 2024 年,因为那是已公布的最近一个完整日历年度。
同一部法律、同一个数字,实际价值相差 6.42 倍
这 19 个司法管辖区对同一存款人在同一家银行的存款一律保障 €100,000。这不是各国自己的政策选择——欧盟第 2014/49/EU 号指令第6条第1款作了规定,每个欧盟和欧洲经济区成员国都把同一个数字写进了本国法律。因此以美元计它们毫无区别,全都是 US$108,238。但对照人均收入,它们完全不是一回事。
| 管辖区 | 上限(美元) | 人均GDP | 保障年数 |
|---|---|---|---|
| 保加利亚 | US$108,238 | US$17,597 | 6.15× |
| 罗马尼亚 | US$108,238 | US$20,080 | 5.39× |
| 匈牙利 | US$108,238 | US$23,305 | 4.64× |
| 克罗地亚 | US$108,238 | US$24,050 | 4.50× |
| 希腊 | US$108,238 | US$24,626 | 4.40× |
| 波兰 | US$108,238 | US$25,104 | 4.31× |
| 葡萄牙 | US$108,238 | US$29,328 | 3.69× |
| 捷克 | US$108,238 | US$31,828 | 3.40× |
| 西班牙 | US$108,238 | US$35,327 | 3.06× |
| 意大利 | US$108,238 | US$40,430 | 2.68× |
| 法国 | US$108,238 | US$46,103 | 2.35× |
| 芬兰 | US$108,238 | US$53,156 | 2.04× |
| 德国 | US$108,238 | US$56,104 | 1.93× |
| 比利时 | US$108,238 | US$56,582 | 1.91× |
| 奥地利 | US$108,238 | US$58,269 | 1.86× |
| 荷兰 | US$108,238 | US$67,465 | 1.60× |
| 丹麦 | US$108,238 | US$71,026 | 1.52× |
| 冰岛 | US$108,238 | US$85,863 | 1.26× |
| 爱尔兰 | US$108,238 | US$112,895 | 0.96× |
19 个司法管辖区适用完全相同的 €100,000 法定上限,按其覆盖的人均GDP年数排序。按世界银行 2024 年平均汇率从欧元一次性换算。
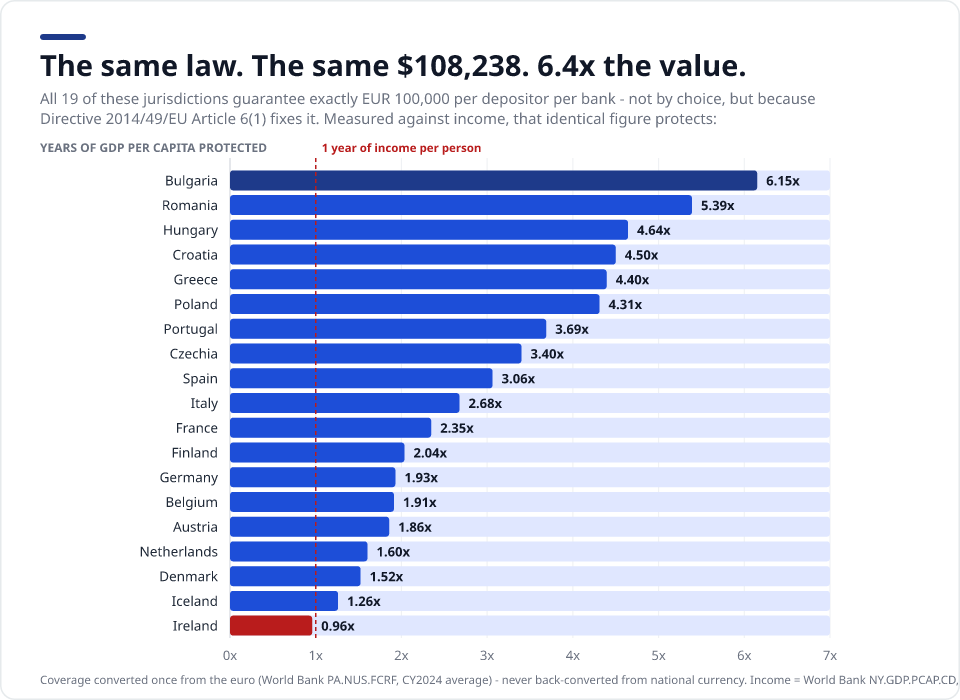
这就是为什么一张只按欧元或美元计价的“各国存款保险上限”表,对三分之一的欧洲都是误导:它把一个法律常数当成了发现。差异确实存在,但它藏在分母里。
完整指数
68 个司法管辖区,一种货币,一套方法。每一行都是同一存款人在同一家机构、单一账户所有权类别、普通余额下的法定上限,并链接到其出处的原始法律文件。
| # | 管辖区 | 上限 | 货币 | 上限(美元) | 保障年数 | 按年数排名 | 备注 | 来源 |
|---|---|---|---|---|---|---|---|---|
| 1 | 美国 | 250,000 | USD | US$250,000 | 2.90× | 26 | 按账户所有权类别叠加 | fdic.gov |
| 2 | 挪威 | 2,000,000 | NOK | US$186,119 | 2.07× | 39 | 仅限在挪威入账的存款 | bankenessikringsfond.no |
| 3 | 澳大利亚 | 250,000 | AUD | US$164,978 | 2.55× | 31 | 外币存款除外;无事前基金 | apra.gov.au |
| 4 | 英国 | 120,000 | GBP | US$153,371 | 2.88× | 27 | 2025-12-01 上调 | fscs.org.uk |
| 5 | 印度尼西亚 | 2,000,000,000 | IDR | US$126,140 | 25.61× | 1 | “3T”利率条件可使保障失效 | lps.go.id |
| 6 | 瑞士 | 100,000 | CHF | US$113,579 | 1.05× | 60 | 全系统上限 79 亿瑞士法郎 | esisuisse.ch |
| 7 | 列支敦士登 | 100,000 | CHF | US$113,579 | 0.52× | 66 | 以瑞士法郎固定的金额,并非欧元等值 | gesetze.li |
| 8 | 瑞典 | 1,150,000 | SEK | US$108,823 | 1.90× | 46 | 相当于 €100,000,每 5 年重设 | riksgalden.se |
| 9 | 德国 | 100,000 | EUR | US$108,238 | 1.93× | 44 | 3 个行业性制度 | edb-banken.de |
| 10 | 法国 | 100,000 | EUR | US$108,238 | 2.35× | 36 | 另有 €100,000 的国家储蓄存折单独担保 | garantiedesdepots.fr |
| 11 | 意大利 | 100,000 | EUR | US$108,238 | 2.68× | 29 | 按银行计,即使同属一个集团 | fitd.it |
| 12 | 西班牙 | 100,000 | EUR | US$108,238 | 3.06× | 25 | fgd.es | |
| 13 | 荷兰 | 100,000 | EUR | US$108,238 | 1.60× | 51 | 同一银行旗下各品牌合并计算 | dnb.nl |
| 14 | 爱尔兰 | 100,000 | EUR | US$108,238 | 0.96× | 62 | 涵盖信用合作社 | depositguarantee.ie |
| 15 | 葡萄牙 | 100,000 | EUR | US$108,238 | 3.69× | 20 | 临时高额余额 12 个月内不设上限 | fgd.pt |
| 16 | 希腊 | 100,000 | EUR | US$108,238 | 4.40× | 11 | 与对该银行的欠款净额抵销 | teke.gr |
| 17 | 比利时 | 100,000 | EUR | US$108,238 | 1.91× | 45 | 3 个并行上限 | garantiefonds.belgium.be |
| 18 | 奥地利 | 100,000 | EUR | US$108,238 | 1.86× | 48 | 3 个行业性制度(已更正) | einlagensicherung.at |
| 19 | 芬兰 | 100,000 | EUR | US$108,238 | 2.04× | 41 | 合并集团 = 一家银行 | rvv.fi |
| 20 | 丹麦 | 100,000 | EUR | US$108,238 | 1.52× | 53 | 以欧元计价,而非丹麦克朗 | fs.dk |
| 21 | 波兰 | 100,000 | EUR | US$108,238 | 4.31× | 13 | 按倒闭日汇率以兹罗提支付 | bfg.pl |
| 22 | 捷克 | 100,000 | EUR | US$108,238 | 3.40× | 22 | 按决定日汇率以捷克克朗支付 | garancnisystem.cz |
| 23 | 匈牙利 | 100,000 | EUR | US$108,238 | 4.64× | 7 | 以福林支付 | oba.hu |
| 24 | 罗马尼亚 中 | 100,000 | EUR | US$108,238 | 5.39× | 5 | 来源可靠性中等 | eur-lex.europa.eu |
| 25 | 保加利亚 | 100,000 | EUR | US$108,238 | 6.15× | 4 | 2026-01-01 起采用欧元 | dif.bg |
| 26 | 克罗地亚 | 100,000 | EUR | US$108,238 | 4.50× | 9 | 与对该银行的欠款净额抵销 | haod.hr |
| 27 | 冰岛 | 100,000 | EUR | US$108,238 | 1.26× | 57 | 以欧元计价,冰岛克朗浮动 | althingi.is |
| 28 | 圣马力诺 | 100,000 | EUR | US$108,238 | 无数据 | — | 与欧盟指令水平相同,但不属欧盟 | bcsm.sm |
| 29 | 香港 | 800,000 | HKD | US$102,514 | 1.89× | 47 | 2024-10-01 上调 | dps.org.hk |
| 30 | 台湾 | 3,000,000 | TWD | US$93,425 | 2.73× | 28 | 汇率与收入取自国际货币基金组织(备用来源) | cdic.gov.tw |
| 31 | 新加坡 | 100,000 | SGD | US$74,837 | 0.79× | 65 | 另有 SGD 100,000 的独立 CPF 额度 | sdic.org.sg |
| 32 | 韩国 | 100,000,000 | KRW | US$73,347 | 2.02× | 42 | 2025-09-01 翻倍 | kdic.or.kr |
| 33 | 加拿大 | 100,000 | CAD | US$73,027 | 1.33× | 56 | 9 个保障类别 | cdic.ca |
| 34 | 约旦 | 50,000 | JOD | US$70,423 | 13.88× | 2 | 仅限约旦第纳尔,外币除外 | dic.gov.jo |
| 35 | 中国 | 500,000 | CNY | US$69,469 | 5.23× | 6 | 实践中该上限很少真正适用 | pbc.gov.cn |
| 36 | 日本 | 10,000,000 | JPY | US$66,065 | 1.95× | 43 | 结算用存款不设上限 | fsa.go.jp |
| 37 | 新西兰 | 100,000 | NZD | US$60,521 | 1.22× | 58 | 该制度 2025-07-01 才启动 | rbnz.govt.nz |
| 38 | 阿塞拜疆 | 100,000 | AZN | US$58,824 | 8.06× | 3 | 保障资格取决于利率 | adif.gov.az |
| 39 | 阿根廷 | 50,000,000 | ARS | US$54,663 | 3.91× | 17 | 2026-04-01 翻倍;高收益存款除外 | bcra.gob.ar |
| 40 | 马来西亚 | 250,000 | MYR | US$54,628 | 4.60× | 8 | 伊斯兰与常规存款分设额度 | pidm.gov.my |
| 41 | 塞尔维亚 | 50,000 | EUR | US$54,119 | 3.96× | 16 | 非欧盟成员:欧盟指令水平的一半 | aod.rs |
| 42 | 黑山 | 50,000 | EUR | US$54,119 | 4.08× | 15 | €100,000 暂停适用,直至加入欧盟 | fzdcg.org |
| 43 | 沙特阿拉伯 | 200,000 | SAR | US$53,333 | 1.50× | 55 | rulebook.sama.gov.sa | |
| 44 | 巴林 中 | 20,000 | BHD | US$53,191 | 1.79× | 49 | 涵盖非限制性投资账户;日期更正为 2011-01-13 | cbb.gov.bh |
| 45 | 巴西 | 250,000 | BRL | US$46,391 | 4.50× | 10 | 每 4 年滚动累计上限 100 万雷亚尔 | fgc.org.br |
| 46 | 波斯尼亚和黑塞哥维那 | 70,000 | BAM | US$38,726 | 4.12× | 14 | 以可兑换马克计价,并非欧元上限 | aod.ba |
| 47 | 土耳其 | 1,200,000 | TRY | US$36,579 | 2.30× | 38 | 每年一月重新指数化 | tmsf.org.tr |
| 48 | 秘鲁 | 122,000 | PEN | US$32,512 | 3.81× | 19 | 每季度重新设定 | fsd.org.pe |
| 49 | 北马其顿 | 30,000 | EUR | US$32,471 | 3.49× | 21 | 仅限自然人;以第纳尔支付 | fodsk.org.mk |
| 50 | 泰国 | 1,000,000 | THB | US$28,334 | 3.84× | 18 | 仅限泰铢,外币除外 | dpa.or.th |
| 51 | 阿尔巴尼亚 | 2,500,000 | ALL | US$26,846 | 2.36× | 35 | 储蓄信贷协会子档 ALL 2,000,000 | asd.gov.al |
| 52 | 哈萨克斯坦 | 10,000,000 | KZT | US$21,324 | 1.51× | 54 | 普通档;定期锁定储蓄为 2,000 万坚戈 | kdif.kz |
| 53 | 格鲁吉亚 | 50,000 | GEL | US$18,378 | 2.05× | 40 | 2026-04-01 由 30,000 拉里上调 | diagency.ge |
| 54 | 菲律宾 | 1,000,000 | PHP | US$17,455 | 4.38× | 12 | 2025-03-15 经理事会决定翻倍 | pia.gov.ph |
| 55 | 俄罗斯 | 1,400,000 | RUB | US$15,127 | 1.01× | 61 | 3 个同时适用的上限 | consultant.ru |
| 56 | 越南 | 350,000,000 | VND | US$14,484 | 3.07× | 24 | 2026-07-13 调整;仅限越南盾及个人 | div.gov.vn |
| 57 | 哥伦比亚 | 50,000,000 | COP | US$12,272 | 1.54× | 52 | 自 2017 年起冻结 | fogafin.gov.co |
| 58 | 印度 | 500,000 | INR | US$5,976 | 2.31× | 37 | 按“权利与身份”分别计算 | dicgc.org.in |
| 59 | 南非 | 100,000 | ZAR | US$5,456 | 0.87× | 63 | 该制度 2024-04-01 才启动 | resbank.co.za |
| 60 | 尼泊尔 中 | 500,000 | NPR | US$3,739 | 2.56× | 30 | 仅限自然人 | dcgf.gov.np |
| 61 | 肯尼亚 | 500,000 | KES | US$3,709 | 1.74× | 50 | 一份草案通知拟将其翻倍 | kdic.go.ke |
| 62 | 斯里兰卡 | 1,100,000 | LKR | US$3,641 | 0.80× | 64 | 汇率取自斯里兰卡中央银行(备用来源) | cbsl.gov.lk |
| 63 | 巴基斯坦 | 1,000,000 | PKR | US$3,590 | 2.43× | 33 | 2024-10-01 翻倍 | dpc.org.pk |
| 64 | 尼日利亚 | 5,000,000 | NGN | US$3,381 | 3.12× | 23 | 商业银行档;小额信贷银行为 200 万奈拉 | ndic.gov.ng |
| 65 | 津巴布韦 中 | 3,000 | USD | US$3,000 | 1.20× | 59 | 吸收存款的小额信贷机构档为 2,000 美元;无公报生效日期——请向存款保护公司(DPC)核实 | dpcorp.co.zw |
| 66 | 坦桑尼亚 | 7,500,000 | TZS | US$2,887 | 2.42× | 34 | bot.go.tz | |
| 67 | 乌干达 | 10,000,000 | UGX | US$2,662 | 2.47× | 32 | 联名账户单独计算限额 | dpf.or.ug |
| 68 | 加纳 | 6,250 | GHS | US$441 | 0.18× | 67 | 专业存款机构仅 GHS 1,250 | gdpc.gov.gh |
按以美元计的法定上限排序。蓝色底纹的行由欧盟第 2014/49/EU 号指令固定为 €100,000,而非各国自行设定。 置信度标记为“中”或“低”的行只有单一来源,或仍有未解的细节,我们予以标注,而不是悄悄发布。世界银行基准中没有汇率的行,会注明所用的替代来源。
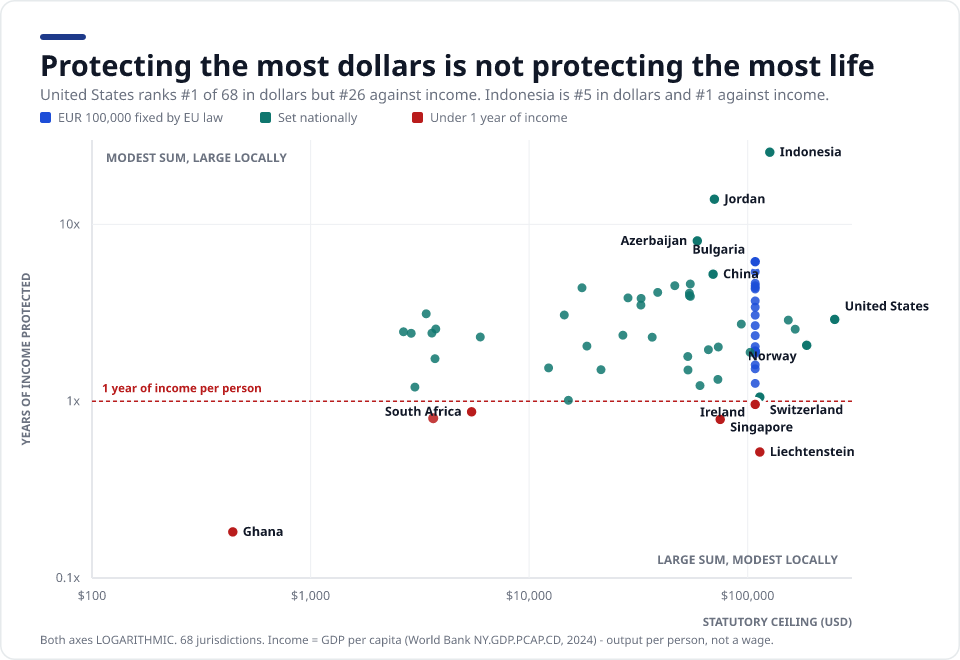
美元额度最高,不等于保障的日子最长
把同样这 68 个司法管辖区先按美元排序、再按收入年数排序,两个次序明显对不上。这种错位正是重点:一份担保有没有意义,取决于在你住的地方过日子要花多少钱。
美国以 US$250,000 拥有本指数中以现金计最高的存款担保,但对照人均收入后,在 67 个司法管辖区中仅排第 26 位。最鲜明的反转来自另一个方向:菲律宾按美元只排第 54 位,按收入却排到第 12 位,相当于人均收入的 4.38 倍。另一端有 6 个司法管辖区保障不足一年的人均收入:加纳、列支敦士登、新加坡、斯里兰卡、南非和爱尔兰。列支敦士登最反直觉:CHF 100,000 的上限按绝对值很慷慨,但它的人均GDP在本指数中最高,因此勉强只够半年。
这张表经得起检验吗?
这套数据是从原始来源独立重建的——每个司法管辖区都取自其本国的存款保险机构或法规——然后再与业内已公布的基准比对。国际存款保险机构协会(IADI)以人均GDP倍数的形式,报告了约 2020 年 53 个司法管辖区的保障水平。
| 指标 | 本指数(68 个管辖区,2024) | IADI 公布(53 个管辖区,2020) |
|---|---|---|
| 保障额/人均GDP 中位数 | 2.42× | 2.30× |
| 平均值 | 3.20× | 3.6× |
| 区间 | 0.18×–25.61× | 0.4×–超过 20× |
我们的中位数与 IADI 的相差 +5.2%,而两者来自不同来源、不同年份。这正是关键的检验:这张表不是要你信任它,而是复现了公认的基准,并在此基础上多覆盖 14 个司法管辖区、多延伸 4 年。
这张表不是什么
跨国保障对比出错的十种方式。每一种都适用于上面的行,每一种都提醒你:上限是起点,不是答案。
账户所有权类别意味着标题数字并不是上限
本表比较的是单一类别的法定上限。有些制度是可以叠加的:美国有七个账户所有权类别,因此一个有五名或以上受益人的信托所有人,在同一家银行最高可达 US$1,250,000。加拿大有九个类别,马来西亚对伊斯兰存款和常规存款分设额度,尼日利亚和印度则按“权利与身份”分别保障。
有六个上限以欧元设定,却以另一种货币赔付
全部十九个欧盟和欧洲经济区的行都适用同样的 €100,000,但在丹麦、波兰、捷克、匈牙利、罗马尼亚和冰岛,欧元并不是本国货币:上限以欧元计价,按倒闭日汇率以当地货币赔付。用今年的汇率把已公布的兹罗提或克朗数字反向换算,会引入法规中并不存在的波动,因此本表所有以欧元固定的行都只从欧元换算一次。瑞典是最接近的一例——它自行设定的克朗上限旨在跟踪 €100,000,正因如此,它处在这个数字完全相同的区块之外,而不在其中。
四个司法管辖区使用指数化记账单位,而非货币
墨西哥(UDI)、智利(UF)、玻利维亚(UFV)和乌拉圭(UI)以持续重新定价的单位计量保障额,因此没有固定的货币价值,故单列一栏而不参与排名。智利更复杂:其上限按日历年度而非按每次倒闭计算,且只覆盖自然人。
按机构类别设定的次级限额
一个全国性的标题数字可能掩盖更低的一档:尼日利亚在银行保障 NGN 5,000,000,在小额信贷机构只有 NGN 2,000,000;加纳为 GHS 6,250,在专业存款机构只有 GHS 1,250;阿尔巴尼亚在银行为 ALL 2,500,000,在储蓄信贷协会为 ALL 2,000,000;津巴布韦在银行为 US$3,000,在小额信贷机构为 US$2,000。只引用最高一档,会高估普通账户持有人实际获得的保障。
外币存款把世界一分为二
日本、新加坡、泰国、越南、约旦和澳大利亚完全不予保障。巴基斯坦、乌干达、南非、加纳、乌克兰、捷克、罗马尼亚和匈牙利予以保障,但按倒闭日汇率以本币赔付——汇兑风险由存款人承担。乌拉圭则把外币存款单列一档处理。
保障可能因行为或利率而失效
印度尼西亚的“3T”规则规定,只要存款利率超过 LPS 的担保利率,保障就完全消失。阿塞拜疆把马纳特存款的合格利率上限定为 12%,外币为 2.5%。阿根廷把利率高于央行基准利率的存款排除在外。多数制度没有类似规定,因此一味追逐高息,可能在不知不觉中让这份担保失效。
与你欠银行的债务抵销后按净额赔付
希腊对一笔 €80,000 的存款,若同一家银行还有 €3,000 债务,只赔付 €77,000。克罗地亚、尼日利亚、加纳、阿尔巴尼亚、波斯尼亚和黑塞哥维那、黑山和北马其顿都适用同样的净额抵销。任何标题数字表里都看不到这一点,包括这一张。
“一国一制度”并不成立
德国有三个或更多法定制度,奥地利有三个,意大利有两个,韩国则由 KDIC 加上各自独立的联合会基金构成。它们的数额相同,但出钱赔付的机构不同。
临时高额余额并未统一
葡萄牙对售房款项提供 12 个月的无上限保障;德国、奥地利和荷兰在基础额度之上再加 €500,000,因此合计约 €600,000——却常被误报成 €500,000。黑山另加 €30,000。欧盟第 (EU) 2026/804 号指令将其统一为六个月内 €500,000,但各国转化为国内法的期限延至 2028 年 5 月 11 日,因此本表报告的是现行法律。
法条与实务可能不一致
菲律宾的法律(RA 3591)条文仍写着 PHP 500,000;实际执行的 PHP 1,000,000 来自董事会依授权发布的规定。黑山第7条第4款写的是 €100,000,但一项过渡条款在其加入欧盟前把它暂时压低为 €50,000。只看主条款,这两处都会公布错误的数字。
对一个真实家庭来说,标题数字是下限,而不是上限。这里的一切都是单一类别的法定上限:按存款人、按机构、普通余额分别计算。任何具体的人实际能拿回多少,还取决于账户如何署名、以什么货币计价,以及他欠同一家银行多少钱。
未参与排名的,以及原因
已核实但无法诚实地纳入美元排名的司法管辖区,以及被完全排除在外的那些。
指数化记账单位——没有固定的货币价值
有四个制度以持续重新定价的单位计量保障额,因此任何美元数字都只反映报价当天的行情,而不是一项政策。下列数值以 2024-12-31 为准,以匹配换算基准。
| 管辖区 | 单位 | 法定保障额 | 单位价值 | 本币等值 |
|---|---|---|---|---|
| 墨西哥 | UDI | 400,000 UDI | 8.34091 MXN | 3,336,364 MXN |
| 智利 | UF | 每家银行 UF 200,全系统 UF 400,按日历年计 | 38,416.69 CLP | 7,683,338 CLP |
| 玻利维亚 | UFV | 40,000 UFV | 2.57833 BOB | 103,133 BOB |
| 乌拉圭 | UI | UI 250,000,另有外币存款单独的 10,000 美元 | 6.169 UYU | 1,542,250 UYU |
它们变动很快,这正是不参与排名的原因:自基准日以来,玻利维亚的 UFV 已上涨约 28%,墨西哥的 UDI 约 5%。智利更复杂——其上限按日历年度而非按每次倒闭计算,且只覆盖自然人;乌拉圭则明确也覆盖法人。
全额担保——没有可排名的上限
- 科威特:依据第 30/2008 号法律提供永久性全面主权担保,没有可供排名的上限。
- 乌克兰:戒严期间全额保障,戒严结束整三个月后恢复为 600,000 格里夫纳。
完全没有存款保险制度
- 卡塔尔:中央银行受命建立存款保险制度,但至今尚未建立。
宁可排除,也不发布靠不住的数字
有六个司法管辖区经过研究后被刻意排除。发布一个看起来合理却错误的数字,比坦承一处缺口更糟。
- 摩洛哥:所引用的第 22/G/2006 号通函已被第 6/W/2018 号通函明确废止,现行文件中没有任何一份载明流传的 80,000 迪拉姆这一数字。
- 埃及:第 194/2020 号法律第 176 条把上限交由从未公布的章程规定,因此公开记录中不存在任何上限。
- 孟加拉国:存在冲突——中央银行依据一部已废止的法律公布 100,000 塔卡,而关于 2026 年法律的唯一来源根本没有提到任何上限。
- 厄瓜多尔:并非单一的全国上限,而是按机构类别从 1,000 到 32,000 美元不等,且原始来源是一份 2016 年的文件。
- 黎巴嫩:所引用的文件并不包含该说法,而且在资本管制下,7,500 万黎巴嫩镑在经济上毫无意义。
- 阿拉伯联合酋长国:现有的两处引用都是已废止的文件,而现行文本无法读取,因此连“没有该制度”的结论也无法提供来源。
方法
货币
法定上限按世界银行 2024 日历年度官方汇率(本币兑美元,期间平均值)换算。对欧盟和欧洲经济区成员国,上限依法为 €100,000,只从欧元换算一次——本国货币数字绝不反向换算,因为这些制度是按倒闭日汇率而非固定汇率折算的。基准数据中没有汇率的行会注明其替代来源:斯里兰卡取自斯里兰卡中央银行(CBSL),台湾取自国际货币基金组织(IMF),因为世界银行的数据完全没有收录台湾。
收入
保障额相对人均GDP的倍数——IADI、金融稳定理事会(FSB)和 IMF 正是用这个指标做这种比较。人均GDP是人均产出,包含资本和政府部门在内。它不是工资,也不是中位数。用工资中位数做分母本来是更好的尺度,但 ILOSTAT 公布的是平均数而非中位数,覆盖的司法管辖区也不够多,用它就会悄悄丢掉本表中保障水平最低的那一端。
范围
按同一存款人在同一家机构、单一账户所有权类别、普通(非临时)余额计算的法定上限。在研究过的 74 个司法管辖区中,68 个在此发布,六个因来源质量被排除。有一个司法管辖区进入了美元排名但没有收入数字,因为基准数据源没有公布——它被排除在所有收入统计之外,而不是用替代值填补。
时效
存款保险上限的变动比人们以为的更频繁:本表中有 22% 的行在 24 个月内发生过变化。秘鲁每季度重设,土耳其每年一月重新指数化,英国、瑞典、韩国、阿根廷和格鲁吉亚近期都调整过。本指数每季度审阅一次,每一行都标注其数字获得确认的日期。生效日期无法核实的行宁可留空,也不做猜测。
常见问题
银行倒闭了,我的钱安全吗?
在你所在司法管辖区的上限之内是安全的,且仅限于受保存款。超出部分你就成了倒闭银行的普通债权人,可能拿回很少甚至一无所有。本表的实际含义是:上限按存款人、按机构分别计算,因此超出上限的余额往往只要分散到不同银行就能获得保障。
为什么这么多国家的数字都恰好是 €100,000?
因为这既不是巧合,也不是各国自发趋同。欧盟第 2014/49/EU 号指令第6条第1款要求每个成员国把保障水平定为 €100,000,所以本指数中有 19 个司法管辖区依法采用完全相同的数字。它们之间的区别在于这个数字在当地值多少——这正是第二列存在的意义。
这张表告诉我在一家银行最多能被保障多少吗?
不——恰恰相反。每个数字都是单一账户所有权类别下的法定上限。承认多个类别的制度,可以在同一家机构为同一位存款人保障远超这个数额:在美国,七个类别意味着一位有多名受益人的信托所有人,在一家银行的受保额可以远超一百万美元。
为什么用人均GDP而不是平均工资?
因为覆盖这些司法管辖区的工资数据根本不存在。ILOSTAT 公布的是平均数而非中位数,其国别覆盖会迫使我们恰好舍弃这项比较最依赖的低保障管辖区。人均GDP是 IADI 和 IMF 用于这类比较的指标,但它是人均产出而非工资,应当当作一把尺子来读,而不是任何人的收入。
这些数据有多新?
上限在 2026-07 得到确认,本指数每季度审阅一次。汇率和收入数字为 2024 日历年度,那是世界银行公布的最近一个完整年度——因此尽管基准数据的日期更早,上限仍是现行的。鉴于其中 22% 的限额在 24 个月内变动过,行动前请务必向你所在司法管辖区的存款保险机构核实。
中国的存款保险上限是多少?我的50万够用吗?
中国《存款保险条例》(国务院第660号令,2015年5月1日施行)规定,同一存款人在同一家投保机构的本息合计最高偿付人民币50万元——按世界银行 2024 年平均汇率约合 US$69,469,在本指数 68 个司法管辖区中以美元计排名第 35。但换个尺度看,更能说明本研究的主旨:对照人均GDP,这50万元约相当于 5.2 年的人均收入,在有收入数据的 67 个司法管辖区中排名第 6——远高于它的美元排名。对绝大多数储户,50万元覆盖了全部存款;余额更高时,只要分存到不同银行即可分别受保,因为上限按存款人、按投保机构分别计算。
资料来源
- 世界银行——官方汇率(每美元兑本币单位,期间平均),PA.NUS.FCRF,2024 日历年
- 世界银行——人均GDP(现价美元),NY.GDP.PCAP.CD,2024 日历年
- 欧盟第 2014/49/EU 号存款担保计划指令——第6条第1款将保障水平固定为 €100,000
- 欧盟第 2026/804 号指令(DGSD II)——2026 年 5 月 10 日生效,须于 2028 年 5 月 11 日前转化为成员国法律
- FDIC——存款保险保障:每位存款人、每家参保银行、每个所有权类别 250,000 美元
- IADI——关于存款保险保障水平与覆盖范围的研究报告(已公布的“保障额/人均GDP”基准,本指数即以此校验)
上表 68 行中的每一行还链接到其所依据的原始文件——存款保险机构自身的公告或相关法规。本研究未在任何地方引用计算器网站。
引用本研究
YouCalc (2024). 存款保险覆盖指数:一份存款担保到底值多少钱. https://youcalc.com/zh/studies/deposit-insurance-coverage-index/
依据 CC BY 4.0 协议免费重用——请附链接并注明来源为 YouCalc。
相关计算器
应急基金计算器
测算应急基金规模(通常为 3–6 个月开支),查看当前储备完成度,并预估达成目标所需的时间。支持多币种,免费使用。
净资产计算器
把你的资产相加再减去负债,即可算出净资产,支持任意币种。现金、投资、房产和车辆对比房贷、贷款和信用卡。
复利计算器——本金加定投的增值预测
复利计算器:看看储蓄在复利与定期追加投入下如何增长。设置利率、复利频率和期限,直观对比本金与利息的累积,提前规划财富目标。
退休储蓄计算器
退休储蓄计算器:根据年龄、现有余额、定期缴款、雇主匹配和预期收益率,预测你的养老金积累。免费,无需注册。
FIRE数字计算器——你的财务自由目标金额
FIRE数字计算器,采用4%法则(年度支出的25倍)。追踪进度,估算实现财务自由还需多少年。仅供参考,多币种,免费。
预算规划器
用 50/30/20 预算法则把每月税后收入分配为「需要」「想要」与「储蓄」。可自定义比例,查看每项金额,支持任意币种。