YouCalc اسٹڈی · مالیات اور پیسہ · آخری نظرثانی
ڈپازٹ انشورنس کوریج انڈیکس: بینک گارنٹی کی اصل قدر کتنی ہے
اگر آپ کا بینک ناکام ہو جائے تو قانون آپ کے ڈپازٹس کی ضمانت صرف ایک حد تک دیتا ہے۔ 68 دائرہ ہائے اختیار میں یہ حد تقریباً $441 (گھانا) سے لے کر $250,000 (ریاست ہائے متحدہ امریکہ) تک جاتی ہے — یعنی 567 گنا فرق۔ لیکن اس سے زیادہ اہم بات اُس وقت سامنے آتی ہے جب حد بالکل ایک جیسی ہو: ان میں سے 19 دائرہ ہائے اختیار ٹھیک 100,000 یورو پر مقرر ہیں، اس لیے نہیں کہ 19 حکومتوں نے الگ الگ ایک ہی عدد چنا، بلکہ اس لیے کہ یورپی یونین کے ہدایت نامہ 2014/49/EU کا آرٹیکل 6(1) اسے طے کرتا ہے۔ فی کس آمدنی کے مقابلے میں ناپیں تو یہی ایک قانونی مستقل بلغاریہ میں آئرلینڈ کے مقابلے میں آمدنی کے 6.42 گنا زیادہ برسوں کا تحفظ دیتا ہے۔ جس فرق کی سب رپورٹنگ کرتے ہیں وہ کرنسی میں ہے۔ جو فرق اہم ہے وہ مخرج میں ہے۔
اہم نتائج
ایک ہی €100,000 ڈپازٹ گارنٹی بلغاریہ میں 6.2 سال کی آمدنی کو تحفظ دیتی ہے، مگر آئرلینڈ میں صرف 0.96۔ ہم 68 دائرہ ہائے اختیار کی قانونی حدوں کا موازنہ کرتے ہیں۔
- بلند ترین ریاست ہائے متحدہ امریکہ — $250,000
- پست ترین گھانا — $441
- قابلِ ذکر 19 ممالک × €100,000 → 6.4×
- احاطہ 67 ممالک · 2024
اعداد کیسے نکالے گئے۔ ہر قانونی حد کو 2024 کے لیے عالمی بینک کی سرکاری شرحِ مبادلہ (LCU فی امریکی ڈالر، مدتی اوسط) پر امریکی ڈالر میں تبدیل کیا گیا، پھر اسی سال کے فی کس جی ڈی پی پر تقسیم کیا گیا تاکہ معلوم ہو کہ وہ اوسط آمدنی کے کتنے سال کا تحفظ دیتی ہے۔ جن حدود کو قانون یورو میں مقرر کرتا ہے وہ صرف ایک بار یورو کی شرح سے تبدیل ہوتی ہیں اور انہیں کبھی کسی قومی کرنسی سے واپس تبدیل نہیں کیا جاتا۔ حدیں بذاتِ خود 2026-07 تک کی ہیں؛ صرف تبدیلی کا بنیادی ڈھانچہ 2024 کا ہے، کیونکہ عالمی بینک کا شائع کردہ تازہ ترین مکمل تقویمی سال یہی ہے۔
ایک قانون، ایک عدد، 6.42 گنا قدر
یہ 19 دائرہ ہائے اختیار سب فی ڈپازٹر، فی بینک ٹھیک 100,000 یورو کی ضمانت دیتے ہیں۔ یہ کوئی قومی پالیسی کا فیصلہ نہیں — ہدایت نامہ 2014/49/EU کا آرٹیکل 6(1) اسے طے کرتا ہے، اور یورپی یونین و EEA کا ہر رکن یہی ہندسہ اپنے قانون میں شامل کرتا ہے۔ اس لیے ڈالر میں یہ سب ایک جیسے ہیں، سب 108,238 ڈالر پر۔ فی کس آمدنی کے مقابلے میں رکھیں تو ان میں دور دور تک کوئی مماثلت نہیں۔
| دائرۂ اختیار | حد (امریکی ڈالر) | فی کس جی ڈی پی | آمدنی کے کتنے سال محفوظ |
|---|---|---|---|
| بلغاریہ | $108,238 | $17,597 | 6.15× |
| رومانیہ | $108,238 | $20,080 | 5.39× |
| ہنگری | $108,238 | $23,305 | 4.64× |
| کروشیا | $108,238 | $24,050 | 4.50× |
| یونان | $108,238 | $24,626 | 4.40× |
| پولینڈ | $108,238 | $25,104 | 4.31× |
| پرتگال | $108,238 | $29,328 | 3.69× |
| چیکیا | $108,238 | $31,828 | 3.40× |
| ہسپانیہ | $108,238 | $35,327 | 3.06× |
| اٹلی | $108,238 | $40,430 | 2.68× |
| فرانس | $108,238 | $46,103 | 2.35× |
| فن لینڈ | $108,238 | $53,156 | 2.04× |
| جرمنی | $108,238 | $56,104 | 1.93× |
| بیلجیم | $108,238 | $56,582 | 1.91× |
| آسٹریا | $108,238 | $58,269 | 1.86× |
| نیدر لینڈز | $108,238 | $67,465 | 1.60× |
| ڈنمارک | $108,238 | $71,026 | 1.52× |
| آئس لینڈ | $108,238 | $85,863 | 1.26× |
| آئرلینڈ | $108,238 | $112,895 | 0.96× |
19 دائرہ ہائے اختیار ایک ہی 100,000 یورو کی قانونی حد پر، فی کس جی ڈی پی کے جتنے سال یہ حد پوری کرتی ہے اس کے مطابق درجہ بندی۔ عالمی بینک کی 2024 کی اوسط شرح پر یورو سے ایک ہی بار تبدیل کیا گیا۔
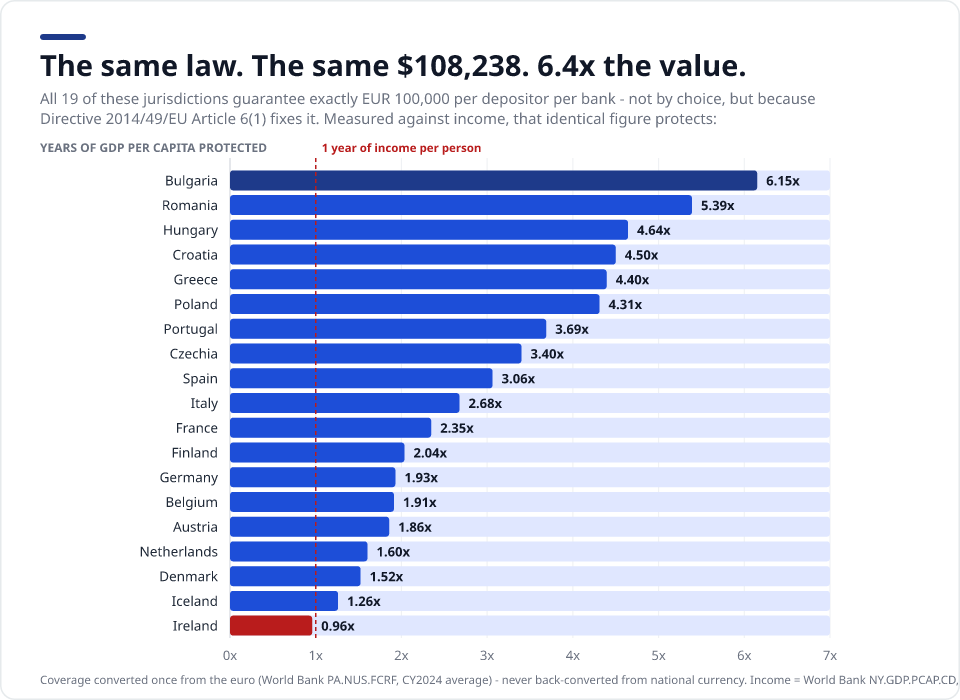
یہی وجہ ہے کہ صرف یورو یا ڈالر میں بنایا گیا ”ملک بہ ملک ڈپازٹ تحفظ“ کا جدول یورپ کے ایک تہائی حصے کے بارے میں گمراہ کن ہے: وہ ایک قانونی مستقل کو یوں پیش کرتا ہے جیسے وہ کوئی دریافت ہو۔ فرق حقیقی ہے، مگر وہ مخرج میں ہے۔
مکمل انڈیکس
68 دائرہ ہائے اختیار، ایک کرنسی، ایک طریقہ کار۔ ہر سطر فی ڈپازٹر، فی ادارہ ایک قانونی حد ہے، جو ایک ملکیتی زمرے اور عام بیلنس کے لیے ہے، اور ہر سطر اُس بنیادی دستاویز سے منسلک ہے جہاں سے وہ لی گئی۔
| # | دائرۂ اختیار | حد | کرنسی | حد (امریکی ڈالر) | آمدنی کے کتنے سال محفوظ | سالوں کے لحاظ سے درجہ | نوٹ | ماخذ |
|---|---|---|---|---|---|---|---|---|
| 1 | ریاست ہائے متحدہ امریکہ | 250,000 | USD | $250,000 | 2.90× | 26 | ملکیت کے زمرے کے حساب سے کئی گنا | fdic.gov |
| 2 | ناروے | 2,000,000 | NOK | $186,119 | 2.07× | 39 | صرف ناروے میں درج ڈپازٹس | bankenessikringsfond.no |
| 3 | آسٹریلیا | 250,000 | AUD | $164,978 | 2.55× | 31 | غیر ملکی کرنسی ڈپازٹس خارج؛ پیشگی فنڈ شدہ نہیں | apra.gov.au |
| 4 | سلطنت متحدہ | 120,000 | GBP | $153,371 | 2.88× | 27 | 1 دسمبر، 2025 کو بڑھایا گیا | fscs.org.uk |
| 5 | انڈونیشیا | 2,000,000,000 | IDR | $126,140 | 25.61× | 1 | شرحِ سود کی ”3T“ شرط تحفظ ختم کر دیتی ہے | lps.go.id |
| 6 | سوئٹزر لینڈ | 100,000 | CHF | $113,579 | 1.05× | 60 | پورے نظام کی حد 7.9 ارب CHF | esisuisse.ch |
| 7 | لیشٹنسٹائن | 100,000 | CHF | $113,579 | 0.52× | 66 | سوئس فرانک میں مقررہ رقم، یورو کے مساوی نہیں | gesetze.li |
| 8 | سویڈن | 1,150,000 | SEK | $108,823 | 1.90× | 46 | 100,000 یورو کے مساوی، ہر 5 سال بعد ازسرِنو مقرر | riksgalden.se |
| 9 | جرمنی | 100,000 | EUR | $108,238 | 1.93× | 44 | 3 شعبہ جاتی اسکیمیں | edb-banken.de |
| 10 | فرانس | 100,000 | EUR | $108,238 | 2.35× | 36 | +100,000 یورو، سرکاری بچت پاس بک کی الگ ضمانت | garantiedesdepots.fr |
| 11 | اٹلی | 100,000 | EUR | $108,238 | 2.68× | 29 | ہر بینک کے لیے الگ، گروپ کے اندر بھی | fitd.it |
| 12 | ہسپانیہ | 100,000 | EUR | $108,238 | 3.06× | 25 | fgd.es | |
| 13 | نیدر لینڈز | 100,000 | EUR | $108,238 | 1.60× | 51 | ایک ہی بینک کے مختلف برانڈ ناموں پر یکجا | dnb.nl |
| 14 | آئرلینڈ | 100,000 | EUR | $108,238 | 0.96× | 62 | کریڈٹ یونینز بھی شامل | depositguarantee.ie |
| 15 | پرتگال | 100,000 | EUR | $108,238 | 3.69× | 20 | عارضی بڑے بیلنس 12 ماہ تک بغیر حد | fgd.pt |
| 16 | یونان | 100,000 | EUR | $108,238 | 4.40× | 11 | بینک کو واجب الادا قرض کی کٹوتی | teke.gr |
| 17 | بیلجیم | 100,000 | EUR | $108,238 | 1.91× | 45 | 3 متوازی حدیں | garantiefonds.belgium.be |
| 18 | آسٹریا | 100,000 | EUR | $108,238 | 1.86× | 48 | 3 شعبہ جاتی اسکیمیں (درست شدہ) | einlagensicherung.at |
| 19 | فن لینڈ | 100,000 | EUR | $108,238 | 2.04× | 41 | ضم شدہ گروپ = ایک بینک | rvv.fi |
| 20 | ڈنمارک | 100,000 | EUR | $108,238 | 1.52× | 53 | یورو میں مقرر، ڈینش کرون میں نہیں | fs.dk |
| 21 | پولینڈ | 100,000 | EUR | $108,238 | 4.31× | 13 | ناکامی کی تاریخ کی شرح پر PLN میں ادائیگی | bfg.pl |
| 22 | چیکیا | 100,000 | EUR | $108,238 | 3.40× | 22 | فیصلہ کن دن کی شرح پر CZK میں ادائیگی | garancnisystem.cz |
| 23 | ہنگری | 100,000 | EUR | $108,238 | 4.64× | 7 | HUF میں ادائیگی | oba.hu |
| 24 | رومانیہ درمیانہ | 100,000 | EUR | $108,238 | 5.39× | 5 | مآخذ کا معیار درمیانہ | eur-lex.europa.eu |
| 25 | بلغاریہ | 100,000 | EUR | $108,238 | 6.15× | 4 | 1 جنوری، 2026 کو یورو اپنایا | dif.bg |
| 26 | کروشیا | 100,000 | EUR | $108,238 | 4.50× | 9 | بینک کو واجب الادا قرض کی کٹوتی | haod.hr |
| 27 | آئس لینڈ | 100,000 | EUR | $108,238 | 1.26× | 57 | یورو میں مقرر؛ آئس لینڈی کرونا کی شرحِ مبادلہ آزاد (فلوٹنگ) ہے | althingi.is |
| 28 | سان مارینو | 100,000 | EUR | $108,238 | دستیاب نہیں | — | یورپی ہدایت نامے کی سطح کے برابر، مگر یورپی یونین سے باہر | bcsm.sm |
| 29 | ہانگ کانگ | 800,000 | HKD | $102,514 | 1.89× | 47 | 1 اکتوبر، 2024 کو بڑھایا گیا | dps.org.hk |
| 30 | تائیوان | 3,000,000 | TWD | $93,425 | 2.73× | 28 | شرحِ مبادلہ اور آمدنی، متبادل ماخذ کے طور پر IMF سے | cdic.gov.tw |
| 31 | سنگاپور | 100,000 | SGD | $74,837 | 0.79× | 65 | +100,000 سنگاپوری ڈالر، CPF کی الگ حد | sdic.org.sg |
| 32 | جنوبی کوریا | 100,000,000 | KRW | $73,347 | 2.02× | 42 | 1 ستمبر، 2025 کو دگنا | kdic.or.kr |
| 33 | کینیڈا | 100,000 | CAD | $73,027 | 1.33× | 56 | تحفظ کے 9 زمرے | cdic.ca |
| 34 | اردن | 50,000 | JOD | $70,423 | 13.88× | 2 | صرف اردنی دینار، غیر ملکی کرنسی خارج | dic.gov.jo |
| 35 | چین | 500,000 | CNY | $69,469 | 5.23× | 6 | عملاً یہ حد شاذ و نادر ہی لاگو ہوتی ہے | pbc.gov.cn |
| 36 | جاپان | 10,000,000 | JPY | $66,065 | 1.95× | 43 | سیٹلمنٹ ڈپازٹس پر کوئی حد نہیں | fsa.go.jp |
| 37 | نیوزی لینڈ | 100,000 | NZD | $60,521 | 1.22× | 58 | اسکیم صرف 1 جولائی، 2025 سے نافذ | rbnz.govt.nz |
| 38 | آذربائیجان | 100,000 | AZN | $58,824 | 8.06× | 3 | اہلیت شرحِ سود سے مشروط | adif.gov.az |
| 39 | ارجنٹینا | 50,000,000 | ARS | $54,663 | 3.91× | 17 | 1 اپریل، 2026 کو دگنا؛ زیادہ منافع والے ڈپازٹس خارج | bcra.gob.ar |
| 40 | ملائشیا | 250,000 | MYR | $54,628 | 4.60× | 8 | اسلامی اور روایتی کھاتوں کے الگ الگ خانے | pidm.gov.my |
| 41 | سربیا | 50,000 | EUR | $54,119 | 3.96× | 16 | یورپی یونین میں نہیں — یورپی ہدایت نامے کی سطح کا نصف | aod.rs |
| 42 | مونٹے نیگرو | 50,000 | EUR | $54,119 | 4.08× | 15 | 100,000 یورو یورپی یونین میں شمولیت تک معطل | fzdcg.org |
| 43 | سعودی عرب | 200,000 | SAR | $53,333 | 1.50× | 55 | rulebook.sama.gov.sa | |
| 44 | بحرین درمیانہ | 20,000 | BHD | $53,191 | 1.79× | 49 | غیر مقید سرمایہ کاری کھاتے شامل؛ تاریخ درست کر کے 13 جنوری، 2011 | cbb.gov.bh |
| 45 | برازیل | 250,000 | BRL | $46,391 | 4.50× | 10 | ہر 4 سال میں 10 لاکھ برازیلی ریال کی مجموعی گردشی حد | fgc.org.br |
| 46 | بوسنیا اور ہرزیگووینا | 70,000 | BAM | $38,726 | 4.12× | 14 | بوسنیائی مارک (BAM) میں مقرر، یورو کی حد نہیں | aod.ba |
| 47 | ترکیہ | 1,200,000 | TRY | $36,579 | 2.30× | 38 | ہر جنوری میں ازسرِنو اشاریہ بندی | tmsf.org.tr |
| 48 | پیرو | 122,000 | PEN | $32,512 | 3.81× | 19 | ہر سہ ماہی ازسرِنو مقرر | fsd.org.pe |
| 49 | شمالی مقدونیہ | 30,000 | EUR | $32,471 | 3.49× | 21 | صرف طبعی اشخاص؛ ادائیگی دینار میں | fodsk.org.mk |
| 50 | تھائی لینڈ | 1,000,000 | THB | $28,334 | 3.84× | 18 | صرف تھائی بھات، غیر ملکی کرنسی خارج | dpa.or.th |
| 51 | البانیہ | 2,500,000 | ALL | $26,846 | 2.36× | 35 | بچت و قرض انجمنوں کی ذیلی حد: ALL 2,000,000 | asd.gov.al |
| 52 | قزاخستان | 10,000,000 | KZT | $21,324 | 1.51× | 54 | عام درجہ؛ مدتی مقفل بچت کے لیے 20 ملین ٹینگے | kdif.kz |
| 53 | جارجیا | 50,000 | GEL | $18,378 | 2.05× | 40 | 1 اپریل، 2026 کو GEL 30,000 سے بڑھایا گیا | diagency.ge |
| 54 | فلپائن | 1,000,000 | PHP | $17,455 | 4.38× | 12 | 15 مارچ، 2025 کو بورڈ کے فیصلے سے دگنا | pia.gov.ph |
| 55 | روس | 1,400,000 | RUB | $15,127 | 1.01× | 61 | 3 بیک وقت لاگو حدیں | consultant.ru |
| 56 | ویتنام | 350,000,000 | VND | $14,484 | 3.07× | 24 | 13 جولائی، 2026 کو تبدیل؛ صرف ویتنامی ڈونگ اور انفرادی ڈپازٹرز | div.gov.vn |
| 57 | کولمبیا | 50,000,000 | COP | $12,272 | 1.54× | 52 | 2017 سے منجمد | fogafin.gov.co |
| 58 | بھارت | 500,000 | INR | $5,976 | 2.31× | 37 | ہر ”حق و حیثیت“ کے لیے الگ | dicgc.org.in |
| 59 | جنوبی افریقہ | 100,000 | ZAR | $5,456 | 0.87× | 63 | اسکیم صرف 1 اپریل، 2024 سے نافذ | resbank.co.za |
| 60 | نیپال درمیانہ | 500,000 | NPR | $3,739 | 2.56× | 30 | صرف طبعی اشخاص | dcgf.gov.np |
| 61 | کینیا | 500,000 | KES | $3,709 | 1.74× | 50 | ایک مسودہ نوٹس میں اسے دگنا کرنے کی تجویز ہے | kdic.go.ke |
| 62 | سری لنکا | 1,100,000 | LKR | $3,641 | 0.80× | 64 | شرحِ مبادلہ، متبادل ماخذ کے طور پر سری لنکا کے مرکزی بینک (CBSL) سے | cbsl.gov.lk |
| 63 | پاکستان | 1,000,000 | PKR | $3,590 | 2.43× | 33 | 1 اکتوبر، 2024 کو دگنا | dpc.org.pk |
| 64 | نائجیریا | 5,000,000 | NGN | $3,381 | 3.12× | 23 | کمرشل بینکوں کا درجہ؛ مائیکرو فنانس بینکوں میں 2 ملین نائرہ | ndic.gov.ng |
| 65 | زمبابوے درمیانہ | 3,000 | USD | $3,000 | 1.20× | 59 | ڈپازٹ لینے والے مائیکرو فنانس اداروں کا درجہ 2,000 امریکی ڈالر؛ گزٹ میں کوئی تاریخ نہیں — DPC سے تصدیق کریں | dpcorp.co.zw |
| 66 | تنزانیہ | 7,500,000 | TZS | $2,887 | 2.42× | 34 | bot.go.tz | |
| 67 | یوگنڈا | 10,000,000 | UGX | $2,662 | 2.47× | 32 | مشترکہ کھاتے کی اپنی الگ حد | dpf.or.ug |
| 68 | گھانا | 6,250 | GHS | $441 | 0.18× | 67 | مخصوص ڈپازٹ لینے والے اداروں میں صرف GHS 1,250 | gdpc.gov.gh |
امریکی ڈالر میں قانونی حد کے مطابق درجہ بندی۔ نیلے شیڈ والی سطریں قومی سطح پر مقرر نہیں بلکہ یورپی یونین کے ہدایت نامہ 2014/49/EU کے تحت 100,000 یورو پر طے شدہ ہیں۔ جن سطروں پر ”درمیانہ“ یا ”کم“ لکھا ہے وہ کسی ایک ہی ماخذ یا کسی غیر حل شدہ تفصیل پر کھڑی ہیں، اس لیے انہیں خاموشی سے شائع کرنے کے بجائے نشان زد کیا گیا ہے۔ جہاں عالمی بینک کے ڈھانچے میں شرحِ مبادلہ موجود نہیں تھی، وہاں سطر خود بتاتی ہے کہ اس کے بجائے کون سا متبادل ماخذ استعمال ہوا۔
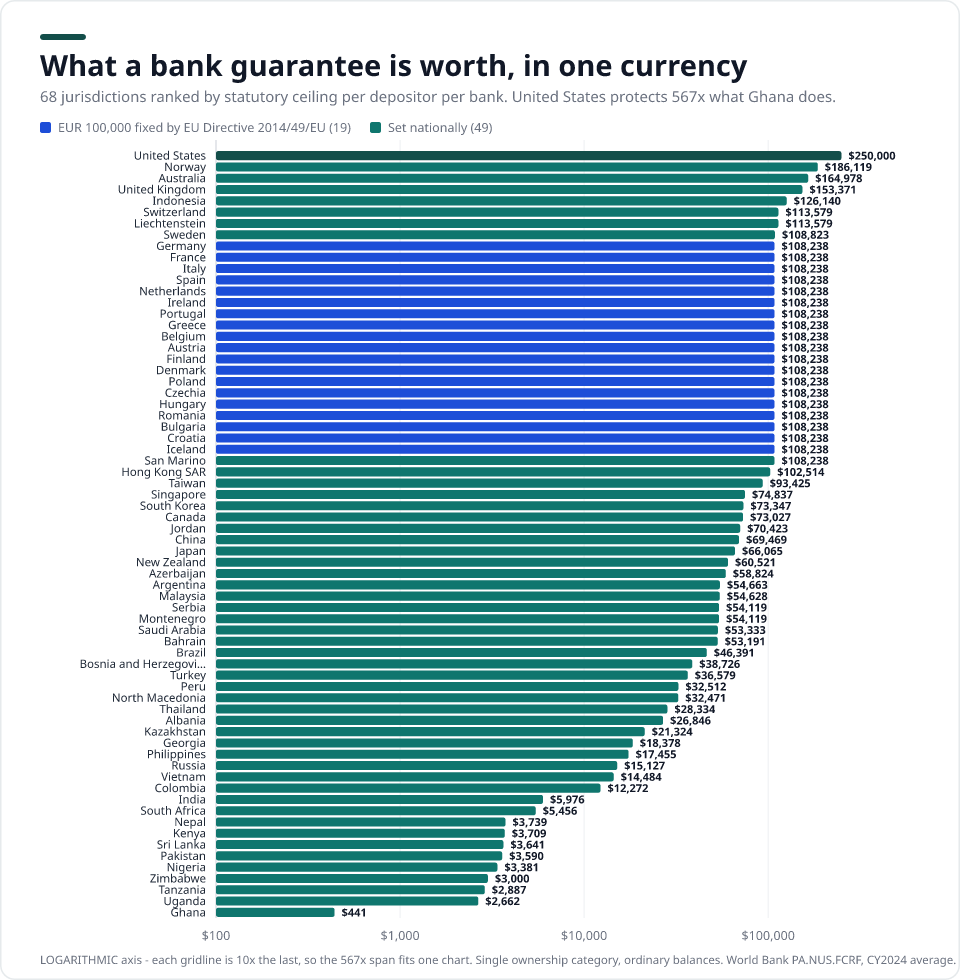
سب سے زیادہ ڈالر کا تحفظ، سب سے زیادہ زندگی کا تحفظ نہیں
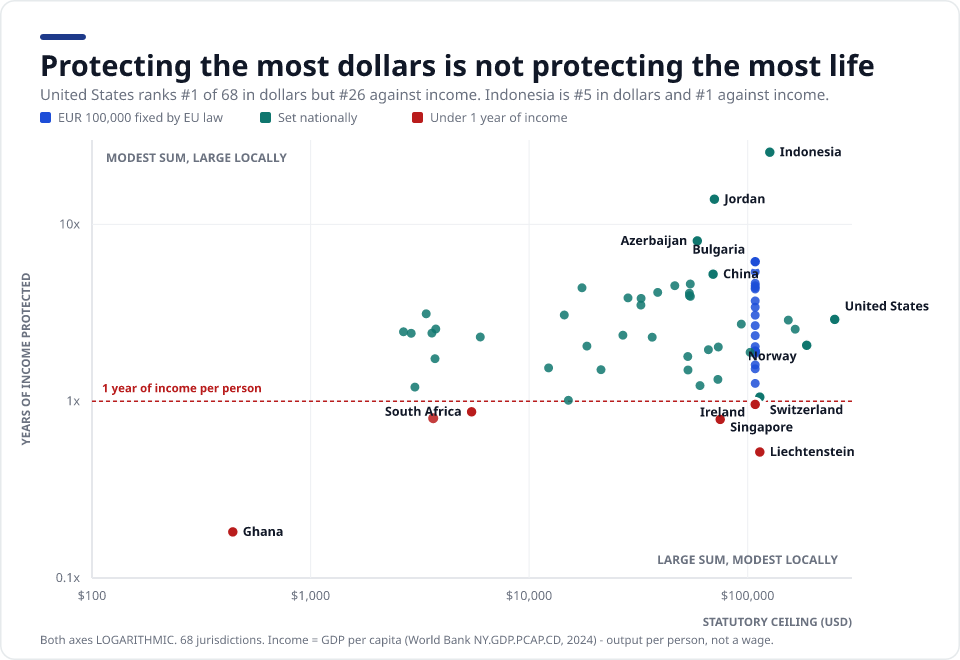
انہی 68 دائرہ ہائے اختیار کو پہلے ڈالر کے لحاظ سے اور پھر آمدنی کے سالوں کے لحاظ سے ترتیب دیں تو دونوں فہرستیں شدت سے مختلف نکلتی ہیں۔ یہی اختلاف اصل نکتہ ہے: ضمانت کا مطلب صرف اسی حوالے سے بنتا ہے کہ آپ جہاں رہتے ہیں وہاں زندگی کی قیمت کیا ہے۔
$250,000 کے ساتھ ریاست ہائے متحدہ امریکہ کے پاس اس انڈیکس کی سب سے بڑی نقد ضمانت ہے، مگر فی کس آمدنی کے مقابلے میں رکھیں تو اس کا نمبر 67 میں سے #26 ہے۔ سب سے واضح الٹ پھیر دوسری سمت میں ہے: فلپائن ڈالر کے لحاظ سے صرف #54 پر ہے مگر آمدنی کے مقابلے میں #12 پر، 4.38 گنا کے ساتھ۔ دوسرے سرے پر، 6 دائرہ ہائے اختیار اوسط آمدنی کے ایک سال سے بھی کم کا تحفظ دیتے ہیں: گھانا، لیشٹنسٹائن، سنگاپور، سری لنکا، جنوبی افریقہ اور آئرلینڈ۔ لیشٹنسٹائن سب سے غیر متوقع مثال ہے: 100,000 سوئس فرانک (CHF) کی حد مطلق اعداد میں فراخ ہے، لیکن انڈیکس میں اس کا فی کس جی ڈی پی سب سے زیادہ ہے، اس لیے یہ بمشکل آدھے سال کی آمدنی کے برابر بنتی ہے۔
کیا یہ جدول قابلِ اعتبار ہے؟
یہ ڈیٹا سیٹ بنیادی مآخذ سے آزادانہ طور پر دوبارہ بنایا گیا — ہر دائرۂ اختیار اپنے ادارۂ تحفظِ ڈپازٹ یا قانون سے — اور پھر اُس معیار سے جانچا گیا جو اس شعبے میں پہلے سے شائع ہوتا ہے۔ IADI تقریباً 2020 کے لیے 53 دائرہ ہائے اختیار میں کوریج کو فی کس جی ڈی پی کے مضاعف کے طور پر رپورٹ کرتا ہے۔
| پیمانہ | یہ انڈیکس (68 دائرہ ہائے اختیار، 2024) | IADI شائع کردہ (53 دائرہ ہائے اختیار، 2020) |
|---|---|---|
| میڈین کوریج (فی کس جی ڈی پی کے مضاعف میں) | 2.42× | 2.30× |
| اوسط | 3.20× | 3.6× |
| رینج (کم سے زیادہ) | 0.18×–25.61× | 0.4×–20× سے زیادہ |
ہمارا میڈین IADI کے میڈین سے +5.2 فیصد کے فرق پر ہے، حالانکہ یہ مختلف مآخذ اور مختلف سال سے بنا ہے۔ یہی وہ جانچ ہے جو اہمیت رکھتی ہے: یہ جدول اعتماد کا مطالبہ نہیں کر رہا، یہ تسلیم شدہ معیار کو دوبارہ پیدا کرتا ہے اور پھر اسے 14 دائرہ ہائے اختیار اور 4 سال آگے بڑھاتا ہے۔
یہ جدول کیا نہیں ہے
ملکوں کے درمیان کوریج کا موازنہ غلط ہونے کے دس طریقے۔ ان میں سے ہر ایک اوپر دی گئی سطروں پر لاگو ہوتا ہے، اور ہر ایک اس بات کی وجہ ہے کہ حد کو جواب کے بجائے نقطۂ آغاز سمجھا جائے۔
ملکیتی زمروں کا مطلب یہ ہے کہ نمایاں ہندسہ زیادہ سے زیادہ حد نہیں
یہ جدول ایک ملکیتی زمرے کی قانونی حدود کا موازنہ کرتا ہے۔ کئی اسکیموں میں یہ حد کئی گنا ہو جاتی ہے: ریاست ہائے متحدہ امریکہ میں سات ملکیتی زمرے ہیں، اس لیے پانچ یا اس سے زیادہ مستفیدین والے ٹرسٹ کا مالک ایک ہی بینک میں 1,250,000 ڈالر تک پہنچ سکتا ہے۔ کینیڈا میں نو زمرے ہیں، ملائشیا اسلامی اور روایتی کھاتوں کے الگ الگ خانے رکھتا ہے، اور نائجیریا و بھارت ”حق و حیثیت“ کے اعتبار سے تحفظ دیتے ہیں۔
چھ حدیں یورو میں مقرر ہیں مگر ادائیگی کسی دوسری کرنسی میں ہوتی ہے
یورپی یونین اور EEA کی انیسوں سطریں ایک ہی 100,000 یورو رکھتی ہیں، مگر ڈنمارک، پولینڈ، چیکیا، ہنگری، رومانیہ اور آئس لینڈ میں یورو قومی کرنسی نہیں ہے: حد یورو میں مقرر ہوتی ہے اور ادائیگی ناکامی کی تاریخ کی شرح پر مقامی کرنسی میں کی جاتی ہے۔ شائع شدہ زلوٹی یا کرونا کے ہندسے کو اس سال کی شرح پر واپس تبدیل کرنا ایسا فرق پیدا کر دیتا ہے جو قانون میں سرے سے موجود نہیں، اس لیے یہاں یورو میں طے شدہ ہر سطر صرف ایک بار، یورو سے تبدیل کی گئی ہے۔ سویڈن قریب ترین استثنا ہے — وہ اپنی کرونا میں اپنی حد مقرر کرتا ہے جو 100,000 یورو کے ساتھ ساتھ چلنے کے لیے بنائی گئی ہے، اور یہی وجہ ہے کہ وہ ایک جیسی حدوں کے اس بلاک کے اندر نہیں بلکہ عین اس کے باہر آتا ہے۔
چار دائرہ ہائے اختیار کرنسی نہیں، اشاریہ بند اکائی استعمال کرتے ہیں
میکسیکو (UDI)، چلی (UF)، بولیویا (UFV) اور یوروگوئے (UI) کوریج کو ایسی اکائیوں میں ظاہر کرتے ہیں جن کی قیمت مسلسل بدلتی رہتی ہے، اس لیے ان کی کوئی مقررہ کرنسی قدر نہیں اور انہیں درجہ بندی کے بجائے الگ پینل میں دکھایا گیا ہے۔ چلی میں معاملہ اور پیچیدہ ہے: وہاں حد ہر ناکامی کے بجائے فی تقویمی سال ہے، اور صرف طبعی اشخاص کا احاطہ کرتی ہے۔
ادارے کی قسم کے مطابق ذیلی حدیں
ایک قومی سرخی نیچے کے کم درجے کو چھپا سکتی ہے۔ نائجیریا بینکوں میں 5 ملین نائرہ مگر مائیکرو فنانس اداروں میں 2 ملین نائرہ کا تحفظ دیتا ہے؛ گھانا 6,250 سیڈی (GHS) مگر مخصوص ڈپازٹ لینے والے اداروں میں 1,250 سیڈی؛ البانیہ بینکوں میں 2.5 ملین لیک (ALL) مگر بچت و قرض انجمنوں میں 2 ملین لیک؛ زمبابوے بینکوں میں 3,000 امریکی ڈالر مگر مائیکرو فنانس میں 2,000 امریکی ڈالر۔ صرف اوپر والا درجہ نقل کرنا اُس تحفظ کو بڑھا چڑھا کر پیش کرتا ہے جو ایک عام کھاتہ دار کو حاصل ہے۔
غیر ملکی کرنسی کے ڈپازٹ دنیا کو دو حصوں میں بانٹ دیتے ہیں
جاپان، سنگاپور، تھائی لینڈ، ویتنام، اردن اور آسٹریلیا میں یہ سرے سے خارج ہیں۔ پاکستان، یوگنڈا، جنوبی افریقہ، گھانا، یوکرین، چیکیا، رومانیہ اور ہنگری میں ان کا احاطہ تو ہوتا ہے مگر ادائیگی ناکامی کی تاریخ کی شرح پر مقامی کرنسی میں ہوتی ہے — یعنی تبدیلی کا خطرہ ڈپازٹر خود اٹھاتا ہے۔ یوروگوئے میں انہیں الگ سے محفوظ رکھا جاتا ہے۔
رویّے یا شرحِ سود کی بنیاد پر تحفظ ختم ہو سکتا ہے
انڈونیشیا کے ”3T“ قواعد کے تحت اگر ڈپازٹ کی شرح LPS کی ضمانت شدہ شرح سے بڑھ جائے تو تحفظ مکمل طور پر ختم ہو جاتا ہے۔ آذربائیجان اہلیت کو منات پر 12 فیصد اور غیر ملکی کرنسی پر 2.5 فیصد تک محدود رکھتا ہے۔ ارجنٹینا ایسے ڈپازٹ خارج کر دیتا ہے جو مرکزی بینک کے حوالہ نرخ سے زیادہ منافع دیں۔ زیادہ تر اسکیموں میں اس کی کوئی نظیر نہیں، اس لیے زیادہ منافع کے پیچھے بھاگنا خاموشی سے ضمانت ختم کروا سکتا ہے۔
بینک کے قرضوں کے مقابل کٹوتی (نیٹ سیٹ آف)
یونان اسی بینک کے 3,000 یورو قرض کے مقابل رکھے گئے 80,000 یورو کے ڈپازٹ پر 77,000 یورو ادا کرتا ہے۔ کروشیا، نائجیریا، گھانا، البانیہ، بوسنیا اور ہرزیگووینا، مونٹے نیگرو اور شمالی مقدونیہ بھی یہی کٹوتی کرتے ہیں۔ کسی بھی نمایاں جدول میں یہ نظر نہیں آتا، بشمول اِس جدول کے۔
”ایک ملک، ایک اسکیم“ غلط ہے
جرمنی میں تین یا اس سے زیادہ قانونی اسکیمیں ہیں، آسٹریا میں تین، اٹلی میں دو، اور جنوبی کوریا میں KDIC کے علاوہ الگ فیڈریشن فنڈز بھی ہیں۔ ہندسہ ان سب میں ایک جیسا ہے؛ ادا کرنے والا ادارہ نہیں۔
عارضی بھاری بیلنس کے قواعد یکساں نہیں
پرتگال مکان کی فروخت سے حاصل رقم کو 12 ماہ تک بغیر کسی حد کے تحفظ دیتا ہے؛ جرمنی، آسٹریا اور نیدر لینڈز بنیادی حد کے اوپر مزید 500,000 یورو دیتے ہیں، یعنی مجموعی طور پر تقریباً 600,000 یورو — جسے عام طور پر غلطی سے 500,000 یورو رپورٹ کیا جاتا ہے۔ مونٹے نیگرو 30,000 یورو کا اضافہ کرتا ہے۔ ہدایت نامہ (EU) 2026/804 اسے چھ ماہ کے لیے 500,000 یورو پر یکساں کر دیتا ہے، مگر اس کے نفاذ کی مدت 11 مئی، 2028 تک ہے، اس لیے یہ جدول موجودہ قانون بتاتا ہے۔
قانون اور عمل میں فرق ہو سکتا ہے
فلپائن کے قانون (RA 3591) میں اب بھی 500,000 پیسو لکھا ہے؛ عملاً نافذ 1,000,000 پیسو تفویض شدہ اختیار کے تحت بورڈ کے ایک حکم نامے سے آتا ہے۔ مونٹے نیگرو کے آرٹیکل 7(4) میں 100,000 یورو درج ہے، مگر ایک عبوری شق اسے یورپی یونین کی رکنیت تک 50,000 یورو پر معطل رکھتی ہے۔ صرف نمایاں شق پڑھنے سے دونوں صورتوں میں غلط عدد شائع ہوتا ہے۔
ایک حقیقی گھرانے کے لیے نمایاں ہندسہ کم از کم حد ہے، زیادہ سے زیادہ نہیں۔ یہاں ہر چیز ایک ملکیتی زمرے کی قانونی حد ہے: فی ڈپازٹر، فی ادارہ، عام بیلنس۔ کوئی بھی شخص عملاً کتنی رقم واپس لے سکتا ہے، اس کا انحصار اس پر ہے کہ اس کے کھاتے کس نام سے ہیں، کس کرنسی میں ہیں، اور وہ اسی بینک کا کتنا مقروض ہے۔
جو درجہ بندی میں نہیں، اور کیوں
وہ تصدیق شدہ دائرہ ہائے اختیار جو دیانت داری سے ڈالر کی درجہ بندی میں شامل نہیں ہو سکتے، اور وہ جنہیں سرے سے شامل نہیں کیا گیا۔
اشاریہ بند اکائیاں — کوئی مقررہ کرنسی قدر نہیں
چار اسکیمیں کوریج کو ایسی اکائی میں ظاہر کرتی ہیں جس کی قیمت مسلسل بدلتی رہتی ہے، اس لیے کوئی بھی ڈالر ہندسہ پالیسی کے بجائے صرف نرخ کی تاریخ بتائے گا۔ نیچے دی گئی قدریں تبدیلی کے بنیادی ڈھانچے سے مطابقت کے لیے 2024-12-31 پر مقرر کی گئی ہیں۔
| دائرۂ اختیار | اکائی | قانونی کوریج | اکائی کی قدر | مقامی کرنسی میں مساوی |
|---|---|---|---|---|
| میکسیکو | UDI | 400,000 UDI | 8.34091 MXN | 3,336,364 MXN |
| چلی | UF | فی بینک 200 UF، پورے نظام میں 400 UF، فی تقویمی سال | 38,416.69 CLP | 7,683,338 CLP |
| بولیویا | UFV | 40,000 UFV | 2.57833 BOB | 103,133 BOB |
| یوروگوئے | UI | 250,000 UI، اور غیر ملکی کرنسی کے لیے الگ سے 10,000 امریکی ڈالر | 6.169 UYU | 1,542,250 UYU |
یہ تیزی سے بدلتی ہیں، اور بالکل اسی لیے انہیں درجہ بندی میں شامل نہیں کیا گیا: مقررہ تاریخ کے بعد سے بولیویا کی UFV تقریباً 28 فیصد اور میکسیکو کی UDI تقریباً 5 فیصد بڑھ چکی ہے۔ چلی میں معاملہ اور الجھا ہوا ہے — وہاں حد ہر ناکامی کے بجائے فی تقویمی سال ہے اور صرف طبعی اشخاص کا احاطہ کرتی ہے، جبکہ یوروگوئے واضح طور پر قانونی اشخاص کو بھی شامل کرتا ہے۔
غیر محدود (بلینکٹ) گارنٹی — درجہ بندی کے لیے کوئی حد ہی نہیں
- کویت۔ قانون 30/2008 کے تحت مستقل، ہمہ گیر سرکاری ضمانت۔ درجہ بندی کے لیے کوئی حد موجود نہیں۔
- یوکرین۔ مارشل لا کے پورے عرصے میں مکمل تحفظ، جو اس کے خاتمے کے ٹھیک تین ماہ بعد UAH 600,000 پر واپس آ جائے گا۔
کوئی اسکیم ہی نہیں
- قطر۔ مرکزی بینک کو ڈپازٹ انشورنس اسکیم قائم کرنے کا پابند کیا گیا ہے، مگر اس نے ایسا نہیں کیا۔
کمزور ڈیٹا شائع کرنے کے بجائے خارج کیا گیا
چھ دائرہ ہائے اختیار پر تحقیق ہوئی اور پھر انہیں جان بوجھ کر باہر رکھا گیا۔ بظاہر معقول لگنے والا غلط عدد شائع کرنا ایک دیانت دار خلا سے بدتر ہوتا۔
- مراکش۔ حوالہ دیا گیا سرکلر 22/G/2006 سرکلر 6/W/2018 کے ذریعے واضح طور پر منسوخ ہو چکا ہے۔ کوئی نافذ العمل دستاویز MAD 80,000 کا زیرِ گردش عدد بیان نہیں کرتی۔
- مصر۔ قانون 194/2020 کی دفعہ 176 زیادہ سے زیادہ حد کا تعین ایسے آرٹیکلز آف ایسوسی ایشن کے سپرد کرتی ہے جو کبھی شائع نہیں ہوئے، اس لیے عوامی ریکارڈ میں کوئی حد موجود نہیں۔
- بنگلہ دیش۔ جاری تضاد: مرکزی بینک ایک منسوخ شدہ قانون کے تحت BDT 100,000 شائع کرتا ہے، جبکہ 2026 کے قانون کا واحد ماخذ کوئی حد بیان ہی نہیں کرتا۔
- ایکواڈور۔ کوئی ایک قومی حد نہیں بلکہ ادارہ جاتی زمرے کے لحاظ سے 1,000 سے 32,000 امریکی ڈالر، اور بنیادی ماخذ 2016 کی ایک دستاویز ہے۔
- لبنان۔ حوالہ دی گئی دستاویز میں یہ دعویٰ موجود نہیں، اور سرمائے کی نقل و حرکت پر پابندیوں کے تحت 75 ملین LBP کی کوئی معاشی حیثیت نہیں۔
- متحدہ عرب امارات۔ دستیاب دونوں حوالے منسوخ شدہ دستاویزات ہیں اور موجودہ متن ناقابلِ مطالعہ ہے، اس لیے ”کوئی اسکیم نہیں“ کے نتیجے کا بھی ماخذ نہیں دیا جا سکتا۔
طریقہ کار
کرنسی
قانونی حدیں تقویمی سال 2024 کے لیے عالمی بینک کی سرکاری شرحِ مبادلہ (LCU فی امریکی ڈالر، مدتی اوسط) پر تبدیل کی گئیں۔ یورپی یونین اور EEA کے ارکان کے لیے حد قانوناً 100,000 یورو ہے اور اسے صرف ایک بار، یورو سے تبدیل کیا جاتا ہے — قومی کرنسی کے ہندسے کبھی واپس تبدیل نہیں کیے جاتے، کیونکہ وہ اسکیمیں کسی مقررہ شرح کے بجائے ناکامی کی تاریخ پر تبدیلی کرتی ہیں۔ جہاں بنیادی ڈھانچے میں شرح موجود نہیں، وہاں سطر اپنا متبادل ماخذ بتاتی ہے: سری لنکا کے لیے سینٹرل بینک آف سری لنکا (CBSL)، اور تائیوان کے لیے IMF، کیونکہ تائیوان عالمی بینک کے ڈیٹا میں سرے سے موجود نہیں۔
آمدنی
کوریج کو فی کس جی ڈی پی کے مضاعف کے طور پر دیکھا گیا ہے — یہی پیمانہ IADI، FSB اور IMF بالکل اسی موازنے کے لیے استعمال کرتے ہیں۔ فی کس جی ڈی پی فی فرد پیداوار ہے، جس میں سرمایہ اور حکومت بھی شامل ہیں۔ یہ نہ تنخواہ ہے، نہ میڈین۔ میڈین تنخواہ کا مخرج بہتر پیمانہ ہوتا، مگر ILOSTAT میڈین کے بجائے اوسط شائع کرتا ہے اور اتنے دائرہ ہائے اختیار کا احاطہ نہیں کرتا کہ اسے جدول کے کم کوریج والے سرے کو خاموشی سے حذف کیے بغیر استعمال کیا جا سکے۔
دائرۂ کار
قانونی حدیں فی ڈپازٹر، فی ادارہ، ایک ملکیتی زمرہ، عام (غیر عارضی) بیلنس۔ جن 74 دائرہ ہائے اختیار پر تحقیق ہوئی، ان میں سے 68 یہاں شائع کیے گئے ہیں اور چھ کو ماخذ کے معیار کی بنیاد پر خارج کر دیا گیا۔ ایک دائرۂ اختیار ڈالر کی درجہ بندی میں شامل ہے مگر اس کا آمدنی کا ہندسہ نہیں دکھایا گیا، کیونکہ بنیادی ڈھانچہ اس کے لیے کوئی ہندسہ شائع نہیں کرتا؛ اسے کوئی متبادل قدر دینے کے بجائے آمدنی کے ہر اعدادوشمار سے خارج رکھا گیا ہے۔
تازگی
ڈپازٹ کی حدیں لوگوں کے اندازے سے زیادہ بدلتی ہیں: یہاں دی گئی سطروں میں سے 22 فیصد پچھلے 24 مہینوں کے اندر تبدیل ہوئیں۔ پیرو ہر سہ ماہی میں نئی حد مقرر کرتا ہے، ترکیہ ہر جنوری میں اشاریہ بندی کرتا ہے، اور سلطنت متحدہ، سویڈن، جنوبی کوریا، ارجنٹینا اور جارجیا سب نے حال ہی میں تبدیلی کی۔ اس انڈیکس پر ہر سہ ماہی نظرثانی ہوتی ہے اور ہر سطر پر وہ تاریخ درج ہے جب اس کے ہندسے کی تصدیق ہوئی۔ جہاں نفاذ کی تاریخ کی تصدیق ممکن نہ ہو، وہاں سطر اندازہ لگانے کے بجائے کوئی تاریخ نہیں دکھاتی۔
اکثر پوچھے جانے والے سوالات
اگر میرا بینک ناکام ہو جائے تو کیا میرا پیسہ محفوظ ہے؟
آپ کے دائرۂ اختیار کی مقررہ حد تک، اور صرف اہل ڈپازٹس کے لیے۔ اس سے اوپر آپ ناکام بینک کے ایک عام قرض خواہ بن جاتے ہیں اور بہت کم یا کچھ بھی واپس نہیں مل سکتا۔ اس جدول کا عملی مطلب یہ ہے کہ حد فی ڈپازٹر، فی ادارہ ہے، اس لیے اس سے زیادہ رقم کو اکثر مختلف بینکوں میں تقسیم کر کے محفوظ بنایا جا سکتا ہے۔
اتنے سارے ملکوں میں ٹھیک 100,000 یورو ہی کیوں ہے؟
کیونکہ یہ نہ اتفاق ہے نہ کوئی خودبخود ہونے والی ہم آہنگی۔ یورپی یونین کے ہدایت نامہ 2014/49/EU کا آرٹیکل 6(1) ہر رکن ریاست کو یہ سطح 100,000 یورو مقرر کرنے کا پابند کرتا ہے، اس لیے اس انڈیکس کے 19 دائرہ ہائے اختیار قانوناً ایک ہی ہندسہ رکھتے ہیں۔ ان کے درمیان فرق یہ ہے کہ مقامی طور پر اس ہندسے کی قدر کیا ہے، اور دوسرا کالم اسی لیے ہے۔
کیا یہ جدول بتاتا ہے کہ ایک بینک میں مجھے زیادہ سے زیادہ کتنا تحفظ مل سکتا ہے؟
نہیں — یہ جان بوجھ کر اس کے برعکس ہے۔ ہر ہندسہ ایک ملکیتی زمرے کی قانونی حد ہے۔ جو اسکیمیں کئی زمرے تسلیم کرتی ہیں وہ ایک ہی ادارے میں ایک ڈپازٹر کو اس سے کہیں زیادہ تحفظ دے سکتی ہیں: ریاست ہائے متحدہ امریکہ میں سات زمروں کا مطلب ہے کہ کئی مستفیدین والے ٹرسٹ کا مالک ایک ہی بینک میں 10 لاکھ ڈالر سے کہیں آگے تک بیمہ شدہ ہو سکتا ہے۔
اوسط تنخواہ کے بجائے فی کس جی ڈی پی کیوں استعمال کیا گیا؟
کیونکہ ان تمام دائرہ ہائے اختیار کا احاطہ کرنے والا تنخواہوں کا اتنا گہرا سلسلہ موجود ہی نہیں۔ ILOSTAT میڈین کے بجائے اوسط شائع کرتا ہے، اور اس کا ملکی احاطہ ہمیں مجبور کرتا کہ ہم بالکل وہی کم کوریج والے دائرہ ہائے اختیار نکال دیں جن پر یہ موازنہ کھڑا ہے۔ فی کس جی ڈی پی وہی پیمانہ ہے جو IADI اور IMF اس موازنے کے لیے استعمال کرتے ہیں، مگر یہ تنخواہ نہیں بلکہ فی فرد پیداوار ہے، اس لیے اسے کسی کی آمدنی کے بجائے ایک پیمانے کے طور پر پڑھا جانا چاہیے۔
یہ ڈیٹا کتنا تازہ ہے؟
حدوں کی تصدیق 2026-07 میں ہوئی اور انڈیکس پر ہر سہ ماہی نظرثانی ہوتی ہے۔ شرحِ مبادلہ اور آمدنی کے اعداد تقویمی سال 2024 کے ہیں، یعنی عالمی بینک کا شائع کردہ تازہ ترین مکمل سال — اس لیے حدیں موجودہ ہیں اگرچہ بنیادی ڈھانچے پر پہلے کی تاریخ درج ہے۔ چونکہ ان میں سے 22 فیصد حدیں 24 مہینوں کے اندر بدل چکی ہیں، اس لیے کوئی بھی قدم اٹھانے سے پہلے اپنے دائرۂ اختیار کے ادارۂ تحفظِ ڈپازٹ (ڈپازٹ انشورر) سے ہمیشہ تصدیق کر لیں۔
مآخذ
- عالمی بینک — سرکاری شرحِ مبادلہ (مقامی کرنسی فی امریکی ڈالر، مدت کا اوسط)، PA.NUS.FCRF، تقویمی سال 2024
- عالمی بینک — فی کس جی ڈی پی (رواں قیمتوں پر امریکی ڈالر)، NY.GDP.PCAP.CD، تقویمی سال 2024
- ڈپازٹ گارنٹی اسکیموں سے متعلق ہدایت نامہ 2014/49/EU — آرٹیکل 6(1) تحفظ کی سطح 100,000 یورو مقرر کرتا ہے
- ہدایت نامہ (EU) 2026/804 (DGSD II) — 10 مئی، 2026 سے نافذ، قومی قوانین میں شامل کرنے کی آخری تاریخ 11 مئی، 2028
- FDIC — ڈپازٹ انشورنس کا تحفظ: فی ڈپازٹر، فی بیمہ شدہ بینک، فی ملکیتی زمرہ 250,000 امریکی ڈالر
- IADI — ڈپازٹ انشورنس کے تحفظ اور دائرۂ کار پر تحقیقی مقالہ (فی کس جی ڈی پی کے مقابلے میں تحفظ کا شائع شدہ معیار، جس سے یہ انڈیکس پرکھا گیا ہے)
اوپر کی 68 سطروں میں سے ہر ایک اُس بنیادی دستاویز سے بھی لنک کرتی ہے جس سے وہ لی گئی ہے — اسکیم کی اپنی اشاعت یا متعلقہ قانون۔ اس اسٹڈی میں کہیں بھی کسی کیلکولیٹر سائٹ کا حوالہ نہیں دیا گیا۔
اس اسٹڈی کا حوالہ دیں
YouCalc (2024). ڈپازٹ انشورنس کوریج انڈیکس: بینک گارنٹی کی اصل قدر. https://youcalc.com/ur/studies/deposit-insurance-coverage-index/
CC BY 4.0 کے تحت مفت دوبارہ استعمال کی اجازت ہے — براہ کرم لنک کے ساتھ YouCalc کا حوالہ دیں۔
متعلقہ کیلکولیٹرز
ایمرجنسی فنڈ کیلکولیٹر
اپنے ہنگامی فنڈ کا حجم طے کریں (عام رہنمائی 3–6 ماہ کے اخراجات)، دیکھیں آپ کتنا فنڈ کر چکے ہیں اور ہدف تک پہنچنے میں کتنا وقت لگے گا۔ متعدد کرنسی، مفت۔
خالص مالیت کیلکولیٹر
اپنے اثاثے جمع کریں اور قرضے گھٹائیں — کسی بھی کرنسی میں خالص مالیت معلوم کریں۔ نقد، سرمایہ کاری، جائیداد اور گاڑیاں بمقابلہ رہن، قرضے اور کریڈٹ کارڈ۔
مرکب سود کیلکولیٹر
دیکھیں کیسے مرکب سود اور باقاعدہ جمع سے آپ کی بچت بڑھتی ہے۔ شرح، کمپاؤنڈنگ کا تعدد اور مدت چن کر اپنی متوقع رقم کا تخمینہ لگائیں۔
ریٹائرمنٹ بچت کیلکولیٹر
مفت ریٹائرمنٹ بچت کیلکولیٹر: عمر، موجودہ بیلنس، ماہانہ رقم، آجر میچ اور متوقع منافع سے اپنی ریٹائرمنٹ بچت کا اندازہ لگائیں۔ بغیر سائن اپ۔
فائر نمبر کیلکولیٹر
FIRE نمبر کیلکولیٹر: 4% اصول (اخراجات × 25) سے مالی آزادی کا ہدف، پیش رفت اور سالوں کا تخمینہ جانیں۔ متعدد کرنسی، مفت، یہ تخمینہ ہے۔
بجٹ پلانر
اپنی ماہانہ خالص آمدنی کو ضروریات، خواہشات اور بچت میں تقسیم کریں۔ فیصد تبدیل کریں اور ہر رقم دیکھیں، کسی بھی کرنسی میں۔