دراسة YouCalc · المال والتمويل · آخر مراجعة
مؤشر تغطية التأمين على الودائع: القيمة الحقيقية للضمان المصرفي
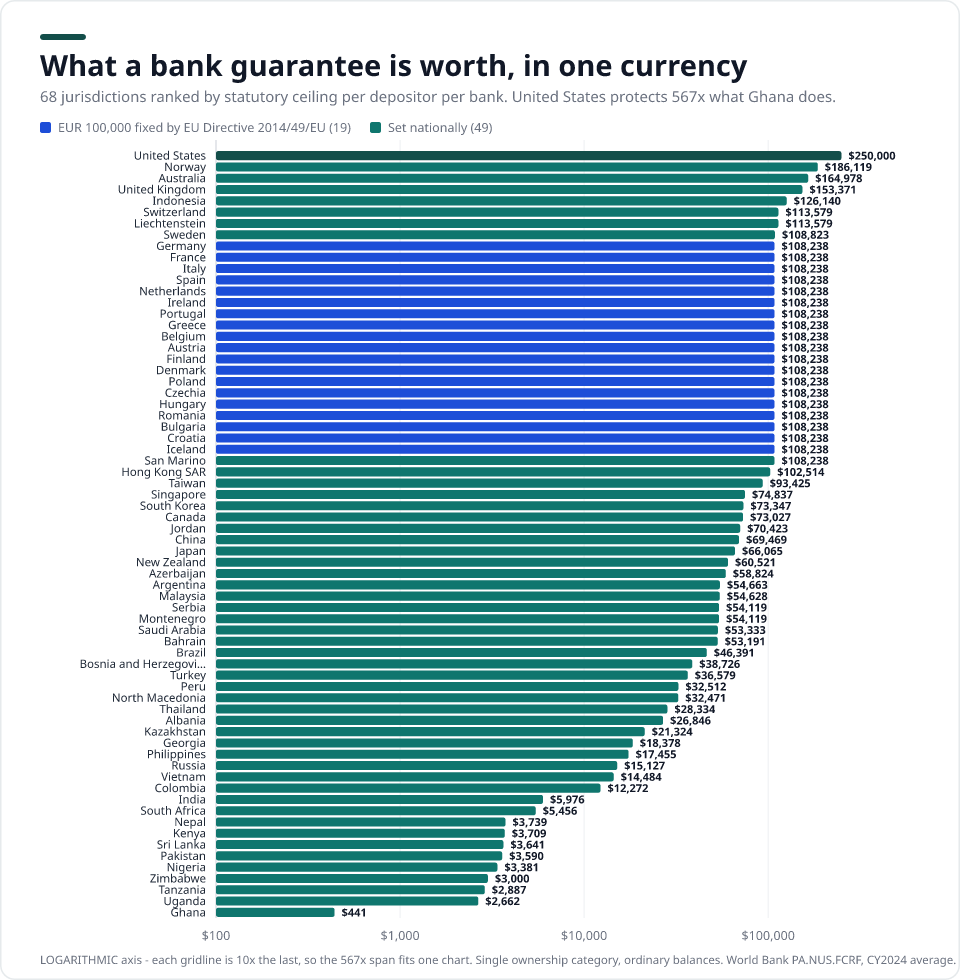
إذا أفلس مصرفك، فإن القانون لا يضمن ودائعك إلا حتى سقف محدد. وعبر 68 ولاية قضائية يمتد هذا السقف من نحو 441 US$ (غانا) إلى 250,000 US$ (الولايات المتحدة) — أي فجوة تبلغ 567 ضعفاً. لكن الاستنتاج الأهم يظهر حين يكون السقف متطابقاً: 19 من هذه الولايات القضائية مثبّتة عند 100,000 يورو بالضبط، لا لأن 19 حكومة اختارت الرقم نفسه كلٌّ على حدة، بل لأن المادة 6(1) من التوجيه 2014/49/EU تفرضه. وبالقياس إلى دخل الفرد، يحمي هذا الثابت القانوني الواحد في بلغاريا سنواتٍ من الدخل تفوق ما يحميه في أيرلندا بمقدار 6.42 أضعاف. التباين الذي يذكره الجميع يقع في العملة؛ أما التباين الذي يهم فيقع في المقام.
أبرز النتائج
يغطّي ضمان الودائع نفسه البالغ 100,000 € ما يعادل 6.2 سنة من الدخل في بلغاريا، لكن 0.96 فقط في أيرلندا. نقارن الحدود القانونية في 68 ولاية قضائية.
- الأقصى الولايات المتحدة — 250,000 US$
- الأقل غانا — 441 US$
- الأبرز 19 دولة × 100,000 € → 6.4×
- التغطية 67 دولة · 2024
كيف تُحتسب الأرقام. يُحوَّل كل سقف قانوني إلى الدولار الأمريكي بسعر الصرف الرسمي للبنك الدولي (وحدة العملة المحلية مقابل الدولار، متوسط الفترة) لعام 2024، ثم يُقسَم على نصيب الفرد من الناتج المحلي الإجمالي للعام نفسه لينتج عدد سنوات الدخل المتوسط التي يحميها. أما السقوف المحددة باليورو بحكم القانون فتُحوَّل مرة واحدة من اليورو، ولا يُعاد تحويلها أبداً من عملة وطنية. والسقوف نفسها سارية حتى 2026-07؛ ولا يعود إلى 2024 سوى الأساس المرجعي للتحويل، إذ إنها آخر سنة تقويمية كاملة منشورة.
قانون واحد ورقم واحد، وقيمة تتفاوت بمقدار 6.42 أضعاف
تضمن هذه الولايات القضائية الـ19 جميعها 100,000 يورو بالضبط لكل مودع لدى كل مصرف. وهذا ليس خياراً وطنياً — فالمادة 6(1) من التوجيه 2014/49/EU هي التي تحدده، وكل عضو في الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية ينقل الرقم ذاته إلى تشريعه. وبالدولار تبدو هذه الدول متطابقة تماماً، جميعها عند 108,238 دولار. أما بالقياس إلى دخل الفرد فهي ليست متشابهة على الإطلاق.
| الولاية القضائية | السقف (USD) | نصيب الفرد من الناتج | سنوات محمية |
|---|---|---|---|
| بلغاريا | 108,238 US$ | 17,597 US$ | 6.15× |
| رومانيا | 108,238 US$ | 20,080 US$ | 5.39× |
| هنغاريا | 108,238 US$ | 23,305 US$ | 4.64× |
| كرواتيا | 108,238 US$ | 24,050 US$ | 4.50× |
| اليونان | 108,238 US$ | 24,626 US$ | 4.40× |
| بولندا | 108,238 US$ | 25,104 US$ | 4.31× |
| البرتغال | 108,238 US$ | 29,328 US$ | 3.69× |
| التشيك | 108,238 US$ | 31,828 US$ | 3.40× |
| إسبانيا | 108,238 US$ | 35,327 US$ | 3.06× |
| إيطاليا | 108,238 US$ | 40,430 US$ | 2.68× |
| فرنسا | 108,238 US$ | 46,103 US$ | 2.35× |
| فنلندا | 108,238 US$ | 53,156 US$ | 2.04× |
| ألمانيا | 108,238 US$ | 56,104 US$ | 1.93× |
| بلجيكا | 108,238 US$ | 56,582 US$ | 1.91× |
| النمسا | 108,238 US$ | 58,269 US$ | 1.86× |
| هولندا | 108,238 US$ | 67,465 US$ | 1.60× |
| الدانمرك | 108,238 US$ | 71,026 US$ | 1.52× |
| آيسلندا | 108,238 US$ | 85,863 US$ | 1.26× |
| أيرلندا | 108,238 US$ | 112,895 US$ | 0.96× |
19 ولاية قضائية بسقف قانوني متطابق قدره 100,000 يورو، مرتبة حسب عدد سنوات نصيب الفرد من الناتج المحلي الإجمالي التي يغطيها. حُوِّل مرة واحدة من اليورو بمتوسط سعر البنك الدولي لعام 2024.
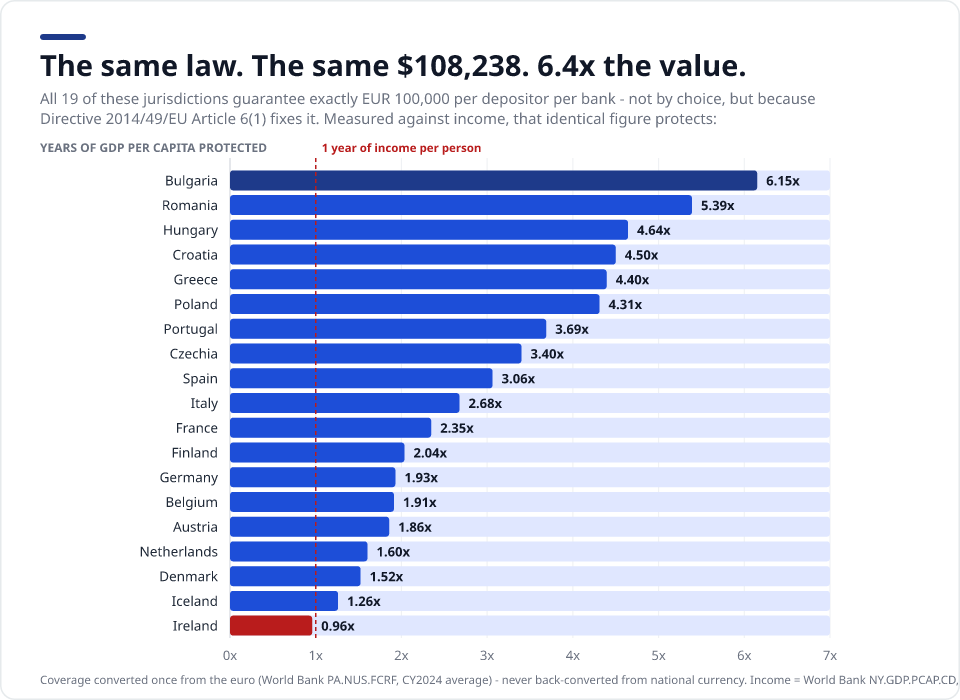
لهذا السبب فإن أي جدول لـ«حماية الودائع حسب الدولة» مقوَّم باليورو أو الدولار وحدهما يضلّل القارئ بشأن ثلث أوروبا: فهو يعرض ثابتاً قانونياً وكأنه نتيجة بحث. التباين حقيقي، لكنه يقع في المقام.
المؤشر الكامل
68 ولاية قضائية، وعملة واحدة، ومنهج واحد. كل صف يمثل سقفاً قانونياً لكل مودع لدى كل مؤسسة، لفئة ملكية واحدة وأرصدة عادية، ويحيل إلى النص القانوني الأصلي الذي جاء منه.
| # | الولاية القضائية | السقف | العملة | السقف (USD) | سنوات محمية | الترتيب بالسنوات | ملاحظة | المصدر |
|---|---|---|---|---|---|---|---|---|
| 1 | الولايات المتحدة | 250,000 | USD | 250,000 US$ | 2.90× | 26 | يتضاعف حسب فئة الملكية | fdic.gov |
| 2 | النرويج | 2,000,000 | NOK | 186,119 US$ | 2.07× | 39 | الودائع المسجّلة في النرويج فقط | bankenessikringsfond.no |
| 3 | أستراليا | 250,000 | AUD | 164,978 US$ | 2.55× | 31 | تُستثنى الودائع بالعملات الأجنبية؛ دون تمويل مسبق | apra.gov.au |
| 4 | المملكة المتحدة | 120,000 | GBP | 153,371 US$ | 2.88× | 27 | رُفع في 1 ديسمبر 2025 | fscs.org.uk |
| 5 | إندونيسيا | 2,000,000,000 | IDR | 126,140 US$ | 25.61× | 1 | شرط سعر الفائدة («3T») يُسقط التغطية | lps.go.id |
| 6 | سويسرا | 100,000 | CHF | 113,579 US$ | 1.05× | 60 | سقف إجمالي للنظام: 7.9 مليار CHF | esisuisse.ch |
| 7 | ليختنشتاين | 100,000 | CHF | 113,579 US$ | 0.52× | 66 | مبلغ ثابت بالفرنك السويسري، لا ما يعادله باليورو | gesetze.li |
| 8 | السويد | 1,150,000 | SEK | 108,823 US$ | 1.90× | 46 | يعادل 100,000 يورو، ويُعاد ضبطه كل 5 سنوات | riksgalden.se |
| 9 | ألمانيا | 100,000 | EUR | 108,238 US$ | 1.93× | 44 | 3 أنظمة قطاعية | edb-banken.de |
| 10 | فرنسا | 100,000 | EUR | 108,238 US$ | 2.35× | 36 | +100,000 يورو ضمان حكومي منفصل لدفاتر الادخار المنظّمة | garantiedesdepots.fr |
| 11 | إيطاليا | 100,000 | EUR | 108,238 US$ | 2.68× | 29 | لكل مصرف حتى ضمن المجموعة الواحدة | fitd.it |
| 12 | إسبانيا | 100,000 | EUR | 108,238 US$ | 3.06× | 25 | fgd.es | |
| 13 | هولندا | 100,000 | EUR | 108,238 US$ | 1.60× | 51 | يُجمع عبر العلامات التجارية للمصرف نفسه | dnb.nl |
| 14 | أيرلندا | 100,000 | EUR | 108,238 US$ | 0.96× | 62 | تشمل الاتحادات الائتمانية | depositguarantee.ie |
| 15 | البرتغال | 100,000 | EUR | 108,238 US$ | 3.69× | 20 | الأرصدة المرتفعة المؤقتة بلا سقف لمدة 12 شهراً | fgd.pt |
| 16 | اليونان | 100,000 | EUR | 108,238 US$ | 4.40× | 11 | مقاصة مع ديون المودِع للمصرف | teke.gr |
| 17 | بلجيكا | 100,000 | EUR | 108,238 US$ | 1.91× | 45 | 3 سقوف متوازية | garantiefonds.belgium.be |
| 18 | النمسا | 100,000 | EUR | 108,238 US$ | 1.86× | 48 | 3 أنظمة قطاعية (مصحَّح) | einlagensicherung.at |
| 19 | فنلندا | 100,000 | EUR | 108,238 US$ | 2.04× | 41 | المجموعة المندمجة = مصرف واحد | rvv.fi |
| 20 | الدانمرك | 100,000 | EUR | 108,238 US$ | 1.52× | 53 | مقوَّم باليورو، لا بالكرونة الدنماركية | fs.dk |
| 21 | بولندا | 100,000 | EUR | 108,238 US$ | 4.31× | 13 | يُدفع بالزلوتي بسعر تاريخ الإفلاس | bfg.pl |
| 22 | التشيك | 100,000 | EUR | 108,238 US$ | 3.40× | 22 | يُدفع بالكرونة التشيكية بسعر اليوم الحاسم | garancnisystem.cz |
| 23 | هنغاريا | 100,000 | EUR | 108,238 US$ | 4.64× | 7 | يُدفع بالفورنت المجري | oba.hu |
| 24 | رومانيا متوسطة | 100,000 | EUR | 108,238 US$ | 5.39× | 5 | موثوقية المصادر متوسطة | eur-lex.europa.eu |
| 25 | بلغاريا | 100,000 | EUR | 108,238 US$ | 6.15× | 4 | اعتُمد اليورو في 1 يناير 2026 | dif.bg |
| 26 | كرواتيا | 100,000 | EUR | 108,238 US$ | 4.50× | 9 | مقاصة مع ديون المودِع للمصرف | haod.hr |
| 27 | آيسلندا | 100,000 | EUR | 108,238 US$ | 1.26× | 57 | مقوَّم باليورو، والكرونة الآيسلندية معوَّمة | althingi.is |
| 28 | سان مارينو | 100,000 | EUR | 108,238 US$ | غير متاح | — | يطابق مستوى التوجيه الأوروبي لكنه خارج الاتحاد الأوروبي | bcsm.sm |
| 29 | هونغ كونغ | 800,000 | HKD | 102,514 US$ | 1.89× | 47 | رُفع في 1 أكتوبر 2024 | dps.org.hk |
| 30 | تايوان | 3,000,000 | TWD | 93,425 US$ | 2.73× | 28 | سعر الصرف والدخل من صندوق النقد الدولي كمصدر بديل | cdic.gov.tw |
| 31 | سنغافورة | 100,000 | SGD | 74,837 US$ | 0.79× | 65 | +100,000 دولار سنغافوري لحساب CPF منفصل | sdic.org.sg |
| 32 | كوريا الجنوبية | 100,000,000 | KRW | 73,347 US$ | 2.02× | 42 | تضاعف في 1 سبتمبر 2025 | kdic.or.kr |
| 33 | كندا | 100,000 | CAD | 73,027 US$ | 1.33× | 56 | 9 فئات تغطية | cdic.ca |
| 34 | الأردن | 50,000 | JOD | 70,423 US$ | 13.88× | 2 | بالدينار الأردني فقط، وتُستثنى العملات الأجنبية | dic.gov.jo |
| 35 | الصين | 500,000 | CNY | 69,469 US$ | 5.23× | 6 | نادراً ما يُطبَّق السقف عملياً | pbc.gov.cn |
| 36 | اليابان | 10,000,000 | JPY | 66,065 US$ | 1.95× | 43 | ودائع التسوية بلا حدّ | fsa.go.jp |
| 37 | نيوزيلندا | 100,000 | NZD | 60,521 US$ | 1.22× | 58 | النظام سارٍ منذ 1 يوليو 2025 فقط | rbnz.govt.nz |
| 38 | أذربيجان | 100,000 | AZN | 58,824 US$ | 8.06× | 3 | الأهلية مشروطة بسعر الفائدة | adif.gov.az |
| 39 | الأرجنتين | 50,000,000 | ARS | 54,663 US$ | 3.91× | 17 | تضاعف في 1 أبريل 2026؛ وتُستثنى الودائع مرتفعة العائد | bcra.gob.ar |
| 40 | ماليزيا | 250,000 | MYR | 54,628 US$ | 4.60× | 8 | سلّتان منفصلتان، إسلامية وتقليدية | pidm.gov.my |
| 41 | صربيا | 50,000 | EUR | 54,119 US$ | 3.96× | 16 | ليست في الاتحاد الأوروبي — نصف مستوى التوجيه الأوروبي | aod.rs |
| 42 | الجبل الأسود | 50,000 | EUR | 54,119 US$ | 4.08× | 15 | 100,000 يورو معلّق حتى الانضمام إلى الاتحاد الأوروبي | fzdcg.org |
| 43 | المملكة العربية السعودية | 200,000 | SAR | 53,333 US$ | 1.50× | 55 | rulebook.sama.gov.sa | |
| 44 | البحرين متوسطة | 20,000 | BHD | 53,191 US$ | 1.79× | 49 | يشمل حسابات الاستثمار غير المقيّدة؛ صُحّح التاريخ إلى 13 يناير 2011 | cbb.gov.bh |
| 45 | البرازيل | 250,000 | BRL | 46,391 US$ | 4.50× | 10 | سقف إجمالي متجدد قدره مليون ريال برازيلي كل 4 سنوات | fgc.org.br |
| 46 | البوسنة والهرسك | 70,000 | BAM | 38,726 US$ | 4.12× | 14 | مقوَّم بالمارك البوسني القابل للتحويل، لا سقف باليورو | aod.ba |
| 47 | تركيا | 1,200,000 | TRY | 36,579 US$ | 2.30× | 38 | يُعاد ربطه بالمؤشر كل يناير | tmsf.org.tr |
| 48 | بيرو | 122,000 | PEN | 32,512 US$ | 3.81× | 19 | يُعاد ضبطه كل ربع سنة | fsd.org.pe |
| 49 | مقدونيا الشمالية | 30,000 | EUR | 32,471 US$ | 3.49× | 21 | للأشخاص الطبيعيين فقط؛ يُدفع بالدينار المقدوني | fodsk.org.mk |
| 50 | تايلاند | 1,000,000 | THB | 28,334 US$ | 3.84× | 18 | بالبات التايلاندي فقط، وتُستثنى العملات الأجنبية | dpa.or.th |
| 51 | ألبانيا | 2,500,000 | ALL | 26,846 US$ | 2.36× | 35 | شريحة فرعية لجمعيات الادخار والائتمان: 2,000,000 ALL | asd.gov.al |
| 52 | كازاخستان | 10,000,000 | KZT | 21,324 US$ | 1.51× | 54 | الشريحة العادية؛ للادخار المقيّد بأجل: 20 مليون تنغي | kdif.kz |
| 53 | جورجيا | 50,000 | GEL | 18,378 US$ | 2.05× | 40 | رُفع في 1 أبريل 2026 من 30,000 لاري | diagency.ge |
| 54 | الفلبين | 1,000,000 | PHP | 17,455 US$ | 4.38× | 12 | تضاعف في 15 مارس 2025 بقرار من مجلس الإدارة | pia.gov.ph |
| 55 | روسيا | 1,400,000 | RUB | 15,127 US$ | 1.01× | 61 | 3 سقوف متزامنة | consultant.ru |
| 56 | فيتنام | 350,000,000 | VND | 14,484 US$ | 3.07× | 24 | تغيّر في 13 يوليو 2026؛ بالدونغ وللأفراد فقط | div.gov.vn |
| 57 | كولومبيا | 50,000,000 | COP | 12,272 US$ | 1.54× | 52 | مجمَّد منذ 2017 | fogafin.gov.co |
| 58 | الهند | 500,000 | INR | 5,976 US$ | 2.31× | 37 | بحسب «الحق والصفة» | dicgc.org.in |
| 59 | جنوب أفريقيا | 100,000 | ZAR | 5,456 US$ | 0.87× | 63 | النظام سارٍ منذ 1 أبريل 2024 فقط | resbank.co.za |
| 60 | نيبال متوسطة | 500,000 | NPR | 3,739 US$ | 2.56× | 30 | للأشخاص الطبيعيين فقط | dcgf.gov.np |
| 61 | كينيا | 500,000 | KES | 3,709 US$ | 1.74× | 50 | مسودة إشعار من شأنها مضاعفته | kdic.go.ke |
| 62 | سريلانكا | 1,100,000 | LKR | 3,641 US$ | 0.80× | 64 | سعر الصرف من البنك المركزي السريلانكي كمصدر بديل | cbsl.gov.lk |
| 63 | باكستان | 1,000,000 | PKR | 3,590 US$ | 2.43× | 33 | تضاعف في 1 أكتوبر 2024 | dpc.org.pk |
| 64 | نيجيريا | 5,000,000 | NGN | 3,381 US$ | 3.12× | 23 | شريحة المصارف التجارية؛ مصارف التمويل الأصغر: مليونا نايرا | ndic.gov.ng |
| 65 | زيمبابوي متوسطة | 3,000 | USD | 3,000 US$ | 1.20× | 59 | شريحة مؤسسات التمويل الأصغر المتلقية للودائع: 2,000 دولار أمريكي؛ لا تاريخ منشور في الجريدة الرسمية — يُرجى التحقق لدى مؤسسة حماية الودائع (DPC) | dpcorp.co.zw |
| 66 | تنزانيا | 7,500,000 | TZS | 2,887 US$ | 2.42× | 34 | bot.go.tz | |
| 67 | أوغندا | 10,000,000 | UGX | 2,662 US$ | 2.47× | 32 | للحساب المشترك سقف خاص به | dpf.or.ug |
| 68 | غانا | 6,250 | GHS | 441 US$ | 0.18× | 67 | مؤسسات تلقّي الودائع المتخصصة: 1,250 GHS فقط | gdpc.gov.gh |
مرتّبة حسب السقف القانوني بالدولار الأمريكي. الصفوف المظللة بالأزرق مثبّتة عند 100,000 يورو بموجب التوجيه 2014/49/EU لا بقرار وطني. الصفوف الموسومة بثقة «متوسطة» أو «منخفضة» تستند إلى مصدر واحد أو تنطوي على تفصيل غير محسوم، وقد وُسمت صراحةً بدل تمريرها بصمت. وحيثما لم يوفّر الأساس المرجعي للبنك الدولي سعر صرف، يذكر الصف المصدر البديل الذي استُخدم.
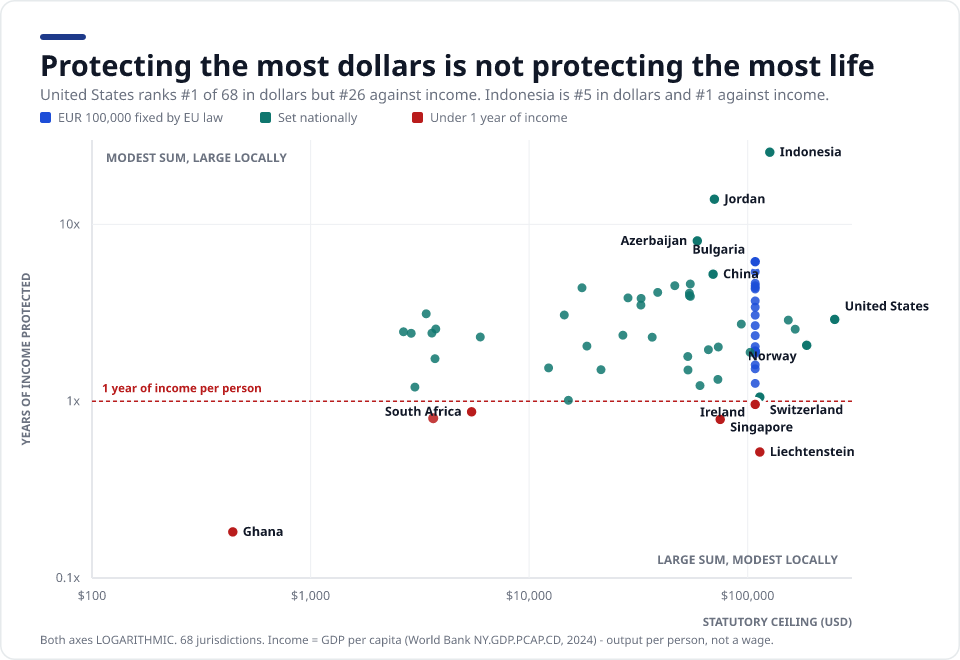
حماية أكبر عدد من الدولارات ليست حماية أكبر قدر من الحياة
رتّب الولايات القضائية الـ68 نفسها بالدولار ثم بسنوات الدخل، وستجد الترتيبين متباعدين بشدة. وهذا التباعد هو المقصود: الضمان لا معنى له إلا بالقياس إلى تكلفة العيش حيث تسكن.
أكبر ضمان في هذا المؤشر بالقيمة النقدية هو 250,000 US$ (الولايات المتحدة)، ويحتل المرتبة 26 من 67 حين يُقاس بدخل الفرد. وأوضح انقلاب يسير في الاتجاه المعاكس: الفلبين — المرتبة 54 فقط بالدولار، لكن المرتبة 12 بالقياس إلى الدخل، بمضاعف قدره 4.38. وفي الطرف الآخر، تحمي 6 من الولايات القضائية أقل من سنة واحدة من متوسط الدخل: غانا وليختنشتاين وسنغافورة وسريلانكا وجنوب أفريقيا وأيرلندا. وليختنشتاين هي الحالة المخالفة للحدس: سقف قدره 100,000 فرنك سويسري (CHF) سخيٌّ بالقيمة المطلقة، لكن نصيب الفرد من الناتج المحلي الإجمالي فيها هو الأعلى في المؤشر، فلا يشتري السقف سوى نصف سنة بالكاد.
هل يصمد هذا الجدول؟
أُعيد بناء مجموعة البيانات بشكل مستقل من مصادر أولية — كل ولاية قضائية من مؤسسة ضمان الودائع أو النص القانوني الخاص بها — ثم قُورنت بالمرجع الذي ينشره هذا القطاع نفسه. تعرض IADI التغطية كمضاعف لنصيب الفرد من الناتج المحلي الإجمالي عبر 53 ولاية قضائية نحو عام 2020.
| المقياس | هذا المؤشر (68 ولاية قضائية، 2024) | المنشور من IADI (53 ولاية قضائية، 2020) |
|---|---|---|
| الوسيط (التغطية ÷ نصيب الفرد من الناتج) | 2.42× | 2.30× |
| المتوسط الحسابي | 3.20× | 3.6× |
| المدى | 0.18×–25.61× | 0.4×–أكثر من 20× |
يبعد وسيطنا +5.2% عن وسيط IADI، رغم أنه مبني على مصادر مختلفة وسنة مختلفة. وهذا هو الفحص الذي يهم: هذا الجدول لا يطلب أن يُصدَّق، بل يعيد إنتاج المرجع المعتمد ثم يوسّعه ليشمل 14 من الولايات القضائية الإضافية، ويمدّه زمنياً من 2020 إلى 2024.
ما لا يقوله هذا الجدول
عشرة أسباب تجعل أي مقارنة للتغطية بين الدول تنحرف عن الصواب. وكلٌّ منها ينطبق على صفوف في الجدول أعلاه، وكلٌّ منها سبب كافٍ لقراءة السقف باعتباره نقطة بداية لا إجابة نهائية.
فئات الملكية تعني أن الرقم المعلن ليس الحد الأقصى
يقارن هذا الجدول السقوف القانونية لفئة ملكية واحدة. وبعض الأنظمة تضاعفها: ففي الولايات المتحدة سبع فئات ملكية، وقد يكون صاحب حساب ائتماني له خمسة مستفيدين أو أكثر مؤمَّناً بمبلغ 1,250,000 دولار في مصرف واحد. ولدى كندا تسع فئات، وتدير ماليزيا سلّتين منفصلتين، إسلامية وتقليدية، بينما تغطي نيجيريا والهند بحسب «الحق والصفة».
ستة سقوف محددة باليورو لكنها تُدفع بعملة أخرى
تحمل صفوف الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية التسعة عشر جميعها المبلغ نفسه، 100,000 يورو، غير أن اليورو ليس العملة الوطنية في الدانمرك وبولندا والتشيك وهنغاريا ورومانيا وآيسلندا: فالسقف مقوَّم باليورو ويُدفع محلياً بسعر تاريخ الإفلاس. وإعادة تحويل رقم منشور بالزلوتي أو الكورونا بسعر هذا العام تُدخِل تبايناً لا وجود له في النص القانوني، ولذلك يُحوَّل كل صف مثبّت باليورو هنا مرة واحدة، من اليورو. أما السويد فهي الحالة القريبة من الكتلة دون أن تكون منها: إذ تحدد سقفها الخاص بالكرونة السويدية مصمَّماً ليتتبع 100,000 يورو، ولهذا تقع خارج كتلة السقوف المتطابقة مباشرةً لا داخلها.
أربع ولايات قضائية تستخدم وحدة حساب مفهرسة لا عملة
تقوّم المكسيك (UDI) وتشيلي (UF) وبوليفيا (UFV) وأورغواي (UI) التغطية بوحدات يُعاد تسعيرها باستمرار، فلا قيمة نقدية ثابتة لها، ولذلك تُعرض في لوحة منفصلة بدل إدراجها في الترتيب. وتزيد تشيلي الأمر تعقيداً: فسقفها لكل سنة تقويمية لا لكل حالة إفلاس، ويشمل الأشخاص الطبيعيين فقط.
حدود فرعية بحسب فئة المؤسسة
قد يخفي رقم وطني واحد شريحةً أدنى. تحمي نيجيريا 5 ملايين نايرا لدى المصارف لكن مليوني نايرا لدى مؤسسات التمويل الأصغر؛ وتحمي غانا 6,250 GHS لكن 1,250 GHS لدى مؤسسات تلقّي الودائع المتخصصة؛ وألبانيا 2.5 مليون ALL لدى المصارف لكن مليونين لدى جمعيات الادخار والائتمان؛ وزيمبابوي 3,000 دولار أمريكي لدى المصارف لكن 2,000 دولار أمريكي لدى مؤسسات التمويل الأصغر. والاكتفاء بذكر الشريحة الأعلى يبالغ في تقدير ما يتمتع به صاحب الحساب العادي من حماية.
الودائع بالعملات الأجنبية تشطر العالم شطرين
مستبعدة تماماً في اليابان وسنغافورة وتايلاند وفيتنام والأردن وأستراليا. ومغطاة لكن تُدفع بالعملة المحلية بسعر تاريخ الإفلاس في باكستان وأوغندا وجنوب أفريقيا وغانا وأوكرانيا والتشيك ورومانيا وهنغاريا — فيتحمل المودع مخاطر سعر الصرف. ومفصولة في حساب مستقل في أورغواي.
قد تسقط التغطية بسبب السلوك أو سعر الفائدة
تُلغي قواعد «3T» الإندونيسية التغطية بالكامل إذا تجاوز سعر الفائدة على الوديعة معدل الضمان الذي تحدده LPS. وتحصر أذربيجان الأهلية في الودائع التي لا يتجاوز عائدها 12% بالمانات و2.5% بالعملات الأجنبية. وتستبعد الأرجنتين الودائع التي تدفع أكثر من المرجع الذي يحدده البنك المركزي. ولا نظير لذلك في معظم الأنظمة، ولذلك قد يؤدي السعي وراء عائد أعلى إلى فقدان الضمان دون أن ينتبه المودع.
المقاصة الصافية مقابل ما تدين به للمصرف
تدفع اليونان 77,000 يورو عن وديعة قدرها 80,000 يورو إذا كان على صاحبها دَين قدره 3,000 يورو للمصرف نفسه. وتطبّق كرواتيا ونيجيريا وغانا وألبانيا والبوسنة والهرسك والجبل الأسود ومقدونيا الشمالية المقاصة ذاتها. وهي غير مرئية في أي جدول معلن، بما في ذلك هذا الجدول.
«دولة واحدة، نظام واحد» عبارة خاطئة
لدى ألمانيا ثلاثة أنظمة قانونية أو أكثر، وللنمسا ثلاثة، ولإيطاليا اثنان، وتتوزع كوريا الجنوبية بين KDIC وصناديق منفصلة للتعاونيات الائتمانية. الرقم واحد في جميعها؛ أما الجهة التي تدفعه فليست واحدة.
الأرصدة المرتفعة المؤقتة غير موحّدة
تحمي البرتغال عائدات بيع المنزل دون سقف لمدة 12 شهراً؛ وتضيف ألمانيا والنمسا وهولندا 500,000 يورو فوق الأساس، أي نحو 600,000 يورو إجمالاً — وهو ما يُنقَل روتينياً على أنه 500,000 يورو فقط. ويضيف الجبل الأسود 30,000 يورو. ويوحّد التوجيه (EU) 2026/804 هذا عند 500,000 يورو لمدة ستة أشهر، لكن مهلة النقل إلى التشريعات الوطنية تمتد حتى 11 مايو 2028، ولذلك يعرض هذا الجدول القانون النافذ حالياً.
قد يتعارض النص القانوني مع الممارسة
لا يزال النص الفلبيني (RA 3591) ينص على 500,000 بيزو؛ أما المبلغ المعمول به وهو 1,000,000 بيزو فمصدره قرار من مجلس الإدارة بموجب صلاحية مفوَّضة. وتنص المادة 7(4) في الجبل الأسود على 100,000 يورو، لكن حكماً انتقالياً يُبقيها عند 50,000 يورو حتى الانضمام إلى الاتحاد الأوروبي. والاكتفاء بقراءة المادة الرئيسية ينشر الرقم الخاطئ في الحالتين.
الرقم المعلن حدٌّ أدنى لا حدٌّ أقصى بالنسبة لأسرة حقيقية. فكل ما هنا هو السقف القانوني لفئة ملكية واحدة: لكل مودع، ولكل مؤسسة، وللأرصدة العادية. أما ما يمكن لأي شخص أن يستردّه فعلاً فيتوقف على كيفية تسجيل حساباته، وبأي عملة هي، وما يدين به للمصرف نفسه.
خارج الترتيب، ولماذا
ولايات قضائية موثّقة لا يمكن إدراجها بأمانة في ترتيب دولاري، والولايات التي استُبعدت كلياً.
وحدات حساب مفهرسة — لا قيمة نقدية ثابتة لها
أربعة أنظمة تقوّم التغطية بوحدة يُعاد تسعيرها باستمرار، فأي رقم دولاري سيعكس تاريخ التسعير لا السياسة نفسها. والقيم أدناه مثبّتة إلى 2024-12-31 لتتوافق مع الأساس المرجعي للتحويل.
| الولاية القضائية | الوحدة | التغطية القانونية | قيمة الوحدة | المعادل بالعملة المحلية |
|---|---|---|---|---|
| المكسيك | UDI | 400,000 UDI | 8.34091 MXN | 3,336,364 MXN |
| تشيلي | UF | 200 UF لكل مصرف، و400 UF على مستوى النظام كله، لكل سنة تقويمية | 38,416.69 CLP | 7,683,338 CLP |
| بوليفيا | UFV | 40,000 UFV | 2.57833 BOB | 103,133 BOB |
| أورغواي | UI | 250,000 UI، إضافة إلى 10,000 دولار أمريكي منفصلة للودائع بالعملات الأجنبية | 6.169 UYU | 1,542,250 UYU |
هذه الوحدات تتحرك بسرعة، وهذا بالضبط سبب استبعادها من الترتيب: ارتفعت UFV البوليفية نحو 28% وارتفعت UDI المكسيكية نحو 5% منذ تاريخ التثبيت. وتزيد تشيلي الأمر تعقيداً — فسقفها لكل سنة تقويمية لا لكل حالة إفلاس، ويشمل الأشخاص الطبيعيين فقط، بينما تغطي أورغواي الأشخاص الاعتباريين صراحةً أيضاً.
ضمانات شاملة — لا سقف يمكن ترتيبه
- الكويت. ضمان سيادي شامل ودائم بموجب القانون 30/2008. لا يوجد سقف يمكن ترتيبه.
- أوكرانيا. تغطية كاملة طوال فترة الأحكام العرفية، تعود إلى 600,000 هريفنيا بعد ثلاثة أشهر بالضبط من انتهائها.
لا يوجد نظام على الإطلاق
- قطر. المصرف المركزي مكلَّف بإنشاء نظام لتأمين الودائع، ولم يفعل ذلك بعد.
استُبعدت بدل نشرها على أساس هشّ
ست ولايات قضائية بُحثت ثم استُبعدت عمداً. فنشر رقم خاطئ يبدو معقولاً أسوأ من فجوة معلنة بصدق.
- المغرب. المنشور المستشهد به 22/G/2006 أُلغي صراحةً بالمنشور 6/W/2018. ولا ينصّ أي نص نافذ على رقم 80,000 درهم المتداول.
- مصر. تفوّض المادة 176 من القانون 194/2020 تحديد الحد الأقصى إلى نظام أساسي لم يُنشر قط، فلا يوجد سقف في السجل العام.
- بنغلاديش. تعارض قائم: ينشر المصرف المركزي رقم 100,000 تاكا بموجب قانون مُلغى، بينما لا يذكر المصدر الوحيد لقانون 2026 أي سقف على الإطلاق.
- الإكوادور. ليس سقفاً وطنياً واحداً بل من 1,000 إلى 32,000 دولار أمريكي حسب شريحة المؤسسة، والمصدر الأولي وثيقة تعود إلى 2016.
- لبنان. النص المستشهد به لا يتضمن هذا الادعاء، و75 مليون ليرة لبنانية لا معنى اقتصادياً لها في ظل القيود على حركة رؤوس الأموال.
- الإمارات العربية المتحدة. كلا المرجعين المتاحين نصٌّ مُلغى، والنص الحالي غير مقروء، فلا يمكن حتى توثيق استنتاج «عدم وجود نظام».
المنهجية
العملة
تُحوَّل السقوف القانونية بسعر الصرف الرسمي للبنك الدولي، وحدة العملة المحلية مقابل الدولار الأمريكي، متوسط الفترة، للسنة التقويمية 2024. وبالنسبة لأعضاء الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية، فالسقف 100,000 يورو بحكم القانون ويُحوَّل مرة واحدة من اليورو — ولا يُعاد أبداً تحويل الأرقام بالعملات الوطنية، لأن تلك الأنظمة تحوّل بسعر تاريخ الإفلاس لا بسعر ثابت. وحيثما لا يوفّر الأساس المرجعي سعراً، يذكر الصف مصدره البديل: سريلانكا من البنك المركزي لسريلانكا (CBSL)، وتايوان من صندوق النقد الدولي (IMF)، لأن تايوان غائبة تماماً عن بيانات البنك الدولي.
الدخل
التغطية كمضاعف لنصيب الفرد من الناتج المحلي الإجمالي — وهو المقياس الذي تستخدمه IADI ومجلس الاستقرار المالي (FSB) وصندوق النقد الدولي (IMF) لهذه المقارنة تحديداً. ونصيب الفرد من الناتج المحلي الإجمالي هو الإنتاج لكل شخص، شاملاً رأس المال والحكومة؛ فهو ليس أجراً وليس وسيطاً. ولو توفّر الأجر الوسيط لكان مقاماً أفضل، لكن ILOSTAT تنشر متوسطاً لا وسيطاً، ولا تغطي ما يكفي من هذه الولايات القضائية لاستخدامها دون أن يسقط من الجدول بصمت طرفه الأدنى تغطيةً.
النطاق
سقوف قانونية لكل مودع لدى كل مؤسسة، لفئة ملكية واحدة، وأرصدة عادية (غير مؤقتة). ومن أصل 74 ولاية قضائية بُحثت، نُشرت 68 هنا واستُبعدت ست بسبب جودة المصادر. وهناك ولاية قضائية واحدة مدرجة في الترتيب الدولاري لكن دون رقم للدخل، لأن الأساس المرجعي لا ينشر لها رقماً؛ وقد استُبعدت من كل إحصاء متعلق بالدخل بدل إسناد قيمة تقديرية إليها.
حداثة البيانات
سقوف الودائع تتغير أكثر مما يُظن: 22% من الصفوف هنا تغيّرت خلال 24 شهراً. تعيد بيرو ضبط سقفها فصلياً، وتعيد تركيا فهرسته كل يناير، وحرّكته مؤخراً كل من المملكة المتحدة والسويد وكوريا الجنوبية والأرجنتين وجورجيا. يُراجَع هذا المؤشر فصلياً، ويحمل كل صف تاريخ تأكيد رقمه. وحيثما تعذّر التحقق من تاريخ النفاذ، يترك الصف الخانة فارغة بدل التخمين.
أسئلة شائعة
هل أموالي في أمان إذا أفلس مصرفي؟
حتى سقف ولايتك القضائية فقط، وللودائع المؤهلة وحدها. وفوق ذلك تصبح دائناً عادياً للمصرف المفلس وقد تسترد القليل أو لا شيء. والخلاصة العملية من هذا الجدول أن السقف يُحتسب لكل مودع لدى كل مؤسسة، ولذلك يمكن غالباً حماية الأرصدة التي تتجاوزه بمجرد توزيعها على مصارف منفصلة.
لماذا تعتمد دول كثيرة رقم 100,000 يورو بالضبط؟
لأنه ليس مصادفة ولا تقارباً تلقائياً. تُلزم المادة 6(1) من التوجيه 2014/49/EU كل دولة عضو بتحديد المستوى عند 100,000 يورو، ولذلك تحمل 19 ولاية قضائية في هذا المؤشر الرقم ذاته بحكم القانون. وما يختلف بينها هو قيمة ذلك الرقم محلياً، وهو مغزى العمود الثاني بأكمله.
هل يخبرني هذا الجدول بأقصى ما يمكن تغطيته لدى مصرف واحد؟
لا — بل العكس تماماً وعن قصد. كل رقم هنا هو السقف القانوني لفئة ملكية واحدة. والأنظمة التي تعترف بفئات متعددة قد تغطي المودع الواحد بمبالغ أكبر بكثير في المؤسسة نفسها: ففي الولايات المتحدة، تعني الفئات السبع أن صاحب حساب ائتماني له عدة مستفيدين قد يكون مؤمَّناً بما يتجاوز المليون دولار بكثير في مصرف واحد.
لماذا استخدام نصيب الفرد من الناتج المحلي الإجمالي بدل متوسط الراتب؟
لأنه لا توجد سلسلة بيانات للأجور عميقة بما يكفي لتغطية هذه الولايات القضائية. تنشر ILOSTAT متوسطاً لا وسيطاً، وتغطيتها للدول تضطرنا إلى إسقاط الولايات القضائية منخفضة التغطية التي تقوم عليها المقارنة أصلاً. ونصيب الفرد من الناتج المحلي الإجمالي هو المقياس الذي تستخدمه IADI وصندوق النقد الدولي (IMF) لهذه المقارنة، لكنه إنتاج لكل شخص لا أجر، وينبغي قراءته كمعيار قياس لا كدخل أي شخص.
ما مدى حداثة هذه البيانات؟
أُكِّدت السقوف في 2026-07 ويُراجَع المؤشر فصلياً. أما أسعار الصرف وأرقام الدخل فتعود إلى السنة التقويمية 2024، وهي آخر سنة كاملة ينشرها البنك الدولي — فالسقوف حديثة رغم أن الأساس المرجعي يحمل تاريخاً أسبق. وبما أن 22% من هذه الحدود تغيّرت خلال 24 شهراً، تحقّق دائماً من ولايتك القضائية لدى مؤسسة ضمان الودائع فيها قبل أن تتصرف.
المصادر
- البنك الدولي — سعر الصرف الرسمي (وحدة العملة المحلية مقابل الدولار الأمريكي، متوسط الفترة)، PA.NUS.FCRF، السنة التقويمية 2024
- البنك الدولي — نصيب الفرد من الناتج المحلي الإجمالي (بالدولار الأمريكي الجاري)، NY.GDP.PCAP.CD، السنة التقويمية 2024
- التوجيه 2014/49/EU بشأن أنظمة ضمان الودائع — تثبّت المادة 6(1) مستوى التغطية عند 100,000 يورو
- التوجيه (EU) 2026/804 (DGSD II) — نافذ منذ 10 مايو 2026، ويجب نقله إلى القوانين الوطنية بحلول 11 مايو 2028
- FDIC — تغطية تأمين الودائع: 250,000 دولار أمريكي لكل مودِع، لكل مصرف مؤمَّن، لكل فئة ملكية
- IADI — ورقة بحثية عن تغطية تأمين الودائع ونطاقه (المعيار المنشور للتغطية كمضاعف لنصيب الفرد من الناتج المحلي الإجمالي، الذي يُتحقَّق من هذا المؤشر بمقارنته به)
يحيل كلٌّ من الصفوف الـ68 أعلاه أيضاً إلى النص الأصلي الذي جاء منه — منشور النظام نفسه أو القانون الذي يحكمه. ولا يُستشهد بأي موقع حاسبات في أي موضع من هذه الدراسة.
استشهاد بهذه الدراسة
YouCalc (2024). مؤشر تغطية التأمين على الودائع: ما قيمة ضمان مصرفك فعلياً. https://youcalc.com/ar/studies/deposit-insurance-coverage-index/
إعادة الاستخدام مجانية بموجب رخصة CC BY 4.0 — يُرجى ذكر YouCalc مع رابط.
حاسبات ذات صلة
حاسبة صندوق الطوارئ
حدّد حجم صندوق الطوارئ (الدليل الشائع 3–6 أشهر من النفقات)، واعرف نسبة تمويلك والوقت اللازم لبلوغ هدفك. متعدد العملات، مجاني.
حاسبة صافي الثروة
اجمع أصولك واطرح ديونك لتعرف صافي ثروتك بأي عملة. النقد والاستثمارات والعقارات والمركبات مقابل الرهن العقاري والقروض وبطاقات الائتمان.
حاسبة الفائدة المركبة
شاهد كيف تنمو مدخراتك بالفائدة المركبة والإيداعات المنتظمة. اختر السعر وتكرار التراكم والمدة، وقارن بين إجمالي الإيداعات والفوائد المتراكمة بمرور الوقت.
حاسبة مدخرات التقاعد
حاسبة مدخرات التقاعد: احسب قيمة مدخراتك المتوقعة عند التقاعد من عمرك ورصيدك واشتراكاتك ومساهمة جهة العمل والعائد المتوقع. مجانية وبدون تسجيل.
حاسبة رقم الاستقلال المالي (FIRE)
احسب رقم الاستقلال المالي وفق قاعدة الـ 4% — أي 25 ضعف إنفاقك السنوي — وتقدّمك وعدد السنوات حتى الاستقلال. تقدير وليس نصيحة. متعدد العملات، مجاني.
مخطط الميزانية
قسّم دخلك الشهري الصافي إلى احتياجات ورغبات ومدخرات بقاعدة الميزانية 50/30/20. عدّل النسب وشاهد كل مبلغ بأي عملة.