Исследование YouCalc · Финансы и деньги · Последняя проверка
Индекс страхования вкладов: чего на самом деле стоит банковская гарантия
Если ваш банк обанкротится, закон гарантирует ваши вклады только до определённого потолка. В 68 юрисдикциях этот потолок составляет примерно от 441 $ (Гана) до 250 000 $ (Соединенные Штаты) — разрыв в 567×. Но более острый вывод касается случаев, когда потолок одинаков: 19 из этих юрисдикций закреплены ровно на 100 000 € — не потому, что 19 правительств независимо друг от друга выбрали одно и то же число, а потому, что его задаёт статья 6(1) Директивы ЕС 2014/49. В сопоставлении с доходом на человека эта единственная правовая константа защищает в 6,42× больше лет в юрисдикции с наибольшим покрытием (Болгария), чем в юрисдикции с наименьшим (Ирландия). Разброс, о котором все пишут, — в валюте. Разброс, который имеет значение, — в знаменателе.
Основные выводы
Одна и та же гарантия вкладов в 100 000 € покрывает 6,2 года дохода в Болгарии и лишь 0,96 в Ирландии. Сравниваем лимиты страхования в 68 юрисдикциях.
- Наибольший Соединенные Штаты — 250 000 $
- Наименьший Гана — 441 $
- Особенность 19 стран × 100 000 € → 6,4×
- Охват 67 стран · 2024
Как рассчитаны цифры. Каждый установленный законом лимит переведён в доллары США по официальному обменному курсу Всемирного банка (единиц национальной валюты за 1 долл. США, среднее за период) за 2024 год, а затем поделён на ВВП на душу населения за тот же год — так получается число лет среднего дохода, которое он защищает. Лимиты, установленные законом в евро, пересчитываются один раз из евро и никогда не пересчитываются обратно из национальной валюты. Сами лимиты актуальны на 2026-07; 2024 годом датирована только курсовая основа, потому что это последний полный календарный год из опубликованных.
Один закон, одна цифра — и разница в 6,42×
Эти 19 юрисдикций гарантируют ровно 100 000 € на одного вкладчика в одном банке. Это не выбор национальной политики: сумму задаёт статья 6(1) Директивы 2014/49/ЕС, и каждое государство ЕС и ЕЭП переносит в своё право одну и ту же цифру. В долларах они поэтому неотличимы — все по 108 238 $. А в сопоставлении с доходом на человека они не похожи друг на друга совершенно.
| Юрисдикция | Лимит (USD) | ВВП на душу | Лет дохода |
|---|---|---|---|
| Болгария | 108 238 $ | 17 597 $ | 6,15× |
| Румыния | 108 238 $ | 20 080 $ | 5,39× |
| Венгрия | 108 238 $ | 23 305 $ | 4,64× |
| Хорватия | 108 238 $ | 24 050 $ | 4,50× |
| Греция | 108 238 $ | 24 626 $ | 4,40× |
| Польша | 108 238 $ | 25 104 $ | 4,31× |
| Португалия | 108 238 $ | 29 328 $ | 3,69× |
| Чехия | 108 238 $ | 31 828 $ | 3,40× |
| Испания | 108 238 $ | 35 327 $ | 3,06× |
| Италия | 108 238 $ | 40 430 $ | 2,68× |
| Франция | 108 238 $ | 46 103 $ | 2,35× |
| Финляндия | 108 238 $ | 53 156 $ | 2,04× |
| Германия | 108 238 $ | 56 104 $ | 1,93× |
| Бельгия | 108 238 $ | 56 582 $ | 1,91× |
| Австрия | 108 238 $ | 58 269 $ | 1,86× |
| Нидерланды | 108 238 $ | 67 465 $ | 1,60× |
| Дания | 108 238 $ | 71 026 $ | 1,52× |
| Исландия | 108 238 $ | 85 863 $ | 1,26× |
| Ирландия | 108 238 $ | 112 895 $ | 0,96× |
19 юрисдикций с одинаковым установленным законом лимитом 100 000 €, отсортированные по числу лет ВВП на душу населения, которое он покрывает. Пересчёт из евро выполнен один раз по среднему курсу Всемирного банка за 2024 год.
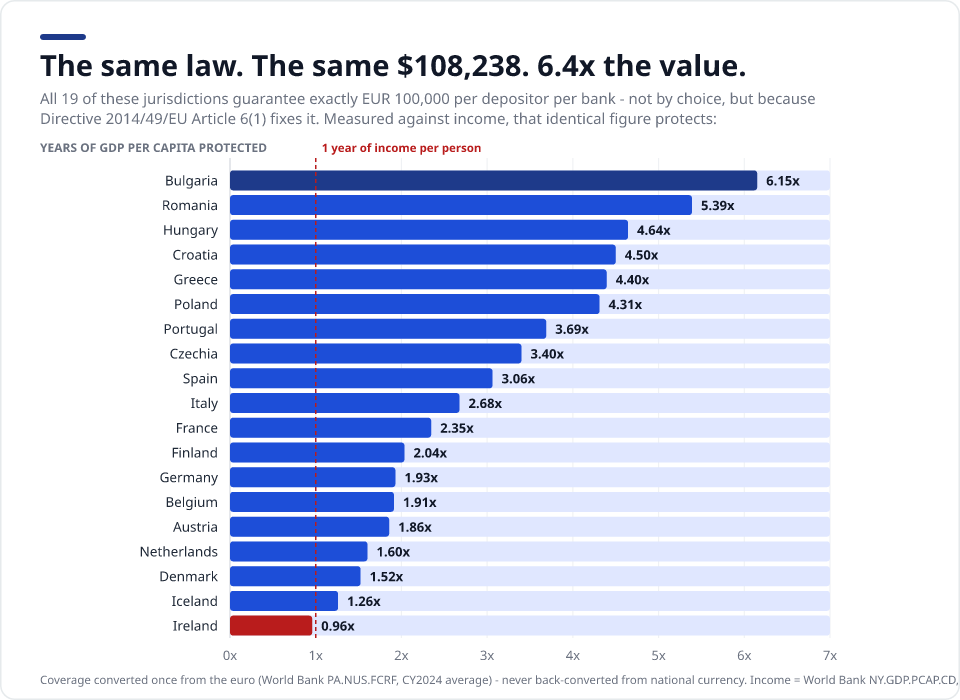
Именно поэтому таблица «защита вкладов по странам», выраженная только в евро или долларах, для трети Европы вводит в заблуждение: она подаёт правовую константу так, будто это вывод исследования. Разброс реален, но живёт он в знаменателе.
Полный индекс
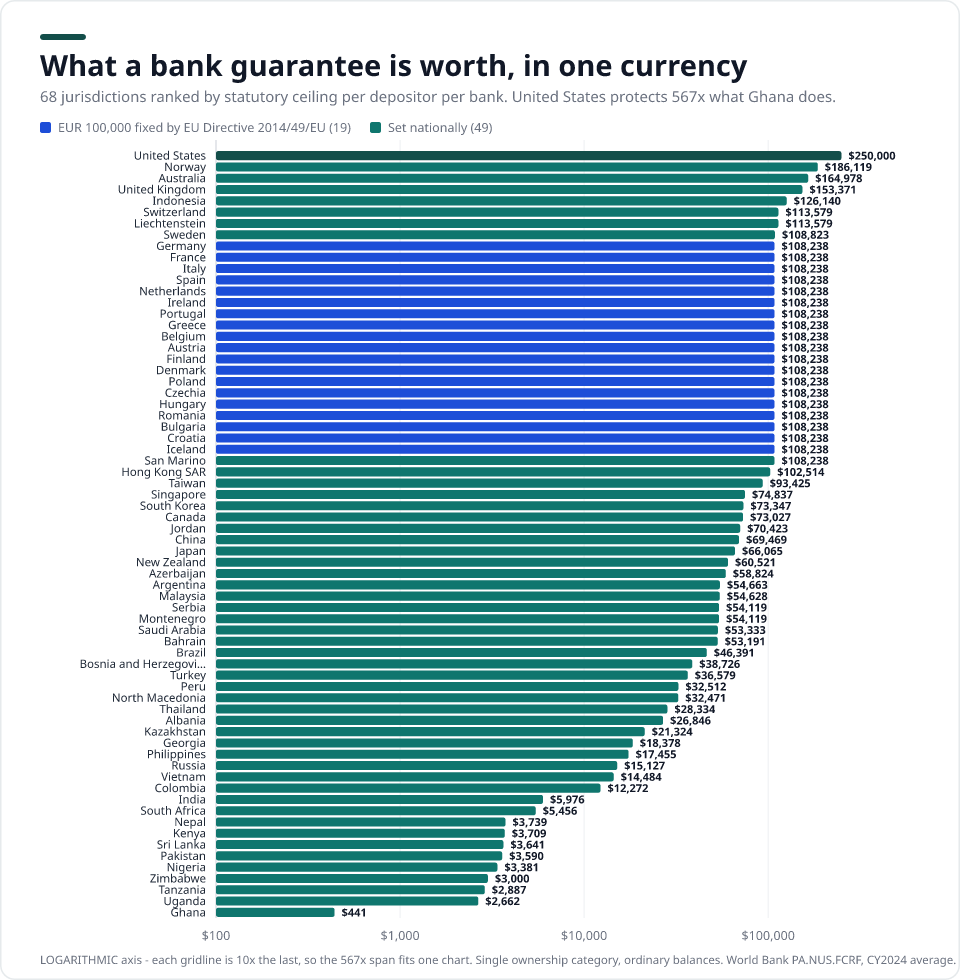
68 юрисдикций, одна валюта, один метод. Каждая строка — установленный законом лимит на одного вкладчика в одном учреждении, для одной категории владения счётом и обычных остатков, и в каждой строке есть ссылка на первичный документ, из которого она взята.
| # | Юрисдикция | Лимит | Валюта | Лимит (USD) | Лет дохода | Место по годам | Примечание | Источник |
|---|---|---|---|---|---|---|---|---|
| 1 | Соединенные Штаты | 250 000 | USD | 250 000 $ | 2,90× | 26 | умножается по категориям владения | fdic.gov |
| 2 | Норвегия | 2 000 000 | NOK | 186 119 $ | 2,07× | 39 | только вклады, учтённые в Норвегии | bankenessikringsfond.no |
| 3 | Австралия | 250 000 | AUD | 164 978 $ | 2,55× | 31 | валютные вклады исключены; без предварительного фонда | apra.gov.au |
| 4 | Великобритания | 120 000 | GBP | 153 371 $ | 2,88× | 27 | повышен 2025-12-01 | fscs.org.uk |
| 5 | Индонезия | 2 000 000 000 | IDR | 126 140 $ | 25,61× | 1 | условие по ставке «3T» лишает защиты | lps.go.id |
| 6 | Швейцария | 100 000 | CHF | 113 579 $ | 1,05× | 60 | общий лимит системы — 7,9 млрд CHF | esisuisse.ch |
| 7 | Лихтенштейн | 100 000 | CHF | 113 579 $ | 0,52× | 66 | фиксированная сумма в CHF, а не эквивалент в евро | gesetze.li |
| 8 | Швеция | 1 150 000 | SEK | 108 823 $ | 1,90× | 46 | эквивалент 100 000 €, пересматривается раз в 5 лет | riksgalden.se |
| 9 | Германия | 100 000 | EUR | 108 238 $ | 1,93× | 44 | 3 отраслевые системы | edb-banken.de |
| 10 | Франция | 100 000 | EUR | 108 238 $ | 2,35× | 36 | +100 000 € отдельной госгарантии по регулируемым сберкнижкам | garantiedesdepots.fr |
| 11 | Италия | 100 000 | EUR | 108 238 $ | 2,68× | 29 | на каждый банк, даже внутри группы | fitd.it |
| 12 | Испания | 100 000 | EUR | 108 238 $ | 3,06× | 25 | fgd.es | |
| 13 | Нидерланды | 100 000 | EUR | 108 238 $ | 1,60× | 51 | суммируется по всем брендам одного банка | dnb.nl |
| 14 | Ирландия | 100 000 | EUR | 108 238 $ | 0,96× | 62 | включая кредитные союзы | depositguarantee.ie |
| 15 | Португалия | 100 000 | EUR | 108 238 $ | 3,69× | 20 | временно высокие остатки — без лимита в течение 12 месяцев | fgd.pt |
| 16 | Греция | 100 000 | EUR | 108 238 $ | 4,40× | 11 | с зачётом долгов перед банком | teke.gr |
| 17 | Бельгия | 100 000 | EUR | 108 238 $ | 1,91× | 45 | 3 параллельных лимита | garantiefonds.belgium.be |
| 18 | Австрия | 100 000 | EUR | 108 238 $ | 1,86× | 48 | 3 отраслевые системы (исправлено) | einlagensicherung.at |
| 19 | Финляндия | 100 000 | EUR | 108 238 $ | 2,04× | 41 | объединение банков = один банк | rvv.fi |
| 20 | Дания | 100 000 | EUR | 108 238 $ | 1,52× | 53 | в евро, а не в DKK | fs.dk |
| 21 | Польша | 100 000 | EUR | 108 238 $ | 4,31× | 13 | выплата в PLN по курсу на дату банкротства | bfg.pl |
| 22 | Чехия | 100 000 | EUR | 108 238 $ | 3,40× | 22 | выплата в CZK по курсу на определяющий день | garancnisystem.cz |
| 23 | Венгрия | 100 000 | EUR | 108 238 $ | 4,64× | 7 | выплата в HUF | oba.hu |
| 24 | Румыния средняя | 100 000 | EUR | 108 238 $ | 5,39× | 5 | источники средней надёжности | eur-lex.europa.eu |
| 25 | Болгария | 100 000 | EUR | 108 238 $ | 6,15× | 4 | евро принят 2026-01-01 | dif.bg |
| 26 | Хорватия | 100 000 | EUR | 108 238 $ | 4,50× | 9 | с зачётом долгов перед банком | haod.hr |
| 27 | Исландия | 100 000 | EUR | 108 238 $ | 1,26× | 57 | в евро; курс исландской кроны плавающий | althingi.is |
| 28 | Сан-Марино | 100 000 | EUR | 108 238 $ | н/д | — | уровень директивы ЕС, но вне ЕС | bcsm.sm |
| 29 | Гонконг | 800 000 | HKD | 102 514 $ | 1,89× | 47 | повышен 2024-10-01 | dps.org.hk |
| 30 | Тайвань | 3 000 000 | TWD | 93 425 $ | 2,73× | 28 | курс и доход — из запасного источника, МВФ | cdic.gov.tw |
| 31 | Сингапур | 100 000 | SGD | 74 837 $ | 0,79× | 65 | +100 000 SGD — отдельный лимит для CPF | sdic.org.sg |
| 32 | Республика Корея | 100 000 000 | KRW | 73 347 $ | 2,02× | 42 | удвоен 2025-09-01 | kdic.or.kr |
| 33 | Канада | 100 000 | CAD | 73 027 $ | 1,33× | 56 | 9 категорий покрытия | cdic.ca |
| 34 | Иордания | 50 000 | JOD | 70 423 $ | 13,88× | 2 | только JOD, валютные вклады исключены | dic.gov.jo |
| 35 | Китай | 500 000 | CNY | 69 469 $ | 5,23× | 6 | на практике лимит редко становится ограничением | pbc.gov.cn |
| 36 | Япония | 10 000 000 | JPY | 66 065 $ | 1,95× | 43 | расчётные вклады БЕЗ ЛИМИТА | fsa.go.jp |
| 37 | Новая Зеландия | 100 000 | NZD | 60 521 $ | 1,22× | 58 | система действует лишь с 2025-07-01 | rbnz.govt.nz |
| 38 | Азербайджан | 100 000 | AZN | 58 824 $ | 8,06× | 3 | право на защиту зависит от ставки | adif.gov.az |
| 39 | Аргентина | 50 000 000 | ARS | 54 663 $ | 3,91× | 17 | удвоен 2026-04-01; высокодоходные вклады исключены | bcra.gob.ar |
| 40 | Малайзия | 250 000 | MYR | 54 628 $ | 4,60× | 8 | отдельные лимиты для исламских и обычных вкладов | pidm.gov.my |
| 41 | Сербия | 50 000 | EUR | 54 119 $ | 3,96× | 16 | НЕ член ЕС: половина уровня директивы | aod.rs |
| 42 | Черногория | 50 000 | EUR | 54 119 $ | 4,08× | 15 | 100 000 € приостановлены до вступления в ЕС | fzdcg.org |
| 43 | Саудовская Аравия | 200 000 | SAR | 53 333 $ | 1,50× | 55 | rulebook.sama.gov.sa | |
| 44 | Бахрейн средняя | 20 000 | BHD | 53 191 $ | 1,79× | 49 | покрывает неограниченные инвестиционные счета; дата исправлена на 2011-01-13 | cbb.gov.bh |
| 45 | Бразилия | 250 000 | BRL | 46 391 $ | 4,50× | 10 | скользящий общий лимит 1 млн R$ за 4 года | fgc.org.br |
| 46 | Босния и Герцеговина | 70 000 | BAM | 38 726 $ | 4,12× | 14 | в BAM, а не лимит в евро | aod.ba |
| 47 | Турция | 1 200 000 | TRY | 36 579 $ | 2,30× | 38 | индексируется каждый январь | tmsf.org.tr |
| 48 | Перу | 122 000 | PEN | 32 512 $ | 3,81× | 19 | ПЕРЕСМАТРИВАЕТСЯ КАЖДЫЙ КВАРТАЛ | fsd.org.pe |
| 49 | Северная Македония | 30 000 | EUR | 32 471 $ | 3,49× | 21 | ТОЛЬКО физические лица; выплата в денарах | fodsk.org.mk |
| 50 | Таиланд | 1 000 000 | THB | 28 334 $ | 3,84× | 18 | только THB, валютные вклады исключены | dpa.or.th |
| 51 | Албания | 2 500 000 | ALL | 26 846 $ | 2,36× | 35 | подлимит для сберегательно-кредитных ассоциаций — 2 000 000 ALL | asd.gov.al |
| 52 | Казахстан | 10 000 000 | KZT | 21 324 $ | 1,51× | 54 | обычный уровень; срочные сбережения без права изъятия — 20 млн KZT | kdif.kz |
| 53 | Грузия | 50 000 | GEL | 18 378 $ | 2,05× | 40 | повышен 2026-04-01 с 30 000 GEL | diagency.ge |
| 54 | Филиппины | 1 000 000 | PHP | 17 455 $ | 4,38× | 12 | удвоен 2025-03-15 решением совета директоров | pia.gov.ph |
| 55 | Россия | 1 400 000 | RUB | 15 127 $ | 1,01× | 61 | 3 одновременных лимита | consultant.ru |
| 56 | Вьетнам | 350 000 000 | VND | 14 484 $ | 3,07× | 24 | изменён 2026-07-13; только VND и физлица | div.gov.vn |
| 57 | Колумбия | 50 000 000 | COP | 12 272 $ | 1,54× | 52 | заморожен с 2017 года | fogafin.gov.co |
| 58 | Индия | 500 000 | INR | 5 976 $ | 2,31× | 37 | по каждому «праву и правовому статусу» | dicgc.org.in |
| 59 | Южно-Африканская Республика | 100 000 | ZAR | 5 456 $ | 0,87× | 63 | система действует лишь с 2024-04-01 | resbank.co.za |
| 60 | Непал средняя | 500 000 | NPR | 3 739 $ | 2,56× | 30 | ТОЛЬКО физические лица | dcgf.gov.np |
| 61 | Кения | 500 000 | KES | 3 709 $ | 1,74× | 50 | проект уведомления удвоил бы его | kdic.go.ke |
| 62 | Шри-Ланка | 1 100 000 | LKR | 3 641 $ | 0,80× | 64 | курс — из запасного источника, Центрального банка Шри-Ланки | cbsl.gov.lk |
| 63 | Пакистан | 1 000 000 | PKR | 3 590 $ | 2,43× | 33 | удвоен 2024-10-01 | dpc.org.pk |
| 64 | Нигерия | 5 000 000 | NGN | 3 381 $ | 3,12× | 23 | уровень коммерческих банков; микрофинансовые банки — 2 млн ₦ | ndic.gov.ng |
| 65 | Зимбабве средняя | 3 000 | USD | 3 000 $ | 1,20× | 59 | уровень депозитных микрофинансовых организаций — 2 000 $; дата официально не опубликована — уточняйте в DPC | dpcorp.co.zw |
| 66 | Танзания | 7 500 000 | TZS | 2 887 $ | 2,42× | 34 | bot.go.tz | |
| 67 | Уганда | 10 000 000 | UGX | 2 662 $ | 2,47× | 32 | у совместного счёта свой лимит | dpf.or.ug |
| 68 | Гана | 6 250 | GHS | 441 $ | 0,18× | 67 | специализированные депозитные учреждения — лишь 1 250 GHS | gdpc.gov.gh |
Отсортировано по установленному законом лимиту в долларах США. Строки с синей заливкой зафиксированы на уровне 100 000 € Директивой 2014/49/ЕС, а не установлены на национальном уровне. Строки с пометкой уверенности «средняя» или «низкая» опираются на единственный источник или содержат неразрешённую деталь — это помечено, а не тихо опубликовано. Там, где в базе Всемирного банка курса не было, строка называет запасной источник, который использовался вместо него.
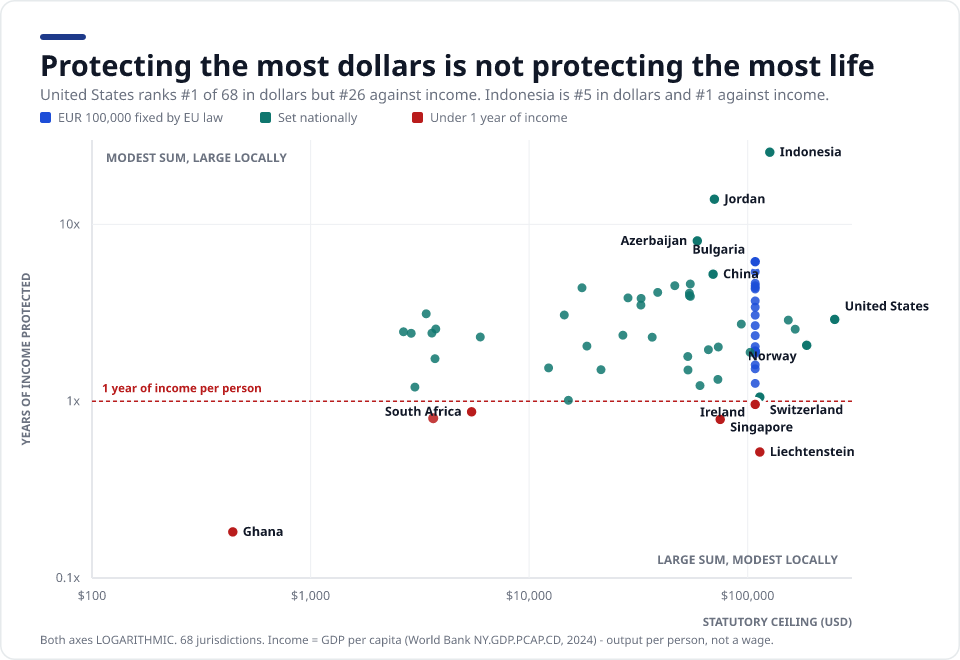
Больше всего долларов — не значит больше всего лет жизни
Расставьте те же 68 юрисдикций сначала по долларам, а затем по годам дохода — и два порядка резко разойдутся. В этом расхождении всё и дело: гарантия имеет смысл только относительно того, сколько стоит жизнь там, где вы живёте.
Крупнейшая в этом индексе гарантия в денежном выражении — 250 000 $ (Соединенные Штаты), но если сопоставить её с доходом на человека, это лишь 26-е место из 67. Самый наглядный разворот происходит в обратную сторону: Филиппины — всего 54-е место по долларам, но 12-е по отношению к доходу, с коэффициентом 4,38×. На другом конце 6 юрисдикций защищают меньше одного года среднего дохода: Гана, Лихтенштейн, Сингапур, Шри-Ланка, Южно-Африканская Республика и Ирландия. Самый контринтуитивный случай — Лихтенштейн: лимит 100 000 CHF щедр в абсолютном выражении, но ВВП на душу населения там самый высокий в индексе, поэтому этой суммы хватает едва ли на полгода.
Выдерживает ли эта таблица проверку?
Набор данных был собран заново и независимо по первичным источникам — каждая юрисдикция по данным её собственной системы страхования вкладов или по её закону — и затем сверен с эталоном, который в этой области уже публикуется. IADI приводит покрытие как кратное ВВП на душу населения по 53 юрисдикциям примерно за 2020 год.
| Показатель | Этот индекс (юрисдикций: 68, 2024) | Публикация IADI (юрисдикций: 53, 2020) |
|---|---|---|
| Медианное покрытие / ВВП на душу населения | 2,42× | 2,30× |
| Среднее | 3,20× | 3,6× |
| Диапазон | 0,18×–25,61× | 0,4×–более 20× |
Наша медиана отстоит от медианы IADI на +5,2 % — и это при том, что построена по другим источникам и на другой отчётной базе. Именно эта проверка и важна: таблица не просит верить ей на слово, она воспроизводит принятый эталон, а затем расширяет его: +14 юрисдикций и данные свежее на 4 г.
Чем эта таблица не является
Десять способов ошибиться при межстрановом сравнении покрытия. Каждый из них относится к строкам выше, и каждый — повод читать лимит как отправную точку, а не как ответ.
Категории владения счётом означают, что заявленная цифра — не максимум
В этой таблице сравниваются установленные законом лимиты для одной категории владения счётом. В ряде систем они складываются: в Соединенных Штатах семь категорий владения, поэтому владелец траста с пятью и более бенефициарами может получить до 1 250 000 $ в одном банке. В Канаде их девять, в Малайзии отдельно считаются исламские и обычные вклады, а Нигерия и Индия покрывают вклады отдельно по каждому «праву и правовому статусу».
Шесть лимитов установлены в евро, но выплачиваются в другой валюте
Все девятнадцать строк ЕС и ЕЭП несут одну и ту же сумму 100 000 €, но в Дании, Польше, Чехии, Венгрии, Румынии и Исландии евро не является национальной валютой: лимит выражен в евро и выплачивается на месте по курсу на дату банкротства. Обратный пересчёт опубликованной суммы в злотых или кронах по курсу текущего года внёс бы разброс, которого в законе нет, поэтому все строки с лимитом, закреплённым в евро, пересчитываются здесь один раз — из евро. Швеция — пограничный случай: она устанавливает собственный лимит в кронах, рассчитанный так, чтобы соответствовать 100 000 €, и именно поэтому находится сразу за пределами блока одинаковых значений, а не внутри него.
Четыре юрисдикции используют индексируемую расчётную единицу, а не валюту
Мексика (UDI), Чили (UF), Боливия (UFV) и Уругвай (UI) выражают покрытие в единицах, которые переоцениваются непрерывно, поэтому у них нет фиксированной стоимости в валюте: они вынесены в отдельную панель и не ранжируются. В Чили всё ещё сложнее: лимит действует на календарный год, а не на один страховой случай, и распространяется только на физических лиц.
Пониженные лимиты для отдельных типов организаций
За единой цифрой по стране может скрываться более низкий уровень. Нигерия защищает 5 млн ₦ в банках, но 2 млн ₦ в микрофинансовых организациях; Гана — 6 250 GHS, но 1 250 GHS в специализированных депозитных учреждениях; Албания — 2,5 млн ALL в банках, но 2 млн ALL в сберегательно-кредитных ассоциациях; Зимбабве — 3 000 долл. США в банках, но 2 000 долл. США в микрофинансовых. Если приводить только верхний уровень, защита обычного владельца счёта оказывается завышенной.
Вклады в иностранной валюте делят мир надвое
Полностью исключены в Японии, Сингапуре, Таиланде, Вьетнаме, Иордании и Австралии. Покрываются, но выплачиваются в местной валюте по курсу на дату банкротства в Пакистане, Уганде, Южно-Африканской Республике, Гане, Украине, Чехии, Румынии и Венгрии — то есть валютный риск несёт вкладчик. В Уругвае они защищены отдельным лимитом.
Покрытие можно потерять из-за поведения вкладчика или ставки по вкладу
Индонезийские правила «3T» полностью снимают защиту, если ставка по вкладу выше гарантийной ставки LPS. Азербайджан ограничивает право на возмещение ставкой 12 % по манату и 2,5 % по иностранной валюте. Аргентина исключает вклады со ставкой выше ориентира центрального банка. В большинстве систем аналога нет, поэтому погоня за доходностью может незаметно стоить гарантии.
Зачёт встречных требований банка к вам
Греция выплатит 77 000 € по вкладу в 80 000 €, если у вкладчика есть долг в 3 000 € перед тем же банком. Хорватия, Нигерия, Гана, Албания, Босния и Герцеговина, Черногория и Северная Македония применяют такой же зачёт. В любой сводной таблице, включая эту, он не виден.
«Одна страна — одна система» — это миф
В Германии установленных законом систем три и более, в Австрии — три, в Италии — две, а в Республике Корея к KDIC добавляются отдельные фонды кооперативных федераций. Сумма у них одна и та же; орган, который её выплачивает, — разный.
Временно высокие остатки не унифицированы
Португалия защищает средства от продажи жилья без лимита в течение 12 месяцев; Германия, Австрия и Нидерланды добавляют 500 000 € сверх базового лимита, то есть в сумме примерно 600 000 €, — это регулярно ошибочно указывают как 500 000 €. Черногория добавляет 30 000 €. Директива (ЕС) 2026/804 унифицирует это на уровне 500 000 € в течение шести месяцев, но срок имплементации — до 11 мая 2028 года, поэтому в таблице отражено действующее право.
Закон и практика могут расходиться
В законе Филиппин (RA 3591) по-прежнему записано 500 000 PHP; действующая сумма 1 000 000 PHP введена решением совета директоров в рамках делегированных полномочий. Статья 7(4) закона Черногории говорит о 100 000 €, но переходная статья приостанавливает её действие на уровне 50 000 € до вступления в ЕС. Если читать только основную статью, в обоих случаях получится неверная цифра.
Для реального домохозяйства заявленная цифра — это нижняя граница, а не потолок. Всё, что здесь приведено, — установленный законом лимит для одной категории владения счётом: на одного вкладчика, в одном учреждении, по обычным остаткам. Сколько конкретный человек реально сможет вернуть, зависит от того, как оформлены его счета, в какой они валюте и сколько он должен тому же банку.
Что не ранжируется — и почему
Проверенные юрисдикции, которые нельзя честно поместить в долларовый рейтинг, и те, что не вошли вовсе.
Индексируемые расчётные единицы — без фиксированной стоимости в валюте
Четыре системы выражают покрытие в единице, стоимость которой пересматривается непрерывно, поэтому любая долларовая цифра отражала бы дату котировки, а не политику. Значения ниже приведены по состоянию на 2024-12-31, чтобы совпасть с курсовой основой.
| Юрисдикция | Единица | Покрытие по закону | Стоимость единицы | В местной валюте |
|---|---|---|---|---|
| Мексика | UDI | 400 000 UDI | 8,34091 MXN | 3 336 364 MXN |
| Чили | UF | 200 UF на банк, 400 UF по всей системе, за календарный год | 38 416,69 CLP | 7 683 338 CLP |
| Боливия | UFV | 40 000 UFV | 2,57833 BOB | 103 133 BOB |
| Уругвай | UI | 250 000 UI плюс отдельно 10 000 $ для валютных вкладов | 6,169 UYU | 1 542 250 UYU |
Эти единицы быстро дрейфуют — именно поэтому они не ранжируются: с даты фиксации боливийская UFV выросла примерно на 28 %, а мексиканская UDI — примерно на 5 %. В Чили есть дополнительная особенность: лимит действует на календарный год, а не на один страховой случай, и покрывает только физических лиц, тогда как Уругвай прямо покрывает и юридические лица.
Полная государственная гарантия по вкладам — ранжировать нечего
- Кувейт. Постоянная всеобщая государственная гарантия, Закон 30/2008. Лимита, который можно было бы ранжировать, нет.
- Украина. Полная защита на всё время военного положения; ровно через три месяца после его отмены лимит вернётся к 600 000 ₴.
Системы страхования вкладов нет вовсе
- Катар. Центральный банк обязан создать систему страхования вкладов, но так и не сделал этого.
Лучше исключить, чем опубликовать ненадёжную цифру
Шесть юрисдикций были изучены и затем намеренно оставлены за рамками. Опубликовать правдоподобно выглядящую неверную цифру было бы хуже, чем честный пробел.
- Марокко. Цитируемый циркуляр 22/G/2006 прямо отменён циркуляром 6/W/2018. Ни один действующий документ не называет распространённую цифру 80 000 MAD.
- Египет. Статья 176 Закона 194/2020 отсылает определение максимума к уставу, который так и не был опубликован, поэтому в открытых источниках лимита нет.
- Бангладеш. Неразрешённое противоречие: центральный банк публикует 100 000 BDT по отменённому закону, а единственный источник о законе 2026 года вообще не называет лимита.
- Эквадор. Не единый национальный лимит, а от 1 000 до 32 000 $ в зависимости от сегмента учреждения; первичный источник — документ 2016 года.
- Ливан. Цитируемый документ не содержит этого утверждения, а 75 млн LBP при контроле за движением капитала экономически бессмысленны.
- ОАЭ. Обе доступные ссылки ведут на отменённые документы, а действующий текст нечитаем, поэтому даже вывод «системы нет» нечем подтвердить.
Метод
Валюта
Установленные законом лимиты пересчитаны по официальному обменному курсу Всемирного банка — единиц национальной валюты за 1 долл. США, среднее за период — за 2024 календарный год. Для государств ЕС и ЕЭП лимит по закону равен 100 000 € и пересчитывается один раз, из евро: суммы в национальной валюте никогда не пересчитываются обратно, потому что эти системы конвертируют по курсу на дату банкротства, а не по фиксированному курсу. Там, где в базе курса нет, строка называет свой запасной источник: Шри-Ланка — по данным Центрального банка Шри-Ланки, а Тайвань — по данным МВФ, поскольку в данных Всемирного банка Тайваня нет вовсе.
Доход
Покрытие как кратное ВВП на душу населения — метрика, которую именно для такого сравнения используют IADI, Совет по финансовой стабильности и МВФ. ВВП на душу населения — это выпуск на человека, включая капитал и государство. Это не зарплата и не медиана. Знаменатель в виде медианной зарплаты был бы лучшим мерилом, но ILOSTAT публикует среднее, а не медиану, и охватывает недостаточно этих юрисдикций, чтобы им можно было пользоваться, не выбросив тихо весь нижний по покрытию край таблицы.
Охват
Установленные законом лимиты на одного вкладчика в одном учреждении, одна категория владения счётом, обычные (не временно высокие) остатки. Из 74 изученных юрисдикций 68 опубликованы здесь, а шесть исключены из-за качества источников. Одна юрисдикция участвует в долларовом рейтинге, но не имеет показателя дохода, потому что база его не публикует; она исключена из всех показателей по доходу, а не получила подставленное значение.
Актуальность
Лимиты по вкладам меняются чаще, чем принято думать: 22 % строк здесь изменились в течение 24 месяцев. Перу пересматривает лимит ежеквартально, Турция переиндексирует его каждый январь, а Великобритания, Швеция, Республика Корея, Аргентина и Грузия меняли его недавно. Индекс пересматривается ежеквартально, и в каждой строке указана дата, на которую цифра подтверждена. Там, где дату вступления в силу проверить нельзя, строка оставляет поле пустым, а не подставляет догадку.
Частые вопросы
Мои деньги в безопасности, если банк обанкротится?
В пределах лимита вашей юрисдикции и только по вкладам, на которые распространяется защита. По сумме сверх лимита вы становитесь необеспеченным кредитором обанкротившегося банка, и вернуть удастся мало или ничего. Практический вывод из этой таблицы: лимит действует на одного вкладчика в одном учреждении, поэтому суммы сверх него часто можно защитить, просто разложив их по разным банкам.
Почему у стольких стран ровно 100 000 €?
Потому что это не совпадение и не стихийное сближение. Статья 6(1) Директивы 2014/49/ЕС обязывает каждое государство-член установить уровень в 100 000 €, поэтому 19 юрисдикций в этом индексе несут одинаковую цифру по закону. Различается то, чего эта цифра стоит на месте, — ради этого и существует второй столбец.
Показывает ли таблица максимум, на который я могу быть застрахован в одном банке?
Нет, и это сделано намеренно. Каждая цифра здесь — установленный законом лимит для одной категории владения счётом. Системы, которые признают несколько категорий, могут покрыть одного вкладчика на гораздо большую сумму в том же учреждении: в Соединенных Штатах семь категорий, поэтому владелец траста с несколькими бенефициарами может получить в одном банке покрытие существенно больше миллиона долларов.
Почему ВВП на душу населения, а не средняя зарплата?
Потому что ряда данных по зарплатам с нужным охватом для этих юрисдикций просто не существует. ILOSTAT публикует среднее, а не медиану, и его страновой охват заставил бы выбросить как раз те юрисдикции с низким покрытием, на которых держится сравнение. ВВП на душу населения — метрика, которую для такого сравнения используют IADI и МВФ, но это выпуск на человека, а не зарплата, и читать его следует как мерило, а не как чей-то доход.
Насколько данные актуальны?
Лимиты подтверждены в 2026-07, индекс пересматривается ежеквартально. Курсы пересчёта и данные о доходах относятся к 2024 календарному году — последнему полному году, опубликованному Всемирным банком, — поэтому сами лимиты актуальны, хотя курсовая основа старше. Учитывая, что 22 % этих лимитов изменились в течение 24 месяцев, перед принятием решений всегда сверяйтесь с национальной системой страхования вкладов в своей юрисдикции.
Источники
- Всемирный банк — официальный обменный курс (единиц национальной валюты за доллар США, в среднем за период), PA.NUS.FCRF, 2024 календарный год
- Всемирный банк — ВВП на душу населения (в текущих долларах США), NY.GDP.PCAP.CD, 2024 календарный год
- Директива ЕС 2014/49 о системах гарантирования вкладов — статья 6(1) устанавливает уровень покрытия в 100 000 €
- Директива (ЕС) 2026/804 (DGSD II) — действует с 10 мая 2026 года, срок имплементации — до 11 мая 2028 года
- FDIC — страхование вкладов: 250 000 $ на вкладчика, на застрахованный банк, на категорию владения
- IADI — исследование о покрытии и охвате страхования вкладов (опубликованный эталон отношения покрытия к ВВП на душу населения, с которым сверяется этот индекс)
Каждая из 68 строк выше дополнительно ссылается на первичный документ, из которого она взята, — публикацию самой системы страхования или регулирующий закон. Ни один сайт-калькулятор в этом исследовании не цитируется.
Процитировать это исследование
YouCalc (2024). Индекс страхования вкладов: чего стоит гарантия по вкладу. https://youcalc.com/ru/studies/deposit-insurance-coverage-index/
Свободно для повторного использования по лицензии CC BY 4.0 — указывайте авторство YouCalc со ссылкой.
Похожие калькуляторы
Калькулятор подушки безопасности
Финансовая подушка: рассчитайте размер (ориентир 3–6 месяцев расходов), узнайте, насколько вы её сформировали и сколько до цели. Мультивалютный, бесплатно.
Калькулятор чистого капитала
Сложите активы и вычтите долги, чтобы узнать свой чистый капитал в любой валюте. Наличные, инвестиции, недвижимость и транспорт против ипотеки, кредитов и карт.
Калькулятор сложных процентов
Рассчитайте, как растут накопления с учётом сложных процентов и регулярных взносов. Задайте ставку, периодичность и срок — получите прогноз баланса.
Калькулятор пенсионных накоплений
Калькулятор пенсионных накоплений: оцените будущий капитал по возрасту, балансу, взносам, доплате работодателя и доходности. Бесплатно, без регистрации.
Калькулятор числа FIRE
Число FIRE по правилу 4 % (25× годовых расходов): оцените прогресс и число лет до финансовой независимости. Это оценка. Мультивалютный, бесплатно.
Планировщик бюджета
Разделите чистый ежемесячный доход на Нужды, Желания и Сбережения по правилу 50/30/20. Меняйте проценты и смотрите каждую сумму в любой валюте.