Étude YouCalc · Finance et argent · Dernière révision
Indice de couverture de la garantie des dépôts : ce que vaut vraiment une garantie bancaire
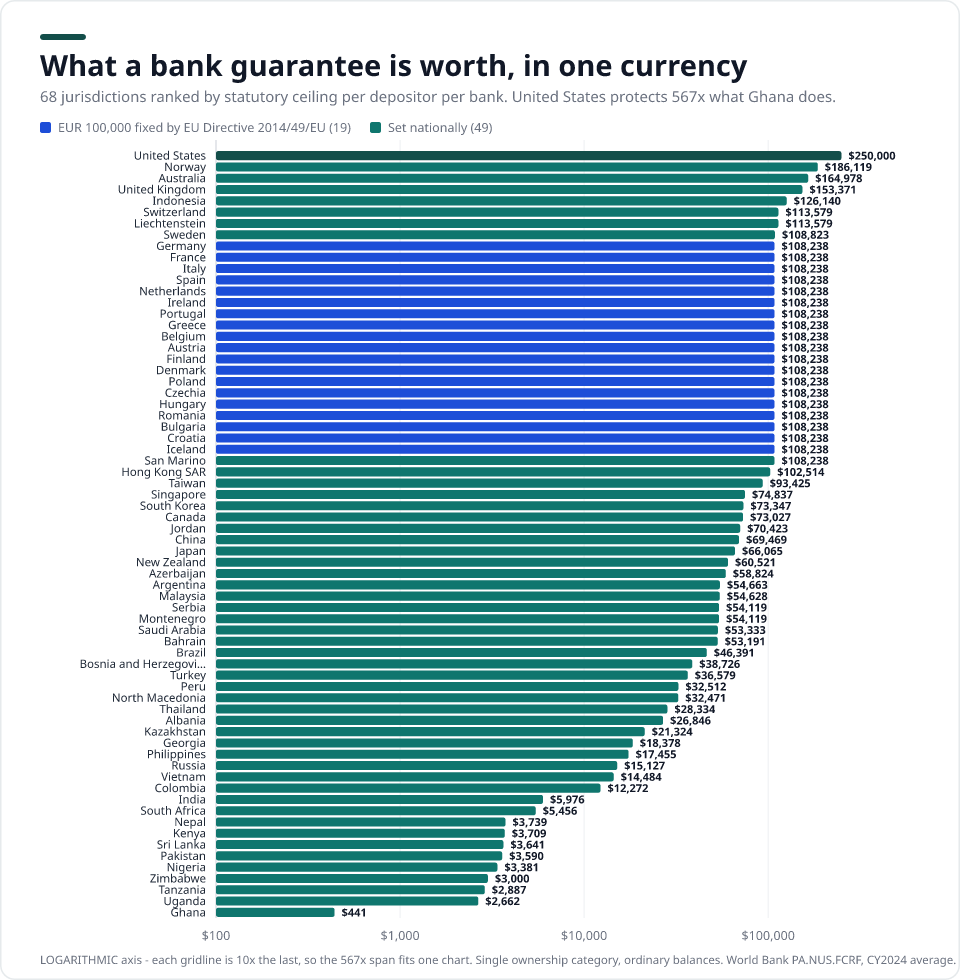
Si votre banque fait faillite, la loi ne garantit vos dépôts que jusqu’à un plafond. Sur 68 juridictions, ce plafond va d’environ 441 $US (Ghana) à 250 000 $US (États-Unis) — un écart de 567×. Mais le constat le plus net apparaît là où le plafond est identique : 19 de ces juridictions sont fixées à exactement 100 000 €, non parce que 19 gouvernements auraient choisi le même chiffre chacun de leur côté, mais parce que l’article 6, paragraphe 1, de la directive 2014/49/UE l’impose. Rapportée au revenu par habitant, cette unique constante juridique protège 6,42× plus d’années de revenu dans la juridiction la mieux couverte des 19 (Bulgarie) que dans la moins bien couverte (Irlande). La variation que tout le monde rapporte est dans la monnaie. Celle qui compte est au dénominateur.
Points clés
La même garantie des dépôts de 100 000 € couvre 6,2 ans de revenu en Bulgarie, mais seulement 0,96 en Irlande. Plafonds légaux comparés dans 68 juridictions.
- Plus haut États-Unis — 250 000 $US
- Plus bas Ghana — 441 $US
- À noter 19 pays × 100 000 € → 6,4×
- Couverture 67 pays · 2024
Comment les chiffres sont calculés. Chaque plafond légal est converti en dollars américains au taux de change officiel de la Banque mondiale (unités de monnaie locale par dollar, moyenne de la période) pour 2024, puis divisé par le PIB par habitant de la même année afin d’obtenir le nombre d’années de revenu moyen qu’il protège. Les plafonds fixés en euros par la loi sont convertis une seule fois, depuis l’euro, et ne sont jamais reconvertis depuis une monnaie nationale. Les plafonds eux-mêmes sont à jour au 2026-07 ; seule la base de conversion date de 2024, dernière année civile complète publiée.
Une seule loi, un seul chiffre, 6,42× la valeur
Ces 19 juridictions garantissent toutes exactement 100 000 € par déposant et par établissement. Ce n’est pas un choix de politique nationale : l’article 6, paragraphe 1, de la directive 2014/49/UE le fixe, et tous les États membres de l’UE et de l’EEE transposent le même montant. En dollars, elles sont donc indiscernables, toutes à 108 238 $US. Rapportées au revenu par habitant, elles n’ont plus rien de comparable.
| Juridiction | Plafond (USD) | PIB par habitant | Années de revenu |
|---|---|---|---|
| Bulgarie | 108 238 $US | 17 597 $US | 6,15× |
| Roumanie | 108 238 $US | 20 080 $US | 5,39× |
| Hongrie | 108 238 $US | 23 305 $US | 4,64× |
| Croatie | 108 238 $US | 24 050 $US | 4,50× |
| Grèce | 108 238 $US | 24 626 $US | 4,40× |
| Pologne | 108 238 $US | 25 104 $US | 4,31× |
| Portugal | 108 238 $US | 29 328 $US | 3,69× |
| Tchéquie | 108 238 $US | 31 828 $US | 3,40× |
| Espagne | 108 238 $US | 35 327 $US | 3,06× |
| Italie | 108 238 $US | 40 430 $US | 2,68× |
| France | 108 238 $US | 46 103 $US | 2,35× |
| Finlande | 108 238 $US | 53 156 $US | 2,04× |
| Allemagne | 108 238 $US | 56 104 $US | 1,93× |
| Belgique | 108 238 $US | 56 582 $US | 1,91× |
| Autriche | 108 238 $US | 58 269 $US | 1,86× |
| Pays-Bas | 108 238 $US | 67 465 $US | 1,60× |
| Danemark | 108 238 $US | 71 026 $US | 1,52× |
| Islande | 108 238 $US | 85 863 $US | 1,26× |
| Irlande | 108 238 $US | 112 895 $US | 0,96× |
19 juridictions au même plafond légal de 100 000 €, classées selon le nombre d’années de PIB par habitant couvertes. Converties une seule fois depuis l’euro, au taux moyen 2024 de la Banque mondiale.
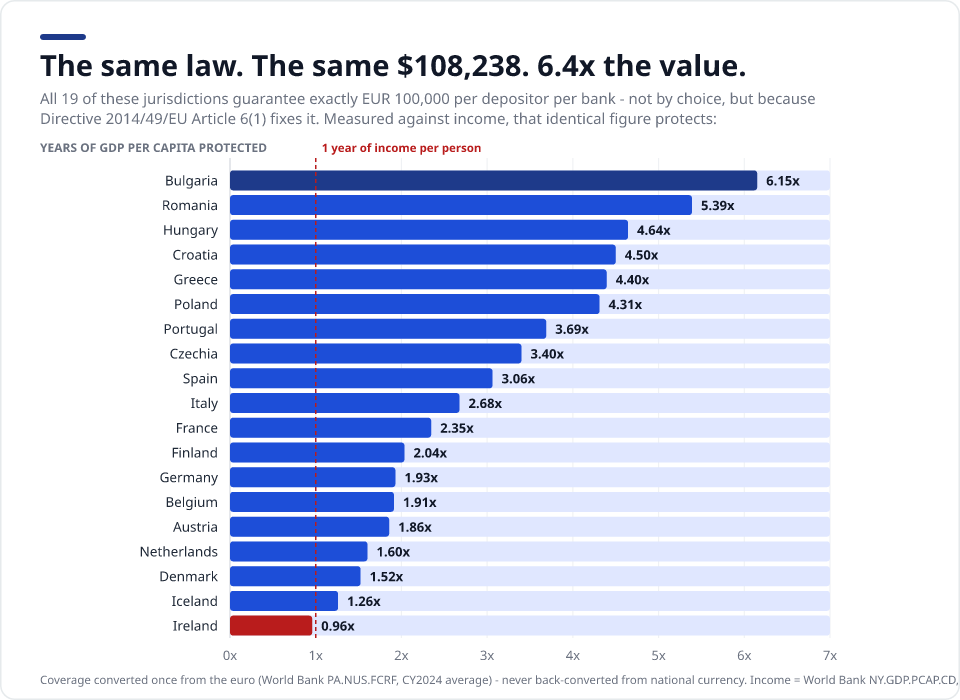
C’est pourquoi un tableau de « la protection des dépôts par pays » libellé uniquement en euros ou en dollars induit en erreur pour un tiers de l’Europe : il présente une constante juridique comme s’il s’agissait d’un résultat. L’écart est bien réel, mais il se loge au dénominateur.
L’indice complet
68 juridictions, une seule monnaie, une seule méthode. Chaque ligne est un plafond légal par déposant et par établissement, pour une seule catégorie de détention et des soldes ordinaires, et renvoie au texte de référence dont elle provient.
| # | Juridiction | Plafond | Monnaie | Plafond (USD) | Années de revenu | Rang (années) | Note | Source |
|---|---|---|---|---|---|---|---|---|
| 1 | États-Unis | 250 000 | USD | 250 000 $US | 2,90× | 26 | multiplié par catégorie de détention | fdic.gov |
| 2 | Norvège | 2 000 000 | NOK | 186 119 $US | 2,07× | 39 | dépôts comptabilisés en Norvège uniquement | bankenessikringsfond.no |
| 3 | Australie | 250 000 | AUD | 164 978 $US | 2,55× | 31 | dépôts en devises exclus ; pas de préfinancement | apra.gov.au |
| 4 | Royaume-Uni | 120 000 | GBP | 153 371 $US | 2,88× | 27 | relevé le 2025-12-01 | fscs.org.uk |
| 5 | Indonésie | 2 000 000 000 | IDR | 126 140 $US | 25,61× | 1 | la condition de taux « 3T » annule la garantie | lps.go.id |
| 6 | Suisse | 100 000 | CHF | 113 579 $US | 1,05× | 60 | plafond global du système : 7,9 Md CHF | esisuisse.ch |
| 7 | Liechtenstein | 100 000 | CHF | 113 579 $US | 0,52× | 66 | montant fixe en CHF, pas un équivalent en euros | gesetze.li |
| 8 | Suède | 1 150 000 | SEK | 108 823 $US | 1,90× | 46 | équivalent de 100 000 €, révisé tous les 5 ans | riksgalden.se |
| 9 | Allemagne | 100 000 | EUR | 108 238 $US | 1,93× | 44 | 3 systèmes sectoriels | edb-banken.de |
| 10 | France | 100 000 | EUR | 108 238 $US | 2,35× | 36 | +100 000 € de garantie distincte de l’État sur les livrets réglementés | garantiedesdepots.fr |
| 11 | Italie | 100 000 | EUR | 108 238 $US | 2,68× | 29 | par banque, même au sein d’un groupe | fitd.it |
| 12 | Espagne | 100 000 | EUR | 108 238 $US | 3,06× | 25 | fgd.es | |
| 13 | Pays-Bas | 100 000 | EUR | 108 238 $US | 1,60× | 51 | cumulé entre les marques d’une même banque | dnb.nl |
| 14 | Irlande | 100 000 | EUR | 108 238 $US | 0,96× | 62 | coopératives de crédit incluses | depositguarantee.ie |
| 15 | Portugal | 100 000 | EUR | 108 238 $US | 3,69× | 20 | soldes temporairement élevés sans plafond pendant 12 mois | fgd.pt |
| 16 | Grèce | 100 000 | EUR | 108 238 $US | 4,40× | 11 | compensation avec les dettes envers la banque | teke.gr |
| 17 | Belgique | 100 000 | EUR | 108 238 $US | 1,91× | 45 | 3 plafonds parallèles | garantiefonds.belgium.be |
| 18 | Autriche | 100 000 | EUR | 108 238 $US | 1,86× | 48 | 3 systèmes sectoriels (corrigé) | einlagensicherung.at |
| 19 | Finlande | 100 000 | EUR | 108 238 $US | 2,04× | 41 | groupement de banques solidaires = une seule banque | rvv.fi |
| 20 | Danemark | 100 000 | EUR | 108 238 $US | 1,52× | 53 | libellé en euros, pas en DKK | fs.dk |
| 21 | Pologne | 100 000 | EUR | 108 238 $US | 4,31× | 13 | versé en PLN au taux du jour de la défaillance | bfg.pl |
| 22 | Tchéquie | 100 000 | EUR | 108 238 $US | 3,40× | 22 | versé en CZK au taux du jour déterminant | garancnisystem.cz |
| 23 | Hongrie | 100 000 | EUR | 108 238 $US | 4,64× | 7 | versé en HUF | oba.hu |
| 24 | Roumanie moyenne | 100 000 | EUR | 108 238 $US | 5,39× | 5 | sources de fiabilité moyenne | eur-lex.europa.eu |
| 25 | Bulgarie | 100 000 | EUR | 108 238 $US | 6,15× | 4 | euro adopté le 2026-01-01 | dif.bg |
| 26 | Croatie | 100 000 | EUR | 108 238 $US | 4,50× | 9 | compensation avec les dettes envers la banque | haod.hr |
| 27 | Islande | 100 000 | EUR | 108 238 $US | 1,26× | 57 | libellé en euros ; la couronne islandaise flotte | althingi.is |
| 28 | Saint-Marin | 100 000 | EUR | 108 238 $US | n.d. | — | aligné sur le niveau de la directive, mais hors UE | bcsm.sm |
| 29 | Hong Kong | 800 000 | HKD | 102 514 $US | 1,89× | 47 | relevé le 2024-10-01 | dps.org.hk |
| 30 | Taïwan | 3 000 000 | TWD | 93 425 $US | 2,73× | 28 | change et revenu tirés du FMI (source de repli) | cdic.gov.tw |
| 31 | Singapour | 100 000 | SGD | 74 837 $US | 0,79× | 65 | +100 000 $SG pour un compartiment CPF distinct | sdic.org.sg |
| 32 | Corée du Sud | 100 000 000 | KRW | 73 347 $US | 2,02× | 42 | doublé le 2025-09-01 | kdic.or.kr |
| 33 | Canada | 100 000 | CAD | 73 027 $US | 1,33× | 56 | 9 catégories de couverture | cdic.ca |
| 34 | Jordanie | 50 000 | JOD | 70 423 $US | 13,88× | 2 | JOD uniquement, devises exclues | dic.gov.jo |
| 35 | Chine | 500 000 | CNY | 69 469 $US | 5,23× | 6 | plafond rarement contraignant en pratique | pbc.gov.cn |
| 36 | Japon | 10 000 000 | JPY | 66 065 $US | 1,95× | 43 | dépôts de règlement SANS LIMITE | fsa.go.jp |
| 37 | Nouvelle-Zélande | 100 000 | NZD | 60 521 $US | 1,22× | 58 | système en vigueur depuis le 2025-07-01 seulement | rbnz.govt.nz |
| 38 | Azerbaïdjan | 100 000 | AZN | 58 824 $US | 8,06× | 3 | éligibilité conditionnée au taux | adif.gov.az |
| 39 | Argentine | 50 000 000 | ARS | 54 663 $US | 3,91× | 17 | doublé le 2026-04-01 ; dépôts à haut rendement exclus | bcra.gob.ar |
| 40 | Malaisie | 250 000 | MYR | 54 628 $US | 4,60× | 8 | compartiments islamique et conventionnel distincts | pidm.gov.my |
| 41 | Serbie | 50 000 | EUR | 54 119 $US | 3,96× | 16 | HORS UE : la moitié du niveau de la directive | aod.rs |
| 42 | Monténégro | 50 000 | EUR | 54 119 $US | 4,08× | 15 | 100 000 € suspendus jusqu’à l’adhésion à l’UE | fzdcg.org |
| 43 | Arabie saoudite | 200 000 | SAR | 53 333 $US | 1,50× | 55 | rulebook.sama.gov.sa | |
| 44 | Bahreïn moyenne | 20 000 | BHD | 53 191 $US | 1,79× | 49 | couvre les comptes d’investissement non restreints ; date corrigée au 2011-01-13 | cbb.gov.bh |
| 45 | Brésil | 250 000 | BRL | 46 391 $US | 4,50× | 10 | plafond global glissant de 1 million de R$ sur 4 ans | fgc.org.br |
| 46 | Bosnie-Herzégovine | 70 000 | BAM | 38 726 $US | 4,12× | 14 | libellé en BAM, pas un plafond en euros | aod.ba |
| 47 | Turquie | 1 200 000 | TRY | 36 579 $US | 2,30× | 38 | réindexé chaque janvier | tmsf.org.tr |
| 48 | Pérou | 122 000 | PEN | 32 512 $US | 3,81× | 19 | RÉVISÉ CHAQUE TRIMESTRE | fsd.org.pe |
| 49 | Macédoine du Nord | 30 000 | EUR | 32 471 $US | 3,49× | 21 | personnes physiques UNIQUEMENT ; versé en denars | fodsk.org.mk |
| 50 | Thaïlande | 1 000 000 | THB | 28 334 $US | 3,84× | 18 | THB uniquement, devises exclues | dpa.or.th |
| 51 | Albanie | 2 500 000 | ALL | 26 846 $US | 2,36× | 35 | sous-plafond des associations d’épargne et de crédit : 2 000 000 ALL | asd.gov.al |
| 52 | Kazakhstan | 10 000 000 | KZT | 21 324 $US | 1,51× | 54 | palier ordinaire ; épargne bloquée à terme : 20 millions de KZT | kdif.kz |
| 53 | Géorgie | 50 000 | GEL | 18 378 $US | 2,05× | 40 | relevé le 2026-04-01, contre 30 000 GEL auparavant | diagency.ge |
| 54 | Philippines | 1 000 000 | PHP | 17 455 $US | 4,38× | 12 | doublé le 2025-03-15 par décision du conseil d’administration | pia.gov.ph |
| 55 | Russie | 1 400 000 | RUB | 15 127 $US | 1,01× | 61 | 3 plafonds simultanés | consultant.ru |
| 56 | Viêt Nam | 350 000 000 | VND | 14 484 $US | 3,07× | 24 | modifié le 2026-07-13 ; VND et particuliers uniquement | div.gov.vn |
| 57 | Colombie | 50 000 000 | COP | 12 272 $US | 1,54× | 52 | gelé depuis 2017 | fogafin.gov.co |
| 58 | Inde | 500 000 | INR | 5 976 $US | 2,31× | 37 | par « droit et qualité » | dicgc.org.in |
| 59 | Afrique du Sud | 100 000 | ZAR | 5 456 $US | 0,87× | 63 | système en vigueur depuis le 2024-04-01 seulement | resbank.co.za |
| 60 | Népal moyenne | 500 000 | NPR | 3 739 $US | 2,56× | 30 | personnes physiques UNIQUEMENT | dcgf.gov.np |
| 61 | Kenya | 500 000 | KES | 3 709 $US | 1,74× | 50 | un projet d’avis le doublerait | kdic.go.ke |
| 62 | Sri Lanka | 1 100 000 | LKR | 3 641 $US | 0,80× | 64 | change tiré de la Banque centrale du Sri Lanka (source de repli) | cbsl.gov.lk |
| 63 | Pakistan | 1 000 000 | PKR | 3 590 $US | 2,43× | 33 | doublé le 2024-10-01 | dpc.org.pk |
| 64 | Nigeria | 5 000 000 | NGN | 3 381 $US | 3,12× | 23 | palier des banques commerciales ; banques de microfinance : 2 millions de nairas | ndic.gov.ng |
| 65 | Zimbabwe moyenne | 3 000 | USD | 3 000 $US | 1,20× | 59 | palier des institutions de microfinance collectant des dépôts : 2 000 $US ; aucune date publiée au journal officiel — à vérifier auprès de la DPC | dpcorp.co.zw |
| 66 | Tanzanie | 7 500 000 | TZS | 2 887 $US | 2,42× | 34 | bot.go.tz | |
| 67 | Ouganda | 10 000 000 | UGX | 2 662 $US | 2,47× | 32 | le compte joint a son propre plafond | dpf.or.ug |
| 68 | Ghana | 6 250 | GHS | 441 $US | 0,18× | 67 | établissements spécialisés de collecte de dépôts : 1 250 GHS seulement | gdpc.gov.gh |
Classement par plafond légal en dollars américains. Les lignes sur fond bleu sont fixées à 100 000 € par la directive 2014/49/UE, et non par une décision nationale. Les lignes marquées « moyenne » ou « faible » reposent sur une source unique ou sur un point non tranché : elles sont signalées plutôt que publiées en silence. Lorsque la base de la Banque mondiale ne fournit aucun taux de change, la ligne indique la source de repli utilisée.
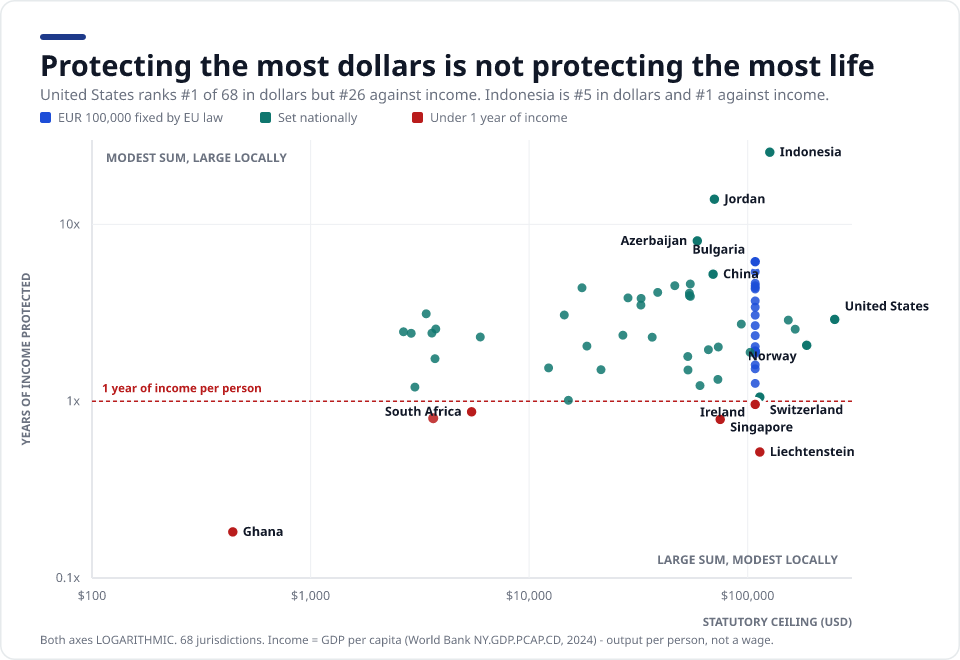
Protéger le plus de dollars, ce n’est pas protéger le plus longtemps
Classez ces mêmes 68 juridictions par dollars, puis par années de revenu : les deux ordres divergent nettement. C’est tout l’intérêt : une garantie n’a de sens que rapportée à ce que coûte la vie là où l’on habite.
Le plafond le plus élevé de l’indice en valeur absolue, 250 000 $US (États-Unis), se classe n° 26 sur 67 une fois rapporté au revenu par habitant. Le renversement le plus net joue dans l’autre sens — Philippines : seulement n° 54 en dollars, mais n° 12 face au revenu, à 4,38×. À l’autre extrémité, 6 juridictions protègent moins d’une année de revenu moyen : Ghana, Liechtenstein, Singapour, Sri Lanka, Afrique du Sud et Irlande. Le Liechtenstein est le cas contre-intuitif : un plafond de 100 000 CHF est généreux en valeur absolue, mais le pays affiche le PIB par habitant le plus élevé de l’indice, si bien qu’il ne couvre qu’à peine six mois.
Ce tableau tient-il la route ?
Le jeu de données a été reconstitué de façon indépendante à partir de sources primaires — chaque juridiction depuis son propre système de garantie des dépôts ou son texte de loi — puis confronté à la référence que le domaine publie déjà. L’IADI publie la couverture sous forme de multiple du PIB par habitant pour 53 juridictions, autour de 2020.
| Mesure | Cet indice (68 juridictions, 2024) | Publié par l’IADI (53 juridictions, 2020) |
|---|---|---|
| Couverture médiane / PIB par habitant | 2,42× | 2,30× |
| Moyenne | 3,20× | 3,6× |
| Étendue | 0,18×–25,61× | 0,4×–plus de 20× |
Notre médiane s’écarte de +5,2 % de celle de l’IADI, alors qu’elle est construite à partir de sources différentes et d’un millésime différent. C’est le contrôle qui compte : ce tableau ne demande pas qu’on lui fasse confiance, il reproduit la référence admise puis l’étend de 14 juridictions et 4 années.
Ce que ce tableau n’est pas
Dix façons de se tromper dans une comparaison internationale des couvertures. Chacune concerne des lignes du tableau ci-dessus, et chacune est une raison de lire le plafond comme un point de départ plutôt que comme une réponse.
Les catégories de détention font que le chiffre affiché n’est pas le maximum
Ce tableau compare les plafonds légaux pour une seule catégorie. Plusieurs systèmes se cumulent : les États-Unis comptent sept catégories de détention, si bien que le constituant d’une fiducie ayant cinq bénéficiaires ou plus peut atteindre 1 250 000 $US dans un seul établissement. Le Canada en compte neuf, la Malaisie sépare les compartiments islamique et conventionnel, et le Nigeria comme l’Inde couvrent par « droit et qualité ».
Six plafonds sont fixés en euros mais versés dans une autre monnaie
Les dix-neuf lignes de l’UE et de l’EEE portent toutes le même montant de 100 000 €, mais au Danemark, en Pologne, en Tchéquie, en Hongrie, en Roumanie et en Islande, l’euro n’est pas la monnaie nationale : le plafond est libellé en euros et versé en monnaie locale au taux du jour de la défaillance. Reconvertir un montant publié en zlotys ou en couronnes au taux de l’année en cours introduirait une variance qui n’existe pas dans le texte de loi ; chaque ligne fixée en euros n’est donc convertie ici qu’une seule fois, depuis l’euro. La Suède est le cas limite : elle fixe son propre plafond en couronnes, conçu pour suivre les 100 000 €, ce qui explique qu’elle se situe juste en dehors du bloc identique plutôt qu’à l’intérieur.
Quatre juridictions utilisent une unité de compte indexée, pas une monnaie
Le Mexique (UDI), le Chili (UF), la Bolivie (UFV) et l’Uruguay (UI) libellent la couverture dans des unités revalorisées en continu : elles n’ont donc aucune valeur fixe en monnaie et figurent dans un encadré distinct plutôt que dans le classement. Le Chili ajoute une difficulté : le plafond vaut par année civile et non par défaillance, et ne couvre que les personnes physiques.
Des sous-plafonds selon la catégorie d’établissement
Un chiffre national unique peut masquer un niveau inférieur. Le Nigeria protège 5 millions de nairas dans les banques, mais 2 millions dans les institutions de microfinance ; le Ghana 6 250 GHS, mais 1 250 GHS chez les établissements spécialisés de collecte de dépôts ; l’Albanie 2,5 millions de leks dans les banques, mais 2 millions dans les associations d’épargne et de crédit ; le Zimbabwe 3 000 $US dans les banques, mais 2 000 $US en microfinance. Ne citer que le niveau supérieur surestime la protection réelle d’un titulaire de compte ordinaire.
Les dépôts en devises coupent le monde en deux
Purement et simplement exclus au Japon, à Singapour, en Thaïlande, au Viêt Nam, en Jordanie et en Australie. Couverts, mais remboursés en monnaie locale au taux du jour de la défaillance au Pakistan, en Ouganda, en Afrique du Sud, au Ghana, en Ukraine, en Tchéquie, en Roumanie et en Hongrie — le déposant supporte donc le risque de conversion. Cantonnés séparément en Uruguay.
La couverture peut tomber selon le comportement ou le taux d’intérêt
Les règles « 3T » indonésiennes suppriment toute couverture si le taux du dépôt dépasse le taux garanti par la LPS. L’Azerbaïdjan plafonne l’éligibilité à 12 % sur le manat et 2,5 % en devises. L’Argentine exclut les dépôts rémunérés au-dessus du taux de référence de la banque centrale. La plupart des systèmes n’ont aucun équivalent : courir après le rendement peut donc coûter la garantie sans prévenir.
Compensation avec ce que vous devez à la banque
La Grèce verse 77 000 € sur un dépôt de 80 000 € détenu face à une dette de 3 000 € envers la même banque. La Croatie, le Nigeria, le Ghana, l’Albanie, la Bosnie-Herzégovine, le Monténégro et la Macédoine du Nord appliquent la même compensation. Elle est invisible dans tout tableau de synthèse, y compris celui-ci.
« Un pays, un système » est faux
L’Allemagne compte au moins trois systèmes légaux, l’Autriche trois, l’Italie deux, et la Corée du Sud combine la KDIC et des fonds de fédération distincts. Le montant est le même partout ; l’organisme qui le verse, non.
Les soldes temporairement élevés ne sont pas harmonisés
Le Portugal protège sans plafond le produit de la vente d’un logement pendant 12 mois ; l’Allemagne, l’Autriche et les Pays-Bas ajoutent 500 000 € au-dessus du socle, soit environ 600 000 € au total — un total souvent rapporté à tort comme un plafond de 500 000 €. Le Monténégro ajoute 30 000 €. La directive (UE) 2026/804 harmonise ce dispositif à 500 000 € pendant six mois, mais la transposition court jusqu’au 11 mai 2028 : ce tableau reflète donc le droit en vigueur.
Le texte et la pratique peuvent diverger
La loi philippine (RA 3591) indique toujours 500 000 PHP ; les 1 000 000 PHP effectivement appliqués résultent d’une décision du conseil d’administration prise en vertu d’une délégation. L’article 7, paragraphe 4, du texte monténégrin indique 100 000 €, mais un article transitoire le suspend à 50 000 € jusqu’à l’adhésion à l’UE. S’en tenir au seul article principal revient à publier le mauvais chiffre dans les deux cas.
Pour un ménage réel, le chiffre affiché est un plancher, pas un plafond. Tout ce qui figure ici est le plafond légal pour une seule catégorie de détention : par déposant, par établissement, soldes ordinaires. Ce qu’une personne donnée peut réellement récupérer dépend de la façon dont ses comptes sont détenus, de la monnaie dans laquelle ils sont libellés et de ce qu’elle doit à la même banque.
Hors classement, et pourquoi
Les juridictions vérifiées qui ne peuvent pas honnêtement entrer dans un classement en dollars, et celles qui ont été écartées purement et simplement.
Unités de compte indexées — aucune valeur fixe en monnaie
Quatre systèmes libellent la couverture dans une unité revalorisée en continu : tout montant en dollars indiquerait la date de valorisation plutôt qu’une politique publique. Les valeurs ci-dessous sont arrêtées au 2024-12-31 pour rester alignées sur la base de conversion.
| Juridiction | Unité | Couverture légale | Valeur de l’unité | Équivalent en monnaie locale |
|---|---|---|---|---|
| Mexique | UDI | 400 000 UDI | 8,34091 MXN | 3 336 364 MXN |
| Chili | UF | 200 UF par banque, 400 UF tous établissements confondus, par année civile | 38 416,69 CLP | 7 683 338 CLP |
| Bolivie | UFV | 40 000 UFV | 2,57833 BOB | 103 133 BOB |
| Uruguay | UI | 250 000 UI, plus 10 000 $US distincts pour les dépôts en devises | 6,169 UYU | 1 542 250 UYU |
Ces unités dérivent vite, et c’est précisément pourquoi elles ne sont pas classées : l’UFV bolivienne a progressé d’environ 28 % et l’UDI mexicaine d’environ 5 % depuis la date de référence. Le Chili ajoute une difficulté : son plafond vaut par année civile et non par défaillance, et ne couvre que les personnes physiques, là où l’Uruguay couvre explicitement aussi les personnes morales.
Garanties illimitées — aucun plafond à classer
- Koweït. Garantie souveraine générale et permanente, loi 30/2008. Il n’y a aucun plafond à classer.
- Ukraine. Couverture intégrale pendant toute la durée de la loi martiale, ramenée à 600 000 UAH trois mois exactement après sa levée.
Aucun système de garantie des dépôts
- Qatar. La banque centrale a pour mandat de créer un système de garantie des dépôts et ne l’a pas fait.
Écartées plutôt que publiées sur des bases fragiles
Six juridictions ont été étudiées puis délibérément laissées de côté. Publier un chiffre faux mais crédible serait pire qu’un manque assumé.
- Maroc. La circulaire citée, 22/G/2006, a été expressément abrogée par la circulaire 6/W/2018. Aucun texte en vigueur ne mentionne le chiffre de 80 000 MAD qui circule.
- Égypte. L’article 176 de la loi 194/2020 renvoie le plafond à des statuts qui n’ont jamais été publiés : aucun plafond n’existe donc dans les sources publiques.
- Bangladesh. Contradiction non résolue : la banque centrale publie 100 000 BDT au titre d’une loi abrogée, tandis que la seule source sur la loi de 2026 n’indique aucun plafond.
- Équateur. Pas un plafond national unique, mais de 1 000 à 32 000 $US selon le segment d’établissement, et la source primaire est un document de 2016.
- Liban. Le texte cité ne contient pas cette affirmation, et 75 millions de LBP n’ont aucun sens économique sous contrôle des capitaux.
- Émirats arabes unis. Les deux références disponibles sont des textes abrogés et le texte actuel est illisible : même la conclusion « aucun système » ne peut être étayée par une source.
Méthode
Monnaie
Plafonds légaux convertis au taux de change officiel de la Banque mondiale, unités de monnaie locale par dollar américain, moyenne de la période, pour l’année civile 2024. Pour les États membres de l’UE et de l’EEE, le plafond est de 100 000 € par la loi et n’est converti qu’une seule fois, depuis l’euro : les montants en monnaie nationale ne sont jamais reconvertis, car ces systèmes convertissent à la date de la défaillance et non à un taux fixe. Lorsque la base ne fournit pas de taux, la ligne indique sa source de repli : le Sri Lanka via la Banque centrale du Sri Lanka (CBSL), et Taïwan via le FMI, Taïwan étant totalement absent des données de la Banque mondiale.
Revenu
La couverture est exprimée en multiple du PIB par habitant — précisément la mesure qu’utilisent l’IADI, le Conseil de stabilité financière (FSB) et le FMI pour cette comparaison. Le PIB par habitant est la production par personne, capital et administrations publiques compris. Ce n’est pas un salaire, et ce n’est pas une médiane. Un dénominateur fondé sur le salaire médian serait un meilleur étalon, mais ILOSTAT publie une moyenne et non une médiane, et sa couverture géographique est trop lacunaire pour ces juridictions : l’utiliser reviendrait à faire disparaître en silence le bas du tableau.
Périmètre
Plafonds légaux par déposant et par établissement, catégorie de détention unique, soldes ordinaires (hors soldes temporairement élevés). Sur 74 juridictions étudiées, 68 sont publiées ici et six ont été écartées faute de sources suffisantes. Une juridiction figure au classement en dollars sans chiffre de revenu, faute de donnée publiée dans la base : elle est exclue de toutes les statistiques de revenu plutôt que de se voir attribuer une valeur de substitution.
Actualité
Les plafonds bougent plus qu’on ne le croit : 22 % des lignes présentées ici ont changé au cours des 24 derniers mois. Le Pérou révise chaque trimestre, la Turquie réindexe chaque mois de janvier, et le Royaume-Uni, la Suède, la Corée du Sud, l’Argentine et la Géorgie ont tous bougé récemment. Cet indice est revu chaque trimestre et chaque ligne porte la date à laquelle son chiffre a été confirmé. Lorsqu’aucune date d’effet n’est vérifiable, la ligne n’en affiche aucune plutôt qu’une supposition.
Questions fréquentes
Mon argent est-il en sécurité si ma banque fait faillite ?
Jusqu’au plafond de votre juridiction, et uniquement pour les dépôts éligibles. Au-delà, vous devenez un créancier ordinaire de la banque en faillite et pouvez ne récupérer que peu de chose, voire rien. La conséquence pratique de ce tableau : le plafond s’applique par déposant et par établissement, si bien qu’un solde supérieur peut souvent être protégé simplement en le répartissant entre plusieurs banques.
Pourquoi tant de pays affichent-ils exactement 100 000 € ?
Parce que ce n’est ni un hasard ni une convergence. L’article 6, paragraphe 1, de la directive 2014/49/UE impose à chaque État membre de fixer le niveau à 100 000 €, si bien que 19 juridictions de cet indice portent le même chiffre par obligation légale. Ce qui les distingue, c’est ce que ce chiffre vaut sur place — tout l’objet de la deuxième colonne.
Ce tableau indique-t-il le maximum dont je peux être couvert dans une seule banque ?
Non — c’est délibérément l’inverse. Chaque montant est le plafond légal pour une seule catégorie de détention. Les systèmes qui reconnaissent plusieurs catégories peuvent couvrir un même déposant pour bien davantage dans le même établissement : aux États-Unis, les sept catégories permettent au constituant d’une fiducie ayant plusieurs bénéficiaires d’être assuré bien au-delà du million de dollars dans une seule banque.
Pourquoi utiliser le PIB par habitant plutôt que le salaire moyen ?
Parce qu’il n’existe pas de série salariale assez complète pour couvrir ces juridictions. ILOSTAT publie une moyenne et non une médiane, et sa couverture géographique obligerait à écarter précisément les juridictions à faible couverture sur lesquelles repose la comparaison. Le PIB par habitant est la mesure retenue par l’IADI et le FMI pour cette comparaison, mais il s’agit d’une production par personne et non d’un salaire : à lire comme un étalon, pas comme le revenu de qui que ce soit.
Ces données datent de quand ?
Les plafonds ont été confirmés au 2026-07 et l’indice est revu chaque trimestre. Les taux de conversion et les chiffres de revenu portent sur l’année civile 2024, dernière année complète publiée par la Banque mondiale — les plafonds sont donc à jour même si la base de conversion est plus ancienne. Comme 22 % de ces limites ont changé en 24 mois, vérifiez toujours votre propre juridiction auprès de son système de garantie des dépôts avant d’agir.
Sources
- Banque mondiale — Taux de change officiel (UML par $ US, moyenne pour la période), PA.NUS.FCRF, année civile 2024
- Banque mondiale — PIB par habitant ($ US courants), NY.GDP.PCAP.CD, année civile 2024
- Directive 2014/49/UE relative aux systèmes de garantie des dépôts — l’article 6, paragraphe 1, fixe le niveau de garantie à 100 000 €
- Directive (UE) 2026/804 (DGSD II) — en vigueur depuis le 10 mai 2026, transposition au plus tard le 11 mai 2028
- FDIC — couverture de l’assurance des dépôts : 250 000 $US US par déposant, par banque assurée et par catégorie de détention
- IADI — document de recherche sur la couverture et le champ de l’assurance des dépôts (le référentiel publié de couverture rapportée au PIB par habitant, auquel cet indice est confronté)
Chacune des 68 lignes ci-dessus renvoie en outre au texte de référence dont elle provient : la publication du système de garantie lui-même ou le texte de loi applicable. Aucun site de calculateurs n’est cité dans cette étude.
Citer cette étude
YouCalc (2024). Indice de couverture de la garantie des dépôts : ce qu’elle vaut. https://youcalc.com/fr/studies/deposit-insurance-coverage-index/
Réutilisation libre sous licence CC BY 4.0 — merci de créditer YouCalc avec un lien.
Calculateurs associés
Calculateur de fonds d’urgence
Dimensionnez votre fonds d'urgence (repère : 3 à 6 mois de dépenses), suivez votre progression et le temps pour atteindre l'objectif. Multi-devises.
Calculateur de patrimoine net
Additionnez vos actifs et soustrayez vos dettes pour connaître votre patrimoine net, en toute devise : liquidités, placements et biens face aux prêts et cartes.
Calculateur d'intérêts composés
Voyez votre épargne croître avec les intérêts composés et des versements réguliers. Choisissez taux, fréquence et durée, puis comparez versements et intérêts.
Épargne retraite
Calculateur épargne retraite : projetez votre capital selon âge, solde, cotisations, abondement employeur et rendement. Gratuit, sans inscription.
Calculateur du nombre FIRE
Calculez votre nombre FIRE avec la règle des 4 % (25 × dépenses annuelles), suivez votre progression et les années jusqu'à l'indépendance. Multi-devises.
Planificateur de budget
Répartissez votre salaire net mensuel en Besoins, Envies et Épargne selon la règle 50/30/20. Modifiez les pourcentages et voyez chaque montant en toute devise.