Estudio de YouCalc · Finanzas y dinero · Última revisión
Índice de cobertura de la garantía de depósitos: cuánto vale realmente una garantía bancaria
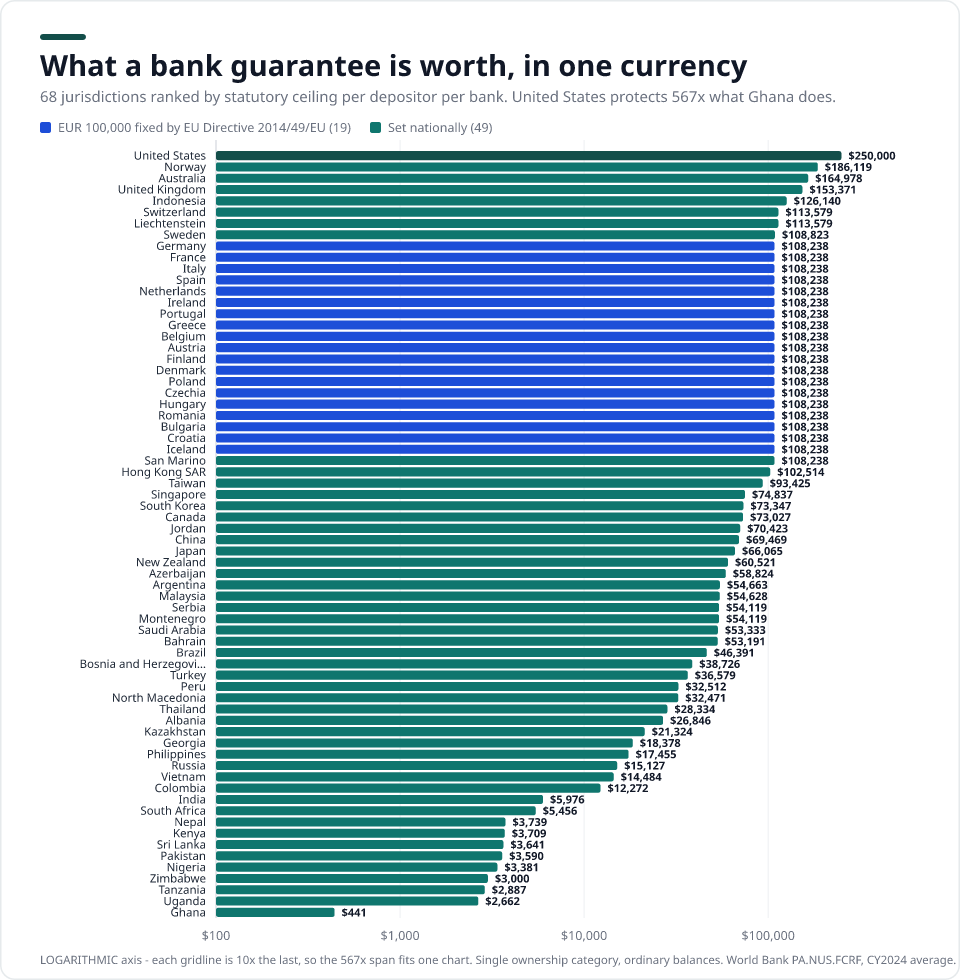
Si su banco quiebra, la ley solo garantiza sus depósitos hasta un techo. En 68 jurisdicciones ese techo va de unos 441 US$ (Ghana) a 250.000 US$ (Estados Unidos): una brecha de 567×. Pero el dato más revelador aparece cuando el techo es idéntico: 19 de estas jurisdicciones están fijadas en exactamente 100.000 €, no porque 19 gobiernos eligieran por separado la misma cifra, sino porque así lo fija el artículo 6, apartado 1, de la Directiva 2014/49/UE. Medida frente a la renta por persona, esa única constante jurídica protege 6,42× más años en Bulgaria que en Irlanda. La variación que todos publican está en la moneda. La variación que importa está en el denominador.
Hallazgos clave
La misma garantía de depósitos de 100.000 € cubre 6,2 años de ingresos en Bulgaria, pero solo 0,96 en Irlanda. Comparamos los límites de 68 jurisdicciones.
- Más alto Estados Unidos — 250.000 US$
- Más bajo Ghana — 441 US$
- Destacado 19 países × 100.000 € → 6,4×
- Cobertura 67 países · 2024
Cómo se calculan las cifras. Cada límite legal se convierte a dólares estadounidenses al tipo de cambio oficial del Banco Mundial (unidades de moneda local por US$, promedio del período) de 2024, y después se divide entre el PIB per cápita del mismo año para obtener los años de renta media que protege. Los límites fijados en euros por ley se convierten una sola vez desde el euro y nunca se reconvierten desde una moneda nacional. Los límites en sí están vigentes a fecha de 2026-07; solo la base de conversión es de 2024, porque es el último año natural completo publicado.
Una ley, una cifra, 6,42× de valor
Estas 19 jurisdicciones garantizan exactamente 100.000 € por depositante y entidad. No es una decisión política nacional: lo establece el artículo 6, apartado 1, de la Directiva 2014/49/UE, y todos los Estados miembros de la UE y del EEE transponen la misma cifra. En dólares son, por tanto, indistinguibles: todas en 108.238 US$. Frente a la renta por persona, no se parecen en absoluto.
| Jurisdicción | Límite (USD) | PIB per cápita | Años protegidos |
|---|---|---|---|
| Bulgaria | 108.238 US$ | 17.597 US$ | 6,15× |
| Rumanía | 108.238 US$ | 20.080 US$ | 5,39× |
| Hungría | 108.238 US$ | 23.305 US$ | 4,64× |
| Croacia | 108.238 US$ | 24.050 US$ | 4,50× |
| Grecia | 108.238 US$ | 24.626 US$ | 4,40× |
| Polonia | 108.238 US$ | 25.104 US$ | 4,31× |
| Portugal | 108.238 US$ | 29.328 US$ | 3,69× |
| Chequia | 108.238 US$ | 31.828 US$ | 3,40× |
| España | 108.238 US$ | 35.327 US$ | 3,06× |
| Italia | 108.238 US$ | 40.430 US$ | 2,68× |
| Francia | 108.238 US$ | 46.103 US$ | 2,35× |
| Finlandia | 108.238 US$ | 53.156 US$ | 2,04× |
| Alemania | 108.238 US$ | 56.104 US$ | 1,93× |
| Bélgica | 108.238 US$ | 56.582 US$ | 1,91× |
| Austria | 108.238 US$ | 58.269 US$ | 1,86× |
| Países Bajos | 108.238 US$ | 67.465 US$ | 1,60× |
| Dinamarca | 108.238 US$ | 71.026 US$ | 1,52× |
| Islandia | 108.238 US$ | 85.863 US$ | 1,26× |
| Irlanda | 108.238 US$ | 112.895 US$ | 0,96× |
19 jurisdicciones con un límite legal idéntico de 100.000 €, ordenadas por los años de PIB per cápita que cubre. Convertido una sola vez desde el euro al tipo medio del Banco Mundial de 2024.
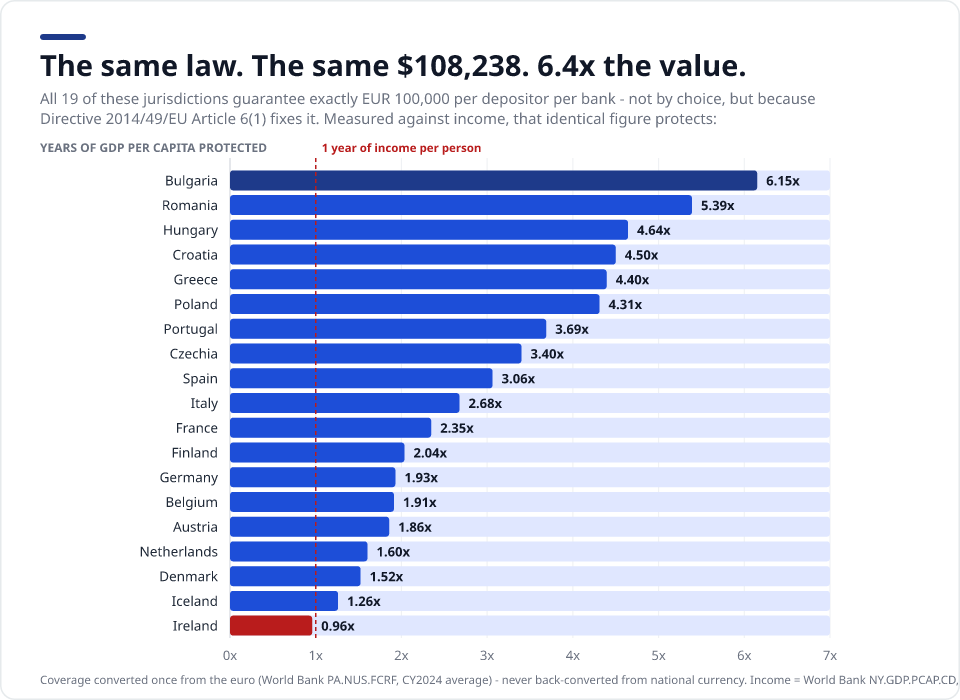
Por eso una tabla de «protección de depósitos por país» expresada solo en euros o en dólares induce a error en un tercio de Europa: presenta una constante jurídica como si fuera un hallazgo. La variación es real, pero vive en el denominador.
El índice completo
68 jurisdicciones, una moneda, un método. Cada fila es un límite legal por depositante y entidad, para una sola categoría de titularidad y saldos ordinarios, y cada fila enlaza con la norma primaria de la que procede.
| # | Jurisdicción | Límite | Moneda | Límite (USD) | Años protegidos | Puesto por años | Nota | Fuente |
|---|---|---|---|---|---|---|---|---|
| 1 | Estados Unidos | 250.000 | USD | 250.000 US$ | 2,90× | 26 | se multiplica por categoría de titularidad | fdic.gov |
| 2 | Noruega | 2.000.000 | NOK | 186.119 US$ | 2,07× | 39 | solo depósitos contabilizados en Noruega | bankenessikringsfond.no |
| 3 | Australia | 250.000 | AUD | 164.978 US$ | 2,55× | 31 | excluye depósitos en divisas; sin financiación previa | apra.gov.au |
| 4 | Reino Unido | 120.000 | GBP | 153.371 US$ | 2,88× | 27 | elevado el 2025-12-01 | fscs.org.uk |
| 5 | Indonesia | 2.000.000.000 | IDR | 126.140 US$ | 25,61× | 1 | la condición «3T» sobre el tipo de interés anula la cobertura | lps.go.id |
| 6 | Suiza | 100.000 | CHF | 113.579 US$ | 1,05× | 60 | tope global del sistema: 7900 millones de CHF | esisuisse.ch |
| 7 | Liechtenstein | 100.000 | CHF | 113.579 US$ | 0,52× | 66 | cifra fija en CHF, no un equivalente en euros | gesetze.li |
| 8 | Suecia | 1.150.000 | SEK | 108.823 US$ | 1,90× | 46 | equivalente a 100.000 €, revisado cada 5 años | riksgalden.se |
| 9 | Alemania | 100.000 | EUR | 108.238 US$ | 1,93× | 44 | 3 sistemas sectoriales | edb-banken.de |
| 10 | Francia | 100.000 | EUR | 108.238 US$ | 2,35× | 36 | +100.000 € de garantía estatal aparte para las libretas reguladas | garantiedesdepots.fr |
| 11 | Italia | 100.000 | EUR | 108.238 US$ | 2,68× | 29 | por banco, incluso dentro de un grupo | fitd.it |
| 12 | España | 100.000 | EUR | 108.238 US$ | 3,06× | 25 | fgd.es | |
| 13 | Países Bajos | 100.000 | EUR | 108.238 US$ | 1,60× | 51 | se suma entre las marcas de un mismo banco | dnb.nl |
| 14 | Irlanda | 100.000 | EUR | 108.238 US$ | 0,96× | 62 | incluye cooperativas de crédito | depositguarantee.ie |
| 15 | Portugal | 100.000 | EUR | 108.238 US$ | 3,69× | 20 | saldos temporalmente elevados sin tope durante 12 meses | fgd.pt |
| 16 | Grecia | 100.000 | EUR | 108.238 US$ | 4,40× | 11 | compensación con las deudas con el banco | teke.gr |
| 17 | Bélgica | 100.000 | EUR | 108.238 US$ | 1,91× | 45 | 3 techos paralelos | garantiefonds.belgium.be |
| 18 | Austria | 100.000 | EUR | 108.238 US$ | 1,86× | 48 | 3 sistemas sectoriales (corregido) | einlagensicherung.at |
| 19 | Finlandia | 100.000 | EUR | 108.238 US$ | 2,04× | 41 | grupo integrado = un solo banco | rvv.fi |
| 20 | Dinamarca | 100.000 | EUR | 108.238 US$ | 1,52× | 53 | denominado en euros, no en DKK | fs.dk |
| 21 | Polonia | 100.000 | EUR | 108.238 US$ | 4,31× | 13 | se paga en PLN al tipo de la fecha de quiebra | bfg.pl |
| 22 | Chequia | 100.000 | EUR | 108.238 US$ | 3,40× | 22 | se paga en CZK al tipo del día determinante | garancnisystem.cz |
| 23 | Hungría | 100.000 | EUR | 108.238 US$ | 4,64× | 7 | se paga en HUF | oba.hu |
| 24 | Rumanía media | 100.000 | EUR | 108.238 US$ | 5,39× | 5 | fuentes de fiabilidad media | eur-lex.europa.eu |
| 25 | Bulgaria | 100.000 | EUR | 108.238 US$ | 6,15× | 4 | adoptó el euro el 2026-01-01 | dif.bg |
| 26 | Croacia | 100.000 | EUR | 108.238 US$ | 4,50× | 9 | compensación con las deudas con el banco | haod.hr |
| 27 | Islandia | 100.000 | EUR | 108.238 US$ | 1,26× | 57 | denominado en euros; la corona islandesa flota | althingi.is |
| 28 | San Marino | 100.000 | EUR | 108.238 US$ | n. d. | — | igual al nivel de la directiva, pero fuera de la UE | bcsm.sm |
| 29 | Hong Kong | 800.000 | HKD | 102.514 US$ | 1,89× | 47 | elevado el 2024-10-01 | dps.org.hk |
| 30 | Taiwán | 3.000.000 | TWD | 93.425 US$ | 2,73× | 28 | tipo de cambio e ingreso del FMI (fuente alternativa) | cdic.gov.tw |
| 31 | Singapur | 100.000 | SGD | 74.837 US$ | 0,79× | 65 | +100.000 SGD para un tramo CPF aparte | sdic.org.sg |
| 32 | Corea del Sur | 100.000.000 | KRW | 73.347 US$ | 2,02× | 42 | duplicado el 2025-09-01 | kdic.or.kr |
| 33 | Canadá | 100.000 | CAD | 73.027 US$ | 1,33× | 56 | 9 categorías de cobertura | cdic.ca |
| 34 | Jordania | 50.000 | JOD | 70.423 US$ | 13,88× | 2 | solo JOD; divisas excluidas | dic.gov.jo |
| 35 | China | 500.000 | CNY | 69.469 US$ | 5,23× | 6 | en la práctica, el tope rara vez llega a aplicarse | pbc.gov.cn |
| 36 | Japón | 10.000.000 | JPY | 66.065 US$ | 1,95× | 43 | depósitos de liquidación SIN LÍMITE | fsa.go.jp |
| 37 | Nueva Zelanda | 100.000 | NZD | 60.521 US$ | 1,22× | 58 | sistema vigente solo desde el 2025-07-01 | rbnz.govt.nz |
| 38 | Azerbaiyán | 100.000 | AZN | 58.824 US$ | 8,06× | 3 | elegibilidad condicionada al tipo de interés | adif.gov.az |
| 39 | Argentina | 50.000.000 | ARS | 54.663 US$ | 3,91× | 17 | duplicado el 2026-04-01; excluye depósitos de alto rendimiento | bcra.gob.ar |
| 40 | Malasia | 250.000 | MYR | 54.628 US$ | 4,60× | 8 | cestas islámica y convencional separadas | pidm.gov.my |
| 41 | Serbia | 50.000 | EUR | 54.119 US$ | 3,96× | 16 | NO pertenece a la UE: la mitad del nivel de la directiva | aod.rs |
| 42 | Montenegro | 50.000 | EUR | 54.119 US$ | 4,08× | 15 | 100.000 € en suspenso hasta la adhesión a la UE | fzdcg.org |
| 43 | Arabia Saudí | 200.000 | SAR | 53.333 US$ | 1,50× | 55 | rulebook.sama.gov.sa | |
| 44 | Baréin media | 20.000 | BHD | 53.191 US$ | 1,79× | 49 | cubre cuentas de inversión no restringidas; fecha corregida al 2011-01-13 | cbb.gov.bh |
| 45 | Brasil | 250.000 | BRL | 46.391 US$ | 4,50× | 10 | tope global móvil de 1 millón de R$ cada 4 años | fgc.org.br |
| 46 | Bosnia y Herzegovina | 70.000 | BAM | 38.726 US$ | 4,12× | 14 | denominado en BAM, no es un límite en euros | aod.ba |
| 47 | Turquía | 1.200.000 | TRY | 36.579 US$ | 2,30× | 38 | reindexado cada enero | tmsf.org.tr |
| 48 | Perú | 122.000 | PEN | 32.512 US$ | 3,81× | 19 | SE REVISA CADA TRIMESTRE | fsd.org.pe |
| 49 | Macedonia del Norte | 30.000 | EUR | 32.471 US$ | 3,49× | 21 | SOLO personas físicas; se paga en denares | fodsk.org.mk |
| 50 | Tailandia | 1.000.000 | THB | 28.334 US$ | 3,84× | 18 | solo THB; divisas excluidas | dpa.or.th |
| 51 | Albania | 2.500.000 | ALL | 26.846 US$ | 2,36× | 35 | subtramo de asociaciones de ahorro y crédito: 2.000.000 ALL | asd.gov.al |
| 52 | Kazajistán | 10.000.000 | KZT | 21.324 US$ | 1,51× | 54 | tramo ordinario; ahorro a plazo bloqueado: 20 millones de KZT | kdif.kz |
| 53 | Georgia | 50.000 | GEL | 18.378 US$ | 2,05× | 40 | elevado el 2026-04-01 desde 30.000 GEL | diagency.ge |
| 54 | Filipinas | 1.000.000 | PHP | 17.455 US$ | 4,38× | 12 | duplicado el 2025-03-15 por resolución del Consejo | pia.gov.ph |
| 55 | Rusia | 1.400.000 | RUB | 15.127 US$ | 1,01× | 61 | 3 techos simultáneos | consultant.ru |
| 56 | Vietnam | 350.000.000 | VND | 14.484 US$ | 3,07× | 24 | modificado el 2026-07-13; solo VND y personas físicas | div.gov.vn |
| 57 | Colombia | 50.000.000 | COP | 12.272 US$ | 1,54× | 52 | congelado desde 2017 | fogafin.gov.co |
| 58 | India | 500.000 | INR | 5976 US$ | 2,31× | 37 | por «derecho y capacidad» | dicgc.org.in |
| 59 | Sudáfrica | 100.000 | ZAR | 5456 US$ | 0,87× | 63 | sistema vigente solo desde el 2024-04-01 | resbank.co.za |
| 60 | Nepal media | 500.000 | NPR | 3739 US$ | 2,56× | 30 | SOLO personas físicas | dcgf.gov.np |
| 61 | Kenia | 500.000 | KES | 3709 US$ | 1,74× | 50 | un proyecto de aviso lo duplicaría | kdic.go.ke |
| 62 | Sri Lanka | 1.100.000 | LKR | 3641 US$ | 0,80× | 64 | tipo de cambio del Banco Central de Sri Lanka (fuente alternativa) | cbsl.gov.lk |
| 63 | Pakistán | 1.000.000 | PKR | 3590 US$ | 2,43× | 33 | duplicado el 2024-10-01 | dpc.org.pk |
| 64 | Nigeria | 5.000.000 | NGN | 3381 US$ | 3,12× | 23 | tramo de bancos comerciales; bancos de microfinanzas: 2 millones de NGN | ndic.gov.ng |
| 65 | Zimbabue media | 3000 | USD | 3000 US$ | 1,20× | 59 | tramo de microfinancieras que captan depósitos: 2000 US$; sin fecha publicada en el boletín oficial — verificar con la DPC | dpcorp.co.zw |
| 66 | Tanzania | 7.500.000 | TZS | 2887 US$ | 2,42× | 34 | bot.go.tz | |
| 67 | Uganda | 10.000.000 | UGX | 2662 US$ | 2,47× | 32 | la cuenta conjunta tiene su propio límite | dpf.or.ug |
| 68 | Ghana | 6250 | GHS | 441 US$ | 0,18× | 67 | entidades de depósito especializadas: solo 1250 GHS | gdpc.gov.gh |
Ordenado por el límite legal en dólares estadounidenses. Las filas sombreadas en azul están fijadas en 100.000 € por la Directiva 2014/49/UE, no por decisión nacional. Las filas marcadas como «media» o «baja» se apoyan en una sola fuente o en un detalle sin resolver, y se señalan en lugar de publicarse sin más. Cuando la base del Banco Mundial no tenía tipo de cambio, la fila indica la fuente alternativa que se usó en su lugar.
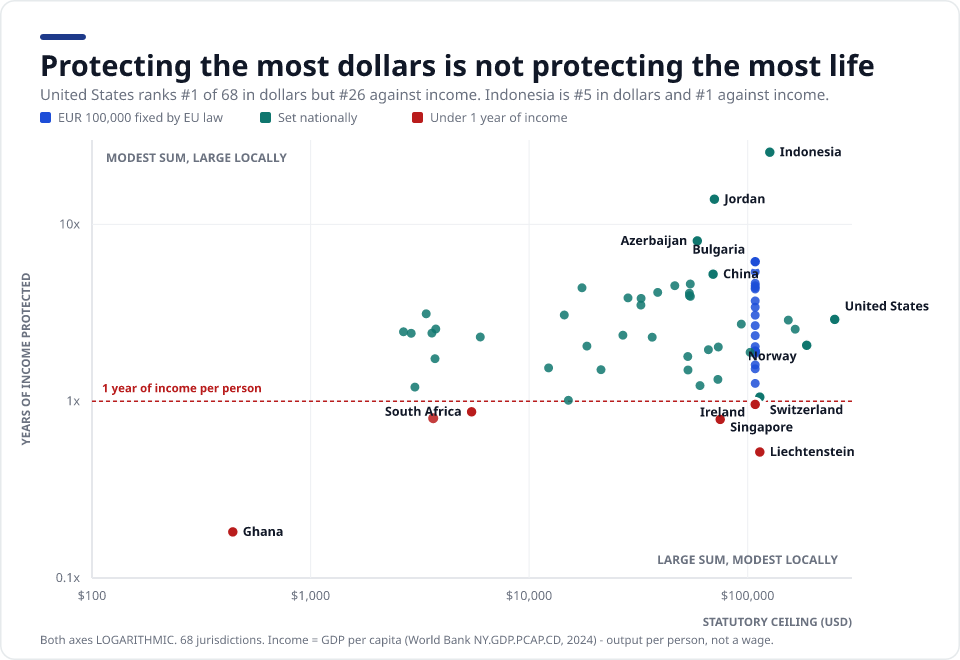
Proteger más dólares no es proteger más vida
Ordena las mismas 68 jurisdicciones por dólares y después por años de renta, y los dos órdenes discrepan con fuerza. La discrepancia es justamente el punto: una garantía solo significa algo en relación con lo que cuesta vivir donde vives.
Con 250.000 US$, Estados Unidos tiene la mayor garantía de este índice en términos monetarios, y ocupa el puesto n.º 26 de 67 una vez medida frente a la renta por persona. El vuelco más claro va en sentido contrario: Filipinas solo ocupa el puesto n.º 54 en dólares, pero el n.º 12 frente a la renta, con 4,38×. En el otro extremo, 6 jurisdicciones protegen menos de un año de renta media: Ghana, Liechtenstein, Singapur, Sri Lanka, Sudáfrica e Irlanda. Liechtenstein es el caso contraintuitivo: un techo de 100.000 CHF es generoso en términos absolutos, pero tiene el PIB per cápita más alto del índice, así que apenas alcanza para medio año.
¿Se sostiene esta tabla?
El conjunto de datos se reconstruyó de forma independiente a partir de fuentes primarias —cada jurisdicción desde su propio organismo de garantía de depósitos o desde su ley— y después se contrastó con la referencia que el sector ya publica. La IADI informa de la cobertura como múltiplo del PIB per cápita en 53 jurisdicciones con datos de 2020.
| Métrica | Este índice (68 jurisdicciones, 2024) | Publicado por la IADI (53 jurisdicciones, 2020) |
|---|---|---|
| Cobertura mediana / PIB per cápita | 2,42× | 2,30× |
| Media | 3,20× | 3,6× |
| Rango | 0,18×–25,61× | 0,4×–más de 20× |
Nuestra mediana se sitúa a un +5,2 % de la de la IADI, construida con fuentes distintas y de otro año. Esa es la comprobación que importa: esta tabla no pide que se confíe en ella; reproduce la referencia aceptada y luego la amplía en 14 jurisdicciones y 4 años.
Lo que esta tabla no es
Diez formas en que una comparación de cobertura entre países sale mal. Cada una afecta a filas de la tabla anterior, y cada una es una razón para leer el límite como punto de partida y no como respuesta.
Las categorías de titularidad hacen que la cifra principal no sea el máximo
Esta tabla compara límites legales de una sola categoría de titularidad. Varios sistemas multiplican: Estados Unidos tiene siete categorías de titularidad, de modo que el titular de un fideicomiso con cinco o más beneficiarios puede alcanzar 1.250.000 US$ en un mismo banco. Canadá tiene nueve, Malasia gestiona por separado cestas islámicas y convencionales, y Nigeria e India cubren por «derecho y capacidad».
Seis límites están fijados en euros, pero se pagan en otra moneda
Las diecinueve filas de la UE y del EEE llevan los mismos 100.000 €, pero en Dinamarca, Polonia, Chequia, Hungría, Rumanía e Islandia el euro no es la moneda nacional: el límite está denominado en euros y se paga en moneda local al tipo de la fecha de la quiebra. Reconvertir una cifra publicada en eslotis o en coronas al tipo de este año introduciría una varianza que no existe en la norma, así que aquí toda fila fijada en euros se convierte una sola vez, desde el euro. Suecia es el caso que se queda a las puertas: fija su propio límite en coronas, diseñado para seguir a los 100.000 €, y por eso queda justo fuera del bloque idéntico en lugar de dentro de él.
Cuatro jurisdicciones usan una unidad de cuenta indexada, no una moneda
México (UDI), Chile (UF), Bolivia (UFV) y Uruguay (UI) denominan la cobertura en unidades que se revalorizan de forma continua, por lo que no tienen un valor fijo en moneda y se muestran en un panel aparte en vez de clasificarse. Chile lo complica más: el tope es por año natural y no por quiebra, y cubre solo a personas físicas.
Sublímites por clase de entidad
Una única cifra nacional puede ocultar un tramo inferior. Nigeria protege 5 millones de NGN en bancos pero 2 millones de NGN en instituciones de microfinanzas; Ghana, 6250 GHS pero 1250 GHS en entidades de depósito especializadas; Albania, 2,5 millones de ALL en bancos pero 2 millones de ALL en asociaciones de ahorro y crédito; Zimbabue, 3000 US$ en bancos pero 2000 US$ en microfinanzas. Citar solo el tramo superior exagera la protección real de un titular de cuenta corriente.
Los depósitos en moneda extranjera dividen el mundo en dos
Excluidos por completo en Japón, Singapur, Tailandia, Vietnam, Jordania y Australia. Cubiertos, pero pagados en moneda local al tipo de la fecha de la quiebra, en Pakistán, Uganda, Sudáfrica, Ghana, Ucrania, Chequia, Rumanía y Hungría, de modo que el riesgo de conversión lo asume el depositante. Segregados aparte en Uruguay.
La cobertura puede anularse por conducta o por tipo de interés
Las reglas «3T» de Indonesia eliminan la cobertura por completo si el tipo del depósito supera el tipo garantizado por el LPS. Azerbaiyán limita la cobertura a los depósitos que pagan hasta el 12 % en manats y el 2,5 % en moneda extranjera. Argentina excluye los depósitos que pagan por encima de la referencia del banco central. La mayoría de los sistemas no tiene nada equivalente, así que perseguir rentabilidad puede costar la garantía sin previo aviso.
Compensación con lo que debes al banco
Grecia paga 77.000 € por un depósito de 80.000 € cuando existe una deuda de 3000 € con el mismo banco. Croacia, Nigeria, Ghana, Albania, Bosnia y Herzegovina, Montenegro y Macedonia del Norte aplican la misma compensación. Es invisible en cualquier tabla de límites publicados, incluida esta.
«Un país, un sistema» es falso
Alemania tiene tres o más sistemas legales de garantía, Austria tres, Italia dos, y Corea del Sur combina el KDIC con fondos de federaciones independientes. La cifra es la misma en todos ellos; el organismo que la paga, no.
Los saldos temporalmente elevados no están armonizados
Portugal protege sin límite el producto de la venta de una vivienda durante 12 meses; Alemania, Austria y los Países Bajos suman 500.000 € por encima de la base, es decir, unos 600.000 € en total, algo que suele publicarse mal como 500.000 €. Montenegro añade 30.000 €. La Directiva (UE) 2026/804 armoniza esto en 500.000 € durante seis meses, pero la transposición se extiende hasta el 11 de mayo de 2028, así que esta tabla refleja el Derecho vigente.
La ley y la práctica pueden discrepar
La ley de Filipinas (RA 3591) sigue diciendo 500.000 PHP; el 1.000.000 PHP operativo procede de una resolución del Consejo dictada por delegación. El artículo 7, apartado 4, de Montenegro dice 100.000 €, pero un artículo transitorio lo suspende en 50.000 € hasta la adhesión a la UE. Leer solo el artículo principal publica la cifra equivocada en ambos casos.
Para un hogar real, la cifra principal es un suelo, no un techo. Todo lo que hay aquí es el límite legal de una sola categoría de titularidad: por depositante, por entidad, saldos ordinarios. Lo que cada persona puede recuperar en la práctica depende de cómo estén tituladas sus cuentas, en qué moneda están y qué debe al mismo banco.
Sin clasificar, y por qué
Jurisdicciones verificadas que no pueden entrar honestamente en una clasificación en dólares, y las que quedaron fuera por completo.
Unidades de cuenta indexadas: sin valor fijo en moneda
Cuatro sistemas denominan la cobertura en una unidad que se revaloriza de forma continua, así que cualquier cifra en dólares informaría de la fecha de consulta y no de una política. Los valores siguientes se fijan a 2024-12-31 para que coincidan con la base de conversión.
| Jurisdicción | Unidad | Cobertura legal | Valor de la unidad | Equivalente en moneda local |
|---|---|---|---|---|
| México | UDI | 400.000 UDI | 8,34091 MXN | 3.336.364 MXN |
| Chile | UF | UF 200 por banco, UF 400 en todo el sistema, por año natural | 38.416,69 CLP | 7.683.338 CLP |
| Bolivia | UFV | 40.000 UFV | 2,57833 BOB | 103.133 BOB |
| Uruguay | UI | UI 250.000, más 10.000 US$ aparte para depósitos en moneda extranjera | 6,169 UYU | 1.542.250 UYU |
Se desvían con rapidez, que es justamente por lo que no se clasifican: la UFV de Bolivia ha subido alrededor de un 28 % y la UDI de México un 5 % desde la fecha fijada. Chile lo complica aún más: su tope es por año natural y no por quiebra, y cubre solo a personas físicas, mientras que Uruguay cubre expresamente también a personas jurídicas.
Garantías ilimitadas: no hay límite que clasificar
- Kuwait. Garantía soberana general y permanente, Ley 30/2008. No hay ningún techo que clasificar.
- Ucrania. Cobertura total mientras dure la ley marcial; vuelve a 600.000 UAH exactamente tres meses después de que termine.
Sin ningún sistema de garantía de depósitos
- Catar. El banco central tiene el mandato de crear un sistema de garantía de depósitos y no lo ha hecho.
Excluidas en lugar de publicadas con dudas
Seis jurisdicciones se investigaron y luego se dejaron fuera deliberadamente. Publicar una cifra errónea de aspecto plausible sería peor que dejar un hueco declarado.
- Marruecos. La circular citada, 22/G/2006, fue derogada expresamente por la circular 6/W/2018. Ningún instrumento vigente recoge la cifra de 80.000 MAD que circula.
- Egipto. El artículo 176 de la Ley 194/2020 delega el máximo en unos estatutos que nunca se publicaron, por lo que no consta ningún techo en ninguna fuente pública.
- Bangladés. Conflicto abierto: el banco central publica 100.000 BDT con arreglo a una ley derogada, mientras que la única fuente sobre la ley de 2026 no fija techo alguno.
- Ecuador. No es un límite nacional único, sino de 1000 a 32.000 US$ según el segmento de entidad, y la fuente primaria es un documento de 2016.
- Líbano. El instrumento citado no contiene esa afirmación, y 75 millones de LBP carecen de sentido económico con controles de capital.
- Emiratos Árabes Unidos. Las dos referencias disponibles son normas derogadas y el texto vigente es ilegible, así que ni siquiera la conclusión «sin sistema» puede respaldarse con una fuente.
Método
Moneda
Límites legales convertidos al tipo de cambio oficial del Banco Mundial, unidades de moneda local por US$, promedio del período, para el año natural 2024. Para los miembros de la UE y del EEE el límite es de 100.000 € por ley y se convierte una sola vez, desde el euro: las cifras en moneda nacional nunca se reconvierten, porque esos sistemas convierten en la fecha de la quiebra y no a un tipo fijo. Cuando la base no tiene tipo de cambio, la fila indica su fuente alternativa: Sri Lanka desde el Banco Central de Sri Lanka (CBSL) y Taiwán desde el FMI, ya que Taiwán no aparece en absoluto en los datos del Banco Mundial.
Renta
La cobertura como múltiplo del PIB per cápita: la métrica que la IADI, el FSB y el FMI usan exactamente para esta comparación. El PIB per cápita es la producción por persona, incluidos el capital y el sector público. No es un salario y no es una mediana. Un denominador de salario mediano sería mejor vara de medir, pero ILOSTAT publica una media y no una mediana, y no cubre suficientes de estas jurisdicciones como para usarlo sin descartar en silencio el extremo de baja cobertura de la tabla.
Alcance
Límites legales por depositante y entidad, una sola categoría de titularidad, saldos ordinarios (no temporalmente elevados). De 74 jurisdicciones investigadas, aquí se publican 68 y seis se excluyeron por calidad de las fuentes. Una jurisdicción se clasifica en dólares pero no muestra cifra de renta, porque la base no publica ninguna para ella; queda excluida de todas las estadísticas de renta en lugar de asignarle un valor sustitutivo.
Actualidad
Los límites de depósitos se mueven más de lo que se suele suponer: el 22 % de las filas de aquí cambió en los últimos 24 meses. Perú los reajusta cada trimestre, Turquía los reindexa cada enero, y el Reino Unido, Suecia, Corea del Sur, Argentina y Georgia los han modificado recientemente. Este índice se revisa cada trimestre y cada fila lleva la fecha en que se confirmó su cifra. Cuando no hay fecha de entrada en vigor verificable, la fila no muestra ninguna en lugar de una conjetura.
Preguntas frecuentes
¿Está seguro mi dinero si mi banco quiebra?
Hasta el límite de tu jurisdicción, y solo para depósitos admisibles. Por encima de ese límite pasas a ser un acreedor ordinario del banco quebrado y puedes recuperar poco o nada. La implicación práctica de esta tabla es que el límite es por depositante y entidad, así que los saldos superiores a menudo pueden protegerse simplemente repartiéndolos entre bancos distintos.
¿Por qué tantos países tienen exactamente 100.000 €?
Porque no es una coincidencia ni una convergencia. El artículo 6, apartado 1, de la Directiva 2014/49/UE obliga a cada Estado miembro a fijar el nivel en 100.000 €, así que 19 jurisdicciones de este índice llevan la misma cifra por ley. Lo que cambia entre ellas es cuánto vale esa cifra localmente, que es todo el sentido de la segunda columna.
¿Esta tabla me dice lo máximo que puedo tener cubierto en un banco?
No: es deliberadamente lo contrario. Cada cifra es el límite legal para una sola categoría de titularidad. Los sistemas que reconocen varias categorías pueden cubrir a un mismo depositante por mucho más en la misma entidad: en Estados Unidos, siete categorías hacen que el titular de un fideicomiso con varios beneficiarios pueda estar asegurado muy por encima del millón de dólares en un solo banco.
¿Por qué usar el PIB per cápita y no el salario medio?
Porque no existe una serie salarial lo bastante amplia para cubrir estas jurisdicciones. ILOSTAT publica una media y no una mediana, y su cobertura por países nos obligaría a descartar justo las jurisdicciones de baja cobertura de las que depende la comparación. El PIB per cápita es la métrica que la IADI y el FMI usan para esta comparación, pero es producción por persona y no un salario, y debe leerse como vara de medir, no como la renta de nadie.
¿Qué actualidad tiene esto?
Los límites se confirmaron a fecha de 2026-07 y el índice se revisa cada trimestre. Los tipos de cambio y las cifras de renta son del año natural 2024, el último completo que publica el Banco Mundial, así que los límites están vigentes aunque la base de conversión lleve una fecha anterior. Dado que el 22 % de estos límites cambió en 24 meses, confirma siempre tu propia jurisdicción con su organismo de garantía de depósitos antes de actuar.
Fuentes
- Banco Mundial — Tipo de cambio oficial (UMN por US$, promedio del período), PA.NUS.FCRF, año natural 2024
- Banco Mundial — PIB per cápita (US$ a precios actuales), NY.GDP.PCAP.CD, año natural 2024
- Directiva 2014/49/UE relativa a los sistemas de garantía de depósitos — el artículo 6, apartado 1, fija el nivel de cobertura en 100.000 €
- Directiva (UE) 2026/804 (DGSD II) — en vigor desde el 10 de mayo de 2026, con plazo de transposición hasta el 11 de mayo de 2028
- FDIC — cobertura del seguro de depósitos: 250.000 US$ por depositante, por banco asegurado y por categoría de titularidad
- IADI — documento de investigación sobre la cobertura y el alcance del seguro de depósitos (la referencia publicada de cobertura frente al PIB per cápita con la que se contrasta este índice)
Cada una de las 68 filas anteriores enlaza además con la fuente primaria de la que procede: la publicación del propio sistema o la norma que lo rige. En este estudio no se cita ningún sitio de calculadoras.
Citar este estudio
YouCalc (2024). Índice de garantía de depósitos: cuánto vale la garantía bancaria. https://youcalc.com/es/studies/deposit-insurance-coverage-index/
Libre reutilización bajo licencia CC BY 4.0 — por favor, acredita a YouCalc con un enlace.
Calculadoras relacionadas
Calculadora de fondo de emergencia
Calcula el tamaño de tu fondo de emergencia (3–6 meses de gastos), cuánto llevas ahorrado y cuánto tardas en alcanzar tu meta. Multidivisa, gratis.
Calculadora de patrimonio neto
Suma tus activos y resta tus deudas para conocer tu patrimonio neto, en cualquier moneda: efectivo, inversiones e inmuebles frente a préstamos y tarjetas.
Calculadora de interés compuesto con aportaciones
Descubre cómo crecen tus ahorros con el interés compuesto y aportaciones periódicas. Elige tipo, frecuencia y plazo, y proyecta tu saldo fácilmente.
Calculadora de ahorro para la jubilación y el retiro
Calculadora de ahorro para el retiro: proyecta tu fondo según edad, saldo, aportes, aporte del empleador y rendimiento esperado. Gratis, sin registro.
Calculadora del número FIRE
Calcula tu número FIRE con la regla del 4 % (25× gasto anual), tu progreso y los años hasta la independencia financiera. Estimación. Multidivisa, gratis.
Planificador de presupuesto
Divide tu ingreso neto mensual en Necesidades, Deseos y Ahorro con la regla 50/30/20. Edita los porcentajes y ve cada importe, en cualquier moneda.