YouCalc স্টাডি · অর্থ ও আর্থিক · সর্বশেষ পর্যালোচনা
আমানত বিমা সুরক্ষা সূচক: ব্যাংক গ্যারান্টির প্রকৃত মূল্য আসলে কত
আপনার ব্যাংক দেউলিয়া হলে আইন আপনার আমানত সুরক্ষিত রাখে কেবল একটি নির্দিষ্ট সীমা পর্যন্ত। ৬৮টি এখতিয়ারে এই সীমা প্রায় ৪৪১ US$ (ঘানা) থেকে ২,৫০,০০০ US$ (মার্কিন যুক্তরাষ্ট্র) পর্যন্ত বিস্তৃত — অর্থাৎ ৫৬৭× ব্যবধান। তবে আরও তীক্ষ্ণ পর্যবেক্ষণটি হলো, সীমা যখন অভিন্ন তখন কী ঘটে: এর মধ্যে ১৯টি এখতিয়ারে সীমা ঠিক ১,০০,০০০€-এ বাঁধা — ১৯টি সরকার স্বাধীনভাবে একই সংখ্যা বেছে নিয়েছে বলে নয়, বরং ইইউ নির্দেশিকা 2014/49-এর অনুচ্ছেদ 6(1) সেটি নির্ধারণ করে দিয়েছে বলে। মাথাপিছু আয়ের নিরিখে মাপলে, এই একটিমাত্র আইনি ধ্রুবক সবচেয়ে বেশি সুরক্ষিত এখতিয়ারে (বুলগেরিয়া) সবচেয়ে কম সুরক্ষিত এখতিয়ারের (আয়ারল্যান্ড) তুলনায় ৬.৪২× বেশি বছরের আয় সুরক্ষা দেয়। সবাই যে তারতম্যের কথা বলে, সেটি মুদ্রার মধ্যে। যে তারতম্যটি আসলে গুরুত্বপূর্ণ, সেটি হরের মধ্যে।
মূল ফলাফল
একই ১,০০,০০০€ আমানত-গ্যারান্টি বুলগেরিয়ায় ৬.২ বছরের আয় ঢাকে, কিন্তু আয়ারল্যান্ডে মাত্র ০.৯৬। ৬৮টি এখতিয়ারের আইনি সীমা আমরা তুলনা করেছি।
- সর্বাধিক মার্কিন যুক্তরাষ্ট্র — ২,৫০,০০০ US$
- ন্যূনতম ঘানা — ৪৪১ US$
- উল্লেখযোগ্য ১৯ দেশ × ১,০০,০০০€ → ৬.৪×
- কভারেজ ৬৭ দেশ · ২০২৪
সংখ্যাগুলো কীভাবে হিসাব করা হয়েছে। প্রতিটি আইনি সীমাকে 2024 সালের বিশ্বব্যাংকের সরকারি বিনিময় হারে (প্রতি US$-এ স্থানীয় মুদ্রা, বছরের গড়) মার্কিন ডলারে রূপান্তর করা হয়েছে, তারপর একই বছরের মাথাপিছু জিডিপি দিয়ে ভাগ করে বের করা হয়েছে সেটি গড় আয়ের কত বছরকে সুরক্ষা দেয়। আইন অনুযায়ী ইউরোতে নির্ধারিত সীমাগুলো একবারই ইউরো হার থেকে রূপান্তরিত হয়, কোনো জাতীয় মুদ্রা থেকে সেগুলোকে কখনোই উল্টো-রূপান্তর করা হয় না। সীমাগুলো 2026-07 পর্যন্ত হালনাগাদ; কেবল রূপান্তরের ভিত্তিটি 2024 সালের, কারণ বিশ্বব্যাংকের প্রকাশিত সর্বশেষ পূর্ণ পঞ্জিকাবর্ষ সেটিই।
একই আইন, একই সংখ্যা, ৬.৪২× ভিন্ন মূল্য
এই ১৯টি এখতিয়ারেই প্রতি ব্যাংকে প্রতি আমানতকারীর জন্য ঠিক ১,০০,০০০€ নিশ্চিত করা হয়। এটি কোনো জাতীয় নীতিগত সিদ্ধান্ত নয় — নির্দেশিকা 2014/49/EU-এর অনুচ্ছেদ 6(1) এটি নির্ধারণ করে, এবং প্রতিটি ইইউ ও ইইএ সদস্য একই অঙ্কটিই নিজ আইনে অন্তর্ভুক্ত করে। ডলারে তাই এদের মধ্যে কোনো পার্থক্য নেই, সবই ১,০৮,২৩৮ US$। কিন্তু মাথাপিছু আয়ের নিরিখে এরা মোটেও এক নয়।
| এখতিয়ার | সীমা (USD) | মাথাপিছু জিডিপি | সুরক্ষিত বছর |
|---|---|---|---|
| বুলগেরিয়া | ১,০৮,২৩৮ US$ | ১৭,৫৯৭ US$ | ৬.১৫× |
| রোমানিয়া | ১,০৮,২৩৮ US$ | ২০,০৮০ US$ | ৫.৩৯× |
| হাঙ্গেরি | ১,০৮,২৩৮ US$ | ২৩,৩০৫ US$ | ৪.৬৪× |
| ক্রোয়েশিয়া | ১,০৮,২৩৮ US$ | ২৪,০৫০ US$ | ৪.৫০× |
| গ্রীস | ১,০৮,২৩৮ US$ | ২৪,৬২৬ US$ | ৪.৪০× |
| পোল্যান্ড | ১,০৮,২৩৮ US$ | ২৫,১০৪ US$ | ৪.৩১× |
| পর্তুগাল | ১,০৮,২৩৮ US$ | ২৯,৩২৮ US$ | ৩.৬৯× |
| চেকিয়া | ১,০৮,২৩৮ US$ | ৩১,৮২৮ US$ | ৩.৪০× |
| স্পেন | ১,০৮,২৩৮ US$ | ৩৫,৩২৭ US$ | ৩.০৬× |
| ইতালি | ১,০৮,২৩৮ US$ | ৪০,৪৩০ US$ | ২.৬৮× |
| ফ্রান্স | ১,০৮,২৩৮ US$ | ৪৬,১০৩ US$ | ২.৩৫× |
| ফিনল্যান্ড | ১,০৮,২৩৮ US$ | ৫৩,১৫৬ US$ | ২.০৪× |
| জার্মানি | ১,০৮,২৩৮ US$ | ৫৬,১০৪ US$ | ১.৯৩× |
| বেলজিয়াম | ১,০৮,২৩৮ US$ | ৫৬,৫৮২ US$ | ১.৯১× |
| অস্ট্রিয়া | ১,০৮,২৩৮ US$ | ৫৮,২৬৯ US$ | ১.৮৬× |
| নেদারল্যান্ডস | ১,০৮,২৩৮ US$ | ৬৭,৪৬৫ US$ | ১.৬০× |
| ডেনমার্ক | ১,০৮,২৩৮ US$ | ৭১,০২৬ US$ | ১.৫২× |
| আইসল্যান্ড | ১,০৮,২৩৮ US$ | ৮৫,৮৬৩ US$ | ১.২৬× |
| আয়ারল্যান্ড | ১,০৮,২৩৮ US$ | ১,১২,৮৯৫ US$ | ০.৯৬× |
অভিন্ন ১,০০,০০০€ আইনি সীমাযুক্ত ১৯টি এখতিয়ার, মাথাপিছু জিডিপির কত বছর তা সুরক্ষা দেয় সেই অনুযায়ী সাজানো। বিশ্বব্যাংকের 2024 সালের গড় হারে ইউরো থেকে একবারই রূপান্তরিত।
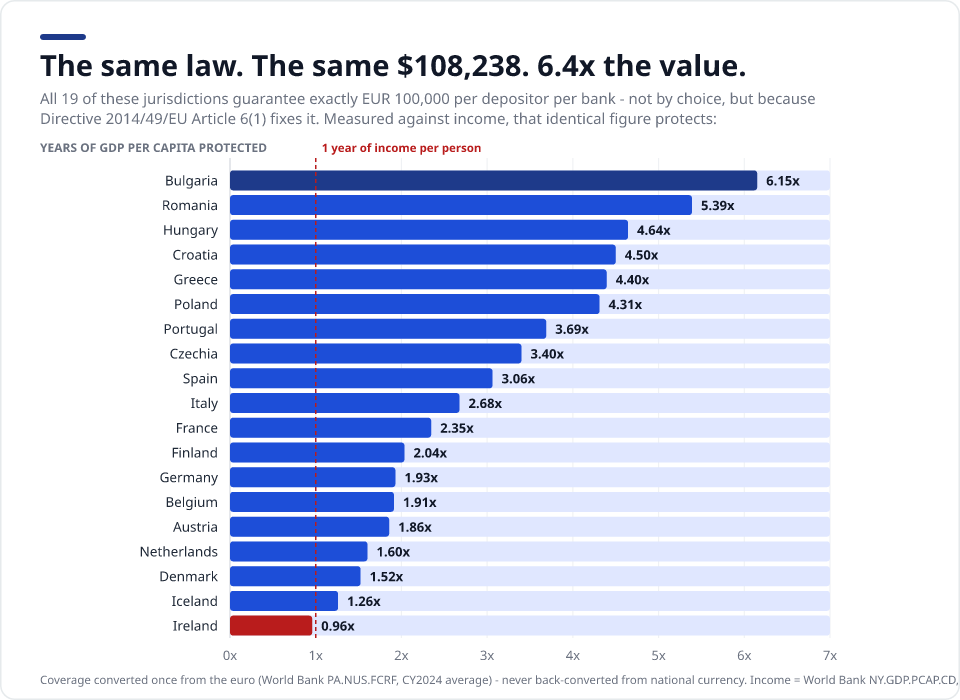
এ কারণেই কেবল ইউরো বা ডলারে প্রকাশ করা “দেশভিত্তিক আমানত সুরক্ষা” তালিকা ইউরোপের এক-তৃতীয়াংশের ক্ষেত্রে বিভ্রান্তিকর: এটি একটি আইনি ধ্রুবককে এমনভাবে দেখায় যেন সেটি গবেষণায় পাওয়া কোনো ফলাফল। তারতম্যটি সত্যি, তবে সেটি রয়েছে হরের মধ্যে।
সম্পূর্ণ সূচক
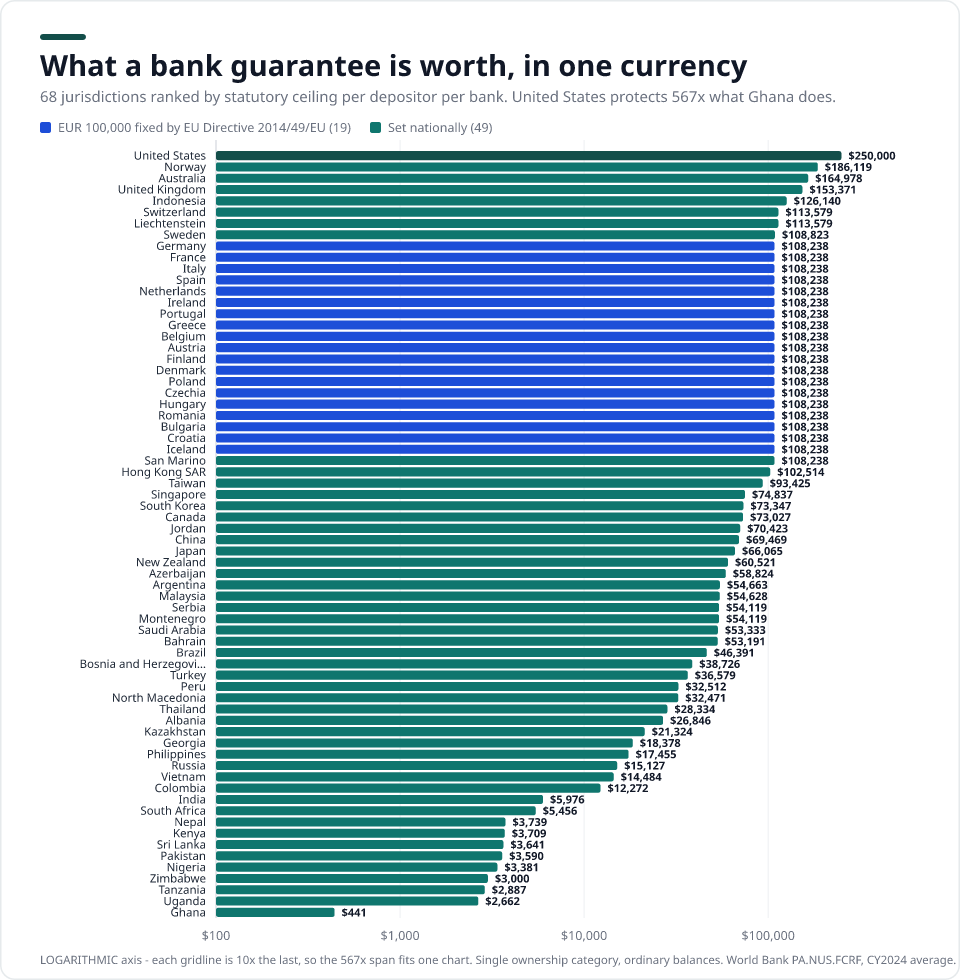
৬৮টি এখতিয়ার, একটি মুদ্রা, একটি পদ্ধতি। প্রতিটি সারি হলো একটি একক মালিকানা শ্রেণি ও সাধারণ স্থিতির জন্য প্রতি প্রতিষ্ঠানে প্রতি আমানতকারীর আইনি সীমা, এবং প্রতিটি সারি যে মূল আইনি দলিল থেকে এসেছে তার লিংক দেওয়া আছে।
| # | এখতিয়ার | সীমা | মুদ্রা | সীমা (USD) | সুরক্ষিত বছর | বছর অনুযায়ী ক্রম | নোট | উৎস |
|---|---|---|---|---|---|---|---|---|
| ১ | মার্কিন যুক্তরাষ্ট্র | ২,৫০,০০০ | USD | ২,৫০,০০০ US$ | ২.৯০× | ২৬ | মালিকানা-শ্রেণি অনুযায়ী গুণিত হয় | fdic.gov |
| ২ | নরওয়ে | ২০,০০,০০০ | NOK | ১,৮৬,১১৯ US$ | ২.০৭× | ৩৯ | শুধু নরওয়েতে নথিভুক্ত আমানত | bankenessikringsfond.no |
| ৩ | অস্ট্রেলিয়া | ২,৫০,০০০ | AUD | ১,৬৪,৯৭৮ US$ | ২.৫৫× | ৩১ | বৈদেশিক মুদ্রার আমানত বাদ; আগাম তহবিল নেই | apra.gov.au |
| ৪ | যুক্তরাজ্য | ১,২০,০০০ | GBP | ১,৫৩,৩৭১ US$ | ২.৮৮× | ২৭ | 2025-12-01 তারিখে বাড়ানো হয়েছে | fscs.org.uk |
| ৫ | ইন্দোনেশিয়া | ২,০০,০০,০০,০০০ | IDR | ১,২৬,১৪০ US$ | ২৫.৬১× | ১ | “3T” সুদহার-শর্তে সুরক্ষা বাতিল হয় | lps.go.id |
| ৬ | সুইজারল্যান্ড | ১,০০,০০০ | CHF | ১,১৩,৫৭৯ US$ | ১.০৫× | ৬০ | সমগ্র ব্যবস্থার সীমা ৭৯০ CHF কোটি | esisuisse.ch |
| ৭ | লিচেনস্টেইন | ১,০০,০০০ | CHF | ১,১৩,৫৭৯ US$ | ০.৫২× | ৬৬ | সুইস ফ্রাঁয় নির্দিষ্ট অঙ্ক, ইউরোর সমতুল্য নয় | gesetze.li |
| ৮ | সুইডেন | ১১,৫০,০০০ | SEK | ১,০৮,৮২৩ US$ | ১.৯০× | ৪৬ | ১,০০,০০০€-এর সমতুল্য, প্রতি ৫ বছরে পুনর্নির্ধারিত | riksgalden.se |
| ৯ | জার্মানি | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ১.৯৩× | ৪৪ | ৩টি খাতভিত্তিক ব্যবস্থা | edb-banken.de |
| ১০ | ফ্রান্স | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ২.৩৫× | ৩৬ | +১,০০,০০০€ সরকারি পাসবুক-সঞ্চয়ের আলাদা গ্যারান্টি | garantiedesdepots.fr |
| ১১ | ইতালি | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ২.৬৮× | ২৯ | প্রতিটি ব্যাংকে আলাদা, একই গোষ্ঠীর মধ্যেও | fitd.it |
| ১২ | স্পেন | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ৩.০৬× | ২৫ | fgd.es | |
| ১৩ | নেদারল্যান্ডস | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ১.৬০× | ৫১ | একই ব্যাংকের সব ব্র্যান্ড-নাম মিলিয়ে হিসাব | dnb.nl |
| ১৪ | আয়ারল্যান্ড | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ০.৯৬× | ৬২ | ক্রেডিট ইউনিয়নও অন্তর্ভুক্ত | depositguarantee.ie |
| ১৫ | পর্তুগাল | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ৩.৬৯× | ২০ | সাময়িক উচ্চ স্থিতি ১২ মাস সীমাহীন | fgd.pt |
| ১৬ | গ্রীস | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ৪.৪০× | ১১ | ব্যাংকের কাছে দেনা বাদ দিয়ে নিট সমন্বয় | teke.gr |
| ১৭ | বেলজিয়াম | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ১.৯১× | ৪৫ | ৩টি সমান্তরাল সীমা | garantiefonds.belgium.be |
| ১৮ | অস্ট্রিয়া | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ১.৮৬× | ৪৮ | ৩টি খাতভিত্তিক ব্যবস্থা (সংশোধিত) | einlagensicherung.at |
| ১৯ | ফিনল্যান্ড | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ২.০৪× | ৪১ | একীভূত গোষ্ঠী = একটি ব্যাংক | rvv.fi |
| ২০ | ডেনমার্ক | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ১.৫২× | ৫৩ | ইউরোতে নির্ধারিত, DKK-তে নয় | fs.dk |
| ২১ | পোল্যান্ড | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ৪.৩১× | ১৩ | দেউলিয়া হওয়ার দিনের হারে PLN-এ পরিশোধ | bfg.pl |
| ২২ | চেকিয়া | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ৩.৪০× | ২২ | নির্ধারক দিনের হারে CZK-তে পরিশোধ | garancnisystem.cz |
| ২৩ | হাঙ্গেরি | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ৪.৬৪× | ৭ | HUF-এ পরিশোধ | oba.hu |
| ২৪ | রোমানিয়া মধ্যম | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ৫.৩৯× | ৫ | উৎসের নির্ভরযোগ্যতা মধ্যম | eur-lex.europa.eu |
| ২৫ | বুলগেরিয়া | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ৬.১৫× | ৪ | 2026-01-01 তারিখে ইউরো গ্রহণ | dif.bg |
| ২৬ | ক্রোয়েশিয়া | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ৪.৫০× | ৯ | ব্যাংকের কাছে দেনা বাদ দিয়ে নিট সমন্বয় | haod.hr |
| ২৭ | আইসল্যান্ড | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | ১.২৬× | ৫৭ | ইউরোতে নির্ধারিত; আইসল্যান্ডীয় ক্রোনা ভাসমান | althingi.is |
| ২৮ | সান মারিনো | ১,০০,০০০ | EUR | ১,০৮,২৩৮ US$ | তথ্য নেই | — | ইইউ নির্দেশিকার সমান স্তর, তবে ইইউ-র বাইরে | bcsm.sm |
| ২৯ | হংকং | ৮,০০,০০০ | HKD | ১,০২,৫১৪ US$ | ১.৮৯× | ৪৭ | 2024-10-01 তারিখে বাড়ানো হয়েছে | dps.org.hk |
| ৩০ | তাইওয়ান | ৩০,০০,০০০ | TWD | ৯৩,৪২৫ US$ | ২.৭৩× | ২৮ | বিনিময় হার ও আয় বিকল্প উৎস হিসেবে IMF থেকে | cdic.gov.tw |
| ৩১ | সিঙ্গাপুর | ১,০০,০০০ | SGD | ৭৪,৮৩৭ US$ | ০.৭৯× | ৬৫ | +১,০০,০০০ SGD আলাদা CPF অংশে | sdic.org.sg |
| ৩২ | দক্ষিণ কোরিয়া | ১০,০০,০০,০০০ | KRW | ৭৩,৩৪৭ US$ | ২.০২× | ৪২ | 2025-09-01 তারিখে দ্বিগুণ | kdic.or.kr |
| ৩৩ | কানাডা | ১,০০,০০০ | CAD | ৭৩,০২৭ US$ | ১.৩৩× | ৫৬ | ৯টি সুরক্ষা-শ্রেণি | cdic.ca |
| ৩৪ | জর্ডন | ৫০,০০০ | JOD | ৭০,৪২৩ US$ | ১৩.৮৮× | ২ | শুধু JOD, বৈদেশিক মুদ্রা বাদ | dic.gov.jo |
| ৩৫ | চীন | ৫,০০,০০০ | CNY | ৬৯,৪৬৯ US$ | ৫.২৩× | ৬ | বাস্তবে সীমাটি কদাচিৎ প্রয়োগ করতে হয় | pbc.gov.cn |
| ৩৬ | জাপান | ১,০০,০০,০০০ | JPY | ৬৬,০৬৫ US$ | ১.৯৫× | ৪৩ | নিষ্পত্তি-আমানত সীমাহীন | fsa.go.jp |
| ৩৭ | নিউজিল্যান্ড | ১,০০,০০০ | NZD | ৬০,৫২১ US$ | ১.২২× | ৫৮ | ব্যবস্থাটি কেবল 2025-07-01 থেকে চালু | rbnz.govt.nz |
| ৩৮ | আজারবাইজান | ১,০০,০০০ | AZN | ৫৮,৮২৪ US$ | ৮.০৬× | ৩ | যোগ্যতা সুদহারের শর্তসাপেক্ষ | adif.gov.az |
| ৩৯ | আর্জেন্টিনা | ৫,০০,০০,০০০ | ARS | ৫৪,৬৬৩ US$ | ৩.৯১× | ১৭ | 2026-04-01 তারিখে দ্বিগুণ; উচ্চ-সুদের আমানত বাদ | bcra.gob.ar |
| ৪০ | মালয়েশিয়া | ২,৫০,০০০ | MYR | ৫৪,৬২৮ US$ | ৪.৬০× | ৮ | ইসলামি ও প্রচলিত আমানতের আলাদা ভাগ | pidm.gov.my |
| ৪১ | সার্বিয়া | ৫০,০০০ | EUR | ৫৪,১১৯ US$ | ৩.৯৬× | ১৬ | ইইউ-ভুক্ত নয় — নির্দেশিকার স্তরের অর্ধেক | aod.rs |
| ৪২ | মন্টিনিগ্রো | ৫০,০০০ | EUR | ৫৪,১১৯ US$ | ৪.০৮× | ১৫ | ১,০০,০০০€ ইইউ-তে যোগদান পর্যন্ত স্থগিত | fzdcg.org |
| ৪৩ | সৌদি আরব | ২,০০,০০০ | SAR | ৫৩,৩৩৩ US$ | ১.৫০× | ৫৫ | rulebook.sama.gov.sa | |
| ৪৪ | বাহারিন মধ্যম | ২০,০০০ | BHD | ৫৩,১৯১ US$ | ১.৭৯× | ৪৯ | শর্তমুক্ত বিনিয়োগ হিসাবও (URIA) অন্তর্ভুক্ত; তারিখ সংশোধন করে 2011-01-13 করা হয়েছে | cbb.gov.bh |
| ৪৫ | ব্রাজিল | ২,৫০,০০০ | BRL | ৪৬,৩৯১ US$ | ৪.৫০× | ১০ | প্রতি ৪ বছরে ১০ R$ লাখের চলমান সামগ্রিক সীমা | fgc.org.br |
| ৪৬ | বসনিয়া ও হার্জেগোভিনা | ৭০,০০০ | BAM | ৩৮,৭২৬ US$ | ৪.১২× | ১৪ | BAM-এ নির্ধারিত, ইউরোর সীমা নয় | aod.ba |
| ৪৭ | তুরস্ক | ১২,০০,০০০ | TRY | ৩৬,৫৭৯ US$ | ২.৩০× | ৩৮ | প্রতি জানুয়ারিতে পুনঃসূচকায়িত | tmsf.org.tr |
| ৪৮ | পেরু | ১,২২,০০০ | PEN | ৩২,৫১২ US$ | ৩.৮১× | ১৯ | প্রতি ত্রৈমাসিকে পুনর্নির্ধারিত | fsd.org.pe |
| ৪৯ | উত্তর ম্যাসেডোনিয়া | ৩০,০০০ | EUR | ৩২,৪৭১ US$ | ৩.৪৯× | ২১ | শুধু ব্যক্তি আমানতকারী; দিনারে পরিশোধ | fodsk.org.mk |
| ৫০ | থাইল্যান্ড | ১০,০০,০০০ | THB | ২৮,৩৩৪ US$ | ৩.৮৪× | ১৮ | শুধু THB, বৈদেশিক মুদ্রা বাদ | dpa.or.th |
| ৫১ | আলবেনিয়া | ২৫,০০,০০০ | ALL | ২৬,৮৪৬ US$ | ২.৩৬× | ৩৫ | সঞ্চয়-ঋণ সমিতির উপ-সীমা ২০,০০,০০০ ALL | asd.gov.al |
| ৫২ | কাজাখস্তান | ১,০০,০০,০০০ | KZT | ২১,৩২৪ US$ | ১.৫১× | ৫৪ | সাধারণ স্তর; মেয়াদে আবদ্ধ সঞ্চয়ে ২ KZT কোটি | kdif.kz |
| ৫৩ | জর্জিয়া | ৫০,০০০ | GEL | ১৮,৩৭৮ US$ | ২.০৫× | ৪০ | 2026-04-01 তারিখে ৩০,০০০ GEL থেকে বাড়ানো | diagency.ge |
| ৫৪ | ফিলিপাইন | ১০,০০,০০০ | PHP | ১৭,৪৫৫ US$ | ৪.৩৮× | ১২ | 2025-03-15 তারিখে বোর্ডের সিদ্ধান্তে দ্বিগুণ | pia.gov.ph |
| ৫৫ | রাশিয়া | ১৪,০০,০০০ | RUB | ১৫,১২৭ US$ | ১.০১× | ৬১ | ৩টি একযোগে প্রযোজ্য সীমা | consultant.ru |
| ৫৬ | ভিয়েতনাম | ৩৫,০০,০০,০০০ | VND | ১৪,৪৮৪ US$ | ৩.০৭× | ২৪ | 2026-07-13 তারিখে পরিবর্তিত; শুধু VND ও ব্যক্তি | div.gov.vn |
| ৫৭ | কলম্বিয়া | ৫,০০,০০,০০০ | COP | ১২,২৭২ US$ | ১.৫৪× | ৫২ | 2017 থেকে অপরিবর্তিত | fogafin.gov.co |
| ৫৮ | ভারত | ৫,০০,০০০ | INR | ৫,৯৭৬ US$ | ২.৩১× | ৩৭ | “অধিকার ও ক্ষমতা” অনুযায়ী আলাদা | dicgc.org.in |
| ৫৯ | দক্ষিণ আফ্রিকা | ১,০০,০০০ | ZAR | ৫,৪৫৬ US$ | ০.৮৭× | ৬৩ | ব্যবস্থাটি কেবল 2024-04-01 থেকে চালু | resbank.co.za |
| ৬০ | নেপাল মধ্যম | ৫,০০,০০০ | NPR | ৩,৭৩৯ US$ | ২.৫৬× | ৩০ | শুধু ব্যক্তি আমানতকারী | dcgf.gov.np |
| ৬১ | কেনিয়া | ৫,০০,০০০ | KES | ৩,৭০৯ US$ | ১.৭৪× | ৫০ | একটি খসড়া বিজ্ঞপ্তিতে এটি দ্বিগুণ করার প্রস্তাব রয়েছে | kdic.go.ke |
| ৬২ | শ্রীলঙ্কা | ১১,০০,০০০ | LKR | ৩,৬৪১ US$ | ০.৮০× | ৬৪ | বিনিময় হার বিকল্প উৎস হিসেবে শ্রীলঙ্কার কেন্দ্রীয় ব্যাংক (CBSL) থেকে | cbsl.gov.lk |
| ৬৩ | পাকিস্তান | ১০,০০,০০০ | PKR | ৩,৫৯০ US$ | ২.৪৩× | ৩৩ | 2024-10-01 তারিখে দ্বিগুণ | dpc.org.pk |
| ৬৪ | নাইজেরিয়া | ৫০,০০,০০০ | NGN | ৩,৩৮১ US$ | ৩.১২× | ২৩ | বাণিজ্যিক ব্যাংকের স্তর; ক্ষুদ্রঋণ ব্যাংকে ২০ NGN লাখ | ndic.gov.ng |
| ৬৫ | জিম্বাবোয়ে মধ্যম | ৩,০০০ | USD | ৩,০০০ US$ | ১.২০× | ৫৯ | আমানত-গ্রহণকারী ক্ষুদ্রঋণ প্রতিষ্ঠানের স্তর ২,০০০ US$; গেজেটে কোনো তারিখ নেই — DPC-র কাছে যাচাই করুন | dpcorp.co.zw |
| ৬৬ | তাঞ্জানিয়া | ৭৫,০০,০০০ | TZS | ২,৮৮৭ US$ | ২.৪২× | ৩৪ | bot.go.tz | |
| ৬৭ | উগান্ডা | ১,০০,০০,০০০ | UGX | ২,৬৬২ US$ | ২.৪৭× | ৩২ | যৌথ হিসাবের নিজস্ব সীমা | dpf.or.ug |
| ৬৮ | ঘানা | ৬,২৫০ | GHS | ৪৪১ US$ | ০.১৮× | ৬৭ | বিশেষায়িত আমানত-গ্রহীতাদের ক্ষেত্রে মাত্র ১,২৫০ GHS | gdpc.gov.gh |
মার্কিন ডলারে আইনি সীমা অনুযায়ী সাজানো। নীল রঙে চিহ্নিত সারিগুলোর সীমা জাতীয়ভাবে নির্ধারিত নয়, ইইউ নির্দেশিকা 2014/49/EU অনুযায়ী ১,০০,০০০€-এ বাঁধা। “মধ্যম” বা “নিম্ন” চিহ্নিত সারিগুলো একটিমাত্র উৎস বা একটি অমীমাংসিত খুঁটিনাটির উপর দাঁড়িয়ে আছে, তাই সেগুলো চুপচাপ প্রকাশ না করে আলাদা করে চিহ্নিত করা হয়েছে। বিশ্বব্যাংকের ভিত্তিতে যেখানে বিনিময় হার ছিল না, সেখানে সারিটি তার বদলে ব্যবহৃত বিকল্প উৎসের নাম উল্লেখ করেছে।
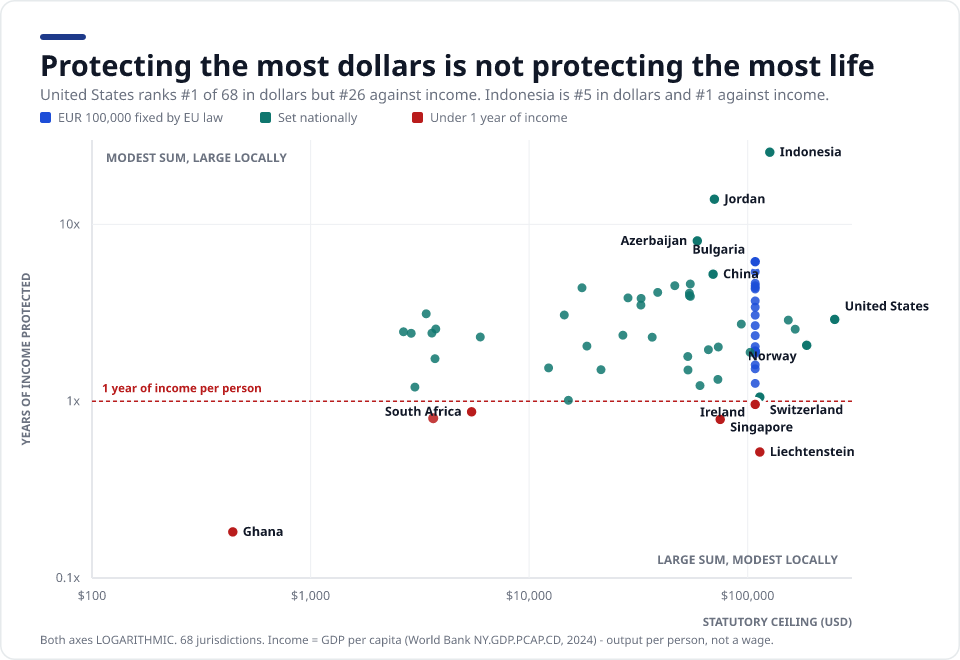
সবচেয়ে বেশি ডলার সুরক্ষা দিলেই সবচেয়ে বেশি জীবনযাপন সুরক্ষিত হয় না
একই ৬৮টি এখতিয়ারকে আগে ডলারে, তারপর আয়ের বছরে সাজান — দুটি ক্রম তীব্রভাবে আলাদা হয়ে যায়। এই অমিলটিই মূল কথা: আপনি যেখানে থাকেন সেখানে জীবনযাপনের খরচ কত, তার তুলনায় না মাপলে কোনো গ্যারান্টির অর্থ হয় না।
নগদ অঙ্কে এই সূচকের সর্ববৃহৎ গ্যারান্টি ২,৫০,০০০ US$ (মার্কিন যুক্তরাষ্ট্র), অথচ মাথাপিছু আয়ের নিরিখে মাপলে তার অবস্থান ৬৭টির মধ্যে #২৬। সবচেয়ে স্পষ্ট উল্টো চিত্রটি ঘটে বিপরীত দিকে: ফিলিপাইন ডলারে মাত্র #৫৪ হলেও আয়ের নিরিখে #১২ — ৪.৩৮×। অন্য প্রান্তে, ৬টি এখতিয়ার গড় আয়ের এক বছরেরও কম সুরক্ষা দেয়: ঘানা, লিচেনস্টেইন, সিঙ্গাপুর, শ্রীলঙ্কা, দক্ষিণ আফ্রিকা এবং আয়ারল্যান্ড। সবচেয়ে বিপরীতমুখী উদাহরণ লিচেনস্টেইন: ১,০০,০০০ CHF সীমা অঙ্কের হিসেবে উদার, কিন্তু সূচকে তাদের মাথাপিছু জিডিপিই সর্বোচ্চ, ফলে তা সবে আধা বছরের আয়ের সমান।
এই তালিকা কি যাচাইয়ে টেকে?
ডেটাসেটটি মূল উৎস থেকে স্বাধীনভাবে নতুন করে তৈরি করা হয়েছে — প্রতিটি এখতিয়ার তার নিজস্ব আমানত বিমাকারী প্রতিষ্ঠান বা আইন থেকে — এবং তারপর এই ক্ষেত্রে ইতিমধ্যেই প্রকাশিত মানদণ্ডের সঙ্গে মিলিয়ে দেখা হয়েছে। IADI প্রায় 2020 সালের অবস্থায় ৫৩টি এখতিয়ারে মাথাপিছু জিডিপির গুণিতক হিসেবে সুরক্ষা প্রকাশ করে।
| মাপকাঠি | এই সূচক (৬৮টি এখতিয়ার, 2024) | IADI প্রকাশিত (৫৩টি এখতিয়ার, 2020) |
|---|---|---|
| মধ্যমা সুরক্ষা / মাথাপিছু জিডিপি | ২.৪২× | ২.৩০× |
| গড় | ৩.২০× | ৩.৬× |
| পরিসর | ০.১৮×–২৫.৬১× | ০.৪×–২০×-এর বেশি |
ভিন্ন উৎস ও ভিন্ন সময়ের তথ্যের উপর দাঁড়িয়ে তৈরি হয়েও আমাদের মধ্যমা IADI-এর মধ্যমা থেকে +৫.২% দূরে। এটিই আসল যাচাই: এই তালিকা বিশ্বাস করে নেওয়ার আবেদন করছে না, এটি স্বীকৃত মানদণ্ডটিকে পুনরুৎপাদন করে এবং তারপর সেটিকে আরও ১৪টি এখতিয়ার ও ৪ বছর বাড়িয়ে নেয়।
এই তালিকা যা নয়
দেশে-দেশে সুরক্ষার তুলনা যে দশটি উপায়ে ভুল হয়ে যায়। প্রতিটিই উপরের কোনো না কোনো সারির ক্ষেত্রে প্রযোজ্য, আর প্রতিটিই এই সীমাকে চূড়ান্ত উত্তর নয়, বরং শুরুর বিন্দু হিসেবে পড়ার কারণ।
মালিকানা শ্রেণির কারণে শিরোনামের সংখ্যাটিই সর্বোচ্চ নয়
এই তালিকা একক-শ্রেণির আইনি সীমা তুলনা করে। কয়েকটি ব্যবস্থায় অঙ্কটি গুণিতক হয়ে যায়: মার্কিন যুক্তরাষ্ট্রে সাতটি মালিকানা শ্রেণি আছে, ফলে পাঁচ বা তার বেশি সুবিধাভোগীসহ কোনো ট্রাস্টের মালিক একটি ব্যাংকেই ১২,৫০,০০০ US$ পর্যন্ত পেতে পারেন। কানাডায় শ্রেণি নয়টি, মালয়েশিয়ায় ইসলামি ও প্রচলিত আমানতের জন্য আলাদা ভাগ আছে, আর নাইজেরিয়া ও ভারত “অধিকার ও ক্ষমতা” অনুযায়ী সুরক্ষা দেয়।
ছয়টি সীমা ইউরোতে নির্ধারিত, কিন্তু পরিশোধ হয় অন্য মুদ্রায়
ইইউ ও ইইএ-এর উনিশটি সারিতেই একই ১,০০,০০০€ রয়েছে, তবে ডেনমার্ক, পোল্যান্ড, চেকিয়া, হাঙ্গেরি, রোমানিয়া ও আইসল্যান্ডে ইউরো জাতীয় মুদ্রা নয়: সীমাটি ইউরোতে নির্ধারিত, আর পরিশোধ হয় ব্যর্থতার দিনের হারে স্থানীয় মুদ্রায়। প্রকাশিত জ়লোটি বা কোরুনার অঙ্ককে চলতি বছরের হারে উল্টো-রূপান্তর করলে এমন তারতম্য ঢুকে পড়ে যা আইনে নেই; তাই এখানে ইউরোতে বাঁধা প্রতিটি সারি ইউরো থেকে একবারই রূপান্তরিত হয়েছে। সুইডেন অল্পের জন্য বাদ পড়ে — তারা ১,০০,০০০€-এর সমান রাখার লক্ষ্যে নিজেদের ক্রোনার সীমা নিজেরাই নির্ধারণ করে, আর সে কারণেই তারা অভিন্ন সীমার দলটির ঠিক বাইরে থাকে, ভিতরে নয়।
চারটি এখতিয়ার মুদ্রা নয়, সূচকায়িত হিসাব-একক ব্যবহার করে
মেক্সিকো (UDI), চিলি (UF), বলিভিয়া (UFV) ও উরুগুয়ে (UI) সুরক্ষার অঙ্ক এমন এককে প্রকাশ করে যেগুলোর দাম নিরন্তর নতুন করে নির্ধারিত হয়, ফলে তাদের কোনো নির্দিষ্ট মুদ্রামূল্য নেই এবং সেগুলোকে ক্রমে না বসিয়ে আলাদা প্যানেলে দেখানো হয়েছে। চিলিতে জটিলতা আরও বাড়ে: সেখানে সীমাটি প্রতি ব্যর্থতার জন্য নয়, প্রতি পঞ্জিকাবর্ষের জন্য, এবং তা কেবল স্বাভাবিক ব্যক্তির ক্ষেত্রে প্রযোজ্য।
প্রতিষ্ঠানের শ্রেণিভেদে উপ-সীমা
একটিমাত্র জাতীয় শিরোনাম-সংখ্যা তার নিচের কম সুরক্ষার স্তরটি আড়াল করতে পারে। নাইজেরিয়া ব্যাংকে ৫০ NGN লাখ সুরক্ষা দেয়, কিন্তু ক্ষুদ্রঋণ প্রতিষ্ঠানে ২০ NGN লাখ; ঘানা ৬,২৫০ GHS, কিন্তু বিশেষায়িত আমানত-গ্রহীতাদের ক্ষেত্রে ১,২৫০ GHS; আলবেনিয়া ব্যাংকে ALL ২৫ লাখ, কিন্তু সঞ্চয়-ঋণ সমিতিতে ALL ২০ লাখ; জিম্বাবোয়ে ব্যাংকে ৩,০০০ US$, কিন্তু ক্ষুদ্রঋণে ২,০০০ US$। কেবল সর্বোচ্চ স্তরটি উদ্ধৃত করলে একজন সাধারণ হিসাবধারী আসলে কতটা সুরক্ষা পান তা বাড়িয়ে দেখানো হয়।
বৈদেশিক মুদ্রার আমানত পৃথিবীকে দুই ভাগ করে দেয়
জাপান, সিঙ্গাপুর, থাইল্যান্ড, ভিয়েতনাম, জর্ডন ও অস্ট্রেলিয়ায় এগুলো সরাসরি বাদ। পাকিস্তান, উগান্ডা, দক্ষিণ আফ্রিকা, ঘানা, ইউক্রেন, চেকিয়া, রোমানিয়া ও হাঙ্গেরিতে এগুলো সুরক্ষিত, তবে ব্যর্থতার তারিখের হারে স্থানীয় মুদ্রায় পরিশোধ করা হয় — অর্থাৎ রূপান্তরের ঝুঁকি আমানতকারীই বহন করেন। উরুগুয়েতে এগুলোর জন্য আলাদা, পৃথক সুরক্ষাব্যবস্থা রাখা আছে।
আচরণ বা সুদের হারের কারণে সুরক্ষা বাতিল হয়ে যেতে পারে
ইন্দোনেশিয়ার “3T” বিধি অনুযায়ী আমানতের সুদের হার LPS-এর নিশ্চয়তা-হার ছাড়িয়ে গেলে সুরক্ষা পুরোপুরি উঠে যায়। আজারবাইজানে যোগ্যতার শর্ত — মানাত-এ সর্বোচ্চ ১২% ও বৈদেশিক মুদ্রায় ২.৫% সুদ। আর্জেন্টিনা কেন্দ্রীয় ব্যাংকের রেফারেন্স হারের বেশি সুদ দেওয়া আমানত বাদ দেয়। বেশিরভাগ ব্যবস্থায় এর সমতুল্য কিছু নেই, তাই বাড়তি মুনাফার পেছনে ছোটা নিঃশব্দে গ্যারান্টিটাই কেড়ে নিতে পারে।
ব্যাংকের কাছে আপনার দেনার সঙ্গে নিট সমন্বয়
একই ব্যাংকে ৩,০০০€ ঋণের বিপরীতে রাখা ৮০,০০০€ আমানতের ক্ষেত্রে গ্রীস ৭৭,০০০€ পরিশোধ করে। ক্রোয়েশিয়া, নাইজেরিয়া, ঘানা, আলবেনিয়া, বসনিয়া ও হার্জেগোভিনা, মন্টিনিগ্রো ও উত্তর ম্যাসেডোনিয়াও একই নিট সমন্বয় প্রয়োগ করে। যেকোনো শিরোনাম-তালিকায় এটি অদৃশ্য থেকে যায় — এই তালিকাসহ।
“এক দেশ, এক ব্যবস্থা” কথাটা ঠিক নয়
জার্মানিতে তিন বা তার বেশি সরকারি আমানত বিমা ব্যবস্থা আছে, অস্ট্রিয়ায় তিনটি, ইতালিতে দুটি, আর দক্ষিণ কোরিয়ায় KDIC-এর পাশাপাশি আলাদা ফেডারেশন তহবিলও আছে। এদের সবার অঙ্ক এক; যে সংস্থা টাকাটা পরিশোধ করে, সেটি এক নয়।
সাময়িক উচ্চ স্থিতির নিয়ম সমন্বিত নয়
পর্তুগাল বাড়ি বিক্রির অর্থ ১২ মাস পর্যন্ত কোনো সীমা ছাড়াই সুরক্ষা দেয়; জার্মানি, অস্ট্রিয়া ও নেদারল্যান্ডস মূল সীমার উপরে বাড়তি ৫,০০,০০০€ যোগ করে, অর্থাৎ মোট প্রায় ৬,০০,০০০€ — যা নিয়মিতভাবে ৫,০০,০০০€ বলে ভুল প্রচারিত হয়। মন্টিনিগ্রো যোগ করে ৩০,০০০€। নির্দেশিকা (EU) 2026/804 এটিকে ছয় মাসের জন্য ৫,০০,০০০€-এ সমন্বিত করে, তবে জাতীয় আইনে রূপান্তরের সময়সীমা ১১ মে, ২০২৮ পর্যন্ত, তাই এই তালিকা বর্তমান আইনই দেখাচ্ছে।
আইন ও বাস্তব প্রয়োগ আলাদা হতে পারে
ফিলিপাইনের আইনে (RA 3591) এখনো ৫,০০,০০০ PHP লেখা; কার্যকর ১০,০০,০০০ PHP এসেছে অর্পিত ক্ষমতাবলে জারি করা একটি বোর্ড নির্দেশনা থেকে। মন্টিনিগ্রোর অনুচ্ছেদ 7(4)-এ ১,০০,০০০€ লেখা থাকলেও একটি অন্তর্বর্তী অনুচ্ছেদ ইইউ-তে যোগদানের আগ পর্যন্ত তা ৫০,০০০€-এই আটকে রেখেছে। দুই ক্ষেত্রেই কেবল শিরোনামের অনুচ্ছেদটি পড়লে ভুল সংখ্যা প্রকাশিত হয়।
বাস্তব একটি পরিবারের ক্ষেত্রে শিরোনামের সংখ্যাটি সর্বনিম্ন সীমা, সর্বোচ্চ নয়। এখানে সবকিছুই একক-শ্রেণির আইনি সীমা: প্রতি আমানতকারী, প্রতি প্রতিষ্ঠান, সাধারণ স্থিতি। কোনো নির্দিষ্ট ব্যক্তি বাস্তবে কতটা ফেরত পাবেন তা নির্ভর করে তাঁর হিসাবগুলো কার নামে, কোন মুদ্রায়, এবং একই ব্যাংকের কাছে তাঁর কত দেনা আছে তার উপর।
ক্রমে নেই, এবং কেন নেই
যেসব যাচাইকৃত এখতিয়ারকে সততার সঙ্গে ডলারভিত্তিক ক্রমে বসানো যায় না, এবং যেগুলো একেবারেই বাদ পড়েছে।
সূচকায়িত হিসাব-একক — কোনো নির্দিষ্ট মুদ্রামূল্য নেই
চারটি ব্যবস্থা সুরক্ষার অঙ্ক এমন এককে প্রকাশ করে যার দাম নিরন্তর নতুন করে নির্ধারিত হয়, ফলে যেকোনো ডলার-অঙ্ক কোনো নীতি নয়, কেবল দর নেওয়ার তারিখটিই জানাবে। নিচের মানগুলো রূপান্তরের ভিত্তির সঙ্গে মেলাতে 2024-12-31-এ স্থির করা।
| এখতিয়ার | একক | আইনি সুরক্ষা | এককের মূল্য | স্থানীয় মুদ্রায় সমমান |
|---|---|---|---|---|
| মেক্সিকো | UDI | ৪,০০,০০০ UDI | ৮.৩৪০৯১ MXN | ৩৩,৩৬,৩৬৪ MXN |
| চিলি | UF | প্রতি ব্যাংকে UF ২০০, সমগ্র ব্যবস্থায় UF ৪০০, প্রতি পঞ্জিকাবর্ষে | ৩৮,৪১৬.৬৯ CLP | ৭৬,৮৩,৩৩৮ CLP |
| বলিভিয়া | UFV | ৪০,০০০ UFV | ২.৫৭৮৩৩ BOB | ১,০৩,১৩৩ BOB |
| উরুগুয়ে | UI | UI ২,৫০,০০০, সঙ্গে বৈদেশিক মুদ্রার আমানতে আলাদা ১০,০০০ US$ | ৬.১৬৯ UYU | ১৫,৪২,২৫০ UYU |
এগুলো দ্রুত সরে যায়, ঠিক এ কারণেই এদের ক্রমে বসানো হয়নি: স্থির করা তারিখের পর থেকে বলিভিয়ার UFV প্রায় ২৮% এবং মেক্সিকোর UDI প্রায় ৫% বেড়েছে। চিলিতে জটিলতা আরও বেশি — সেখানে সীমাটি প্রতি ব্যর্থতার জন্য নয়, প্রতি পঞ্জিকাবর্ষের জন্য, এবং তা কেবল স্বাভাবিক ব্যক্তির ক্ষেত্রে প্রযোজ্য, অন্যদিকে উরুগুয়ে স্পষ্টভাবে আইনগত ব্যক্তিকেও সুরক্ষা দেয়।
সার্বিক গ্যারান্টি — ক্রমে বসানোর মতো কোনো সীমা নেই
- কুয়েত। আইন 30/2008 অনুযায়ী স্থায়ী, সর্বব্যাপী সার্বভৌম গ্যারান্টি। ক্রমে বসানোর মতো কোনো সীমা নেই।
- ইউক্রেন। সামরিক আইন বহাল থাকা পর্যন্ত পূর্ণ সুরক্ষা; তা শেষ হওয়ার ঠিক তিন মাস পর সীমা ৬,০০,০০০ UAH-এ ফিরবে।
কোনো আমানত বিমা ব্যবস্থাই নেই
- কাতার। কেন্দ্রীয় ব্যাংককে আমানত বিমা ব্যবস্থা গড়ার দায়িত্ব দেওয়া হয়েছে, কিন্তু তারা এখনো তা করেনি।
নড়বড়ে তথ্য প্রকাশ না করে বাদ দেওয়া হয়েছে
ছয়টি এখতিয়ার নিয়ে গবেষণা করা হয়েছিল, তারপর ইচ্ছাকৃতভাবে বাদ রাখা হয়েছে। দেখতে যুক্তিসঙ্গত অথচ ভুল একটি সংখ্যা প্রকাশ করার চেয়ে সৎভাবে ফাঁক রেখে দেওয়া ভালো।
- মরক্কো। উদ্ধৃত সার্কুলার 22/G/2006 সার্কুলার 6/W/2018 দ্বারা স্পষ্টভাবে বাতিল হয়েছে। প্রচলিত ৮০,০০০ MAD অঙ্কটি কোনো বলবৎ দলিলে নেই।
- মিশর। আইন 194/2020-এর ধারা 176 সর্বোচ্চ সীমা নির্ধারণের ভার এমন এক সংঘবিধির উপর দিয়েছে যা কখনো প্রকাশিত হয়নি, তাই প্রকাশ্য নথিতে কোনো সীমা নেই।
- বাংলাদেশ। চলমান অসংগতি: কেন্দ্রীয় ব্যাংক একটি বাতিল আইনের অধীনে ১,০০,০০০৳ প্রকাশ করে, অথচ 2026 সালের আইনের একমাত্র উৎসে কোনো সীমাই উল্লেখ নেই।
- ইকুয়েডর। একক জাতীয় সীমা নয়, বরং প্রতিষ্ঠানের শ্রেণিভেদে ১,০০০ US$ থেকে ৩২,০০০; আর মূল উৎসটি 2016 সালের একটি নথি।
- লেবানন। উদ্ধৃত দলিলে দাবিটি নেই, আর মূলধন-নিয়ন্ত্রণ বহাল থাকায় ৭.৫ LBP কোটি অর্থনৈতিকভাবে অর্থহীন।
- সংযুক্ত আরব আমিরাত। উপলব্ধ দুটি সূত্রই বাতিল দলিল এবং বর্তমান পাঠটি পড়া যায় না, তাই “কোনো ব্যবস্থা নেই” সিদ্ধান্তেরও কোনো উৎস দেখানো যায় না।
পদ্ধতি
মুদ্রা
2024 পঞ্জিকাবর্ষের জন্য বিশ্বব্যাংকের সরকারি বিনিময় হারে (প্রতি US$-এ স্থানীয় মুদ্রা, বছরের গড়) আইনি সীমাগুলো রূপান্তরিত। ইইউ ও ইইএ সদস্যদের ক্ষেত্রে সীমা আইন অনুযায়ী ১,০০,০০০€ এবং তা ইউরো থেকে একবারই রূপান্তরিত হয় — জাতীয় মুদ্রার অঙ্ক কখনোই উল্টো-রূপান্তর করা হয় না, কারণ ওই ব্যবস্থাগুলো কোনো নির্দিষ্ট হারে নয়, ব্যর্থতার তারিখের হারে রূপান্তর করে। ভিত্তিতে যেখানে হার নেই, সেখানে সারিটি তার বিকল্প উৎসের নাম দেয়: শ্রীলঙ্কার জন্য সে দেশের কেন্দ্রীয় ব্যাংক (CBSL), আর তাইওয়ানের জন্য IMF, কারণ বিশ্বব্যাংকের তথ্যে তাইওয়ান একেবারেই নেই।
আয়
মাথাপিছু জিডিপির গুণিতক হিসেবে সুরক্ষা — ঠিক এই তুলনার জন্যই IADI, FSB ও IMF এই মাপকাঠিটি ব্যবহার করে। মাথাপিছু জিডিপি হলো মূলধন ও সরকারসহ মাথাপিছু উৎপাদন। এটি মজুরি নয়, মধ্যমাও নয়। মধ্যমা বেতনকে হর ধরলে মাপকাঠিটি আরও ভালো হতো, কিন্তু ILOSTAT মধ্যমার বদলে গড় প্রকাশ করে এবং এই এখতিয়ারগুলোর যথেষ্ট অংশ তার আওতায় নেই — ব্যবহার করতে গেলে তালিকার কম-সুরক্ষার প্রান্তটি নিঃশব্দে বাদ পড়ে যেত।
পরিধি
প্রতি প্রতিষ্ঠানে প্রতি আমানতকারীর আইনি সীমা, একক মালিকানা শ্রেণি, সাধারণ (অ-সাময়িক) স্থিতি। গবেষণা করা ৭৪টি এখতিয়ারের মধ্যে ৬৮টি এখানে প্রকাশিত; উৎসের মান যথেষ্ট না হওয়ায় ছয়টি বাদ দেওয়া হয়েছে। একটি এখতিয়ার ডলারে ক্রমে আছে কিন্তু তার কোনো আয়ের অঙ্ক দেখানো হয়নি, কারণ ভিত্তি-উৎসে সেটির কোনো তথ্যই প্রকাশিত হয় না; কোনো বিকল্প মান বসিয়ে দেওয়ার বদলে সেটিকে প্রতিটি আয়-পরিসংখ্যান থেকেই বাদ রাখা হয়েছে।
হালনাগাদ
আমানতের সীমা মানুষের ধারণার চেয়ে বেশি বদলায়: এখানকার ২২% সারি গত ২৪ মাসের মধ্যে বদলেছে। পেরু প্রতি ত্রৈমাসিকে নতুন করে সীমা নির্ধারণ করে, তুরস্ক প্রতি জানুয়ারিতে পুনঃসূচকায়ন করে, আর যুক্তরাজ্য, সুইডেন, দক্ষিণ কোরিয়া, আর্জেন্টিনা ও জর্জিয়া সবাই সম্প্রতি সীমা বদলেছে। এই সূচকটি প্রতি ত্রৈমাসিকে পর্যালোচনা করা হয় এবং প্রতিটি সারিতে তার অঙ্ক কোন তারিখে নিশ্চিত হয়েছে তা দেওয়া আছে। যেখানে কার্যকর তারিখ যাচাই করা যায় না, সেখানে অনুমান না লিখে সারিটি কিছুই দেখায় না।
সচরাচর জিজ্ঞাসা
আমার ব্যাংক দেউলিয়া হলে আমার টাকা কি নিরাপদ?
আপনার এখতিয়ারের সীমা পর্যন্ত, এবং কেবল যোগ্য আমানতের ক্ষেত্রে। সীমার উপরের অংশে আপনি দেউলিয়া ব্যাংকের একজন সাধারণ পাওনাদারে পরিণত হন এবং সামান্য কিছু বা কিছুই না-ও ফেরত পেতে পারেন। এই তালিকার ব্যবহারিক তাৎপর্য হলো, সীমাটি প্রতি প্রতিষ্ঠানে প্রতি আমানতকারীর জন্য প্রযোজ্য — তাই সীমার বেশি স্থিতি প্রায়ই কেবল আলাদা আলাদা ব্যাংকে ভাগ করে রাখলেই সুরক্ষিত করা যায়।
এত দেশে ঠিক ১,০০,০০০€ কেন?
কারণ এটি কাকতালীয় নয়, নিজে নিজে মিলে যাওয়াও নয়। ইইউ নির্দেশিকা 2014/49/EU-এর অনুচ্ছেদ 6(1) প্রতিটি সদস্য রাষ্ট্রকে সীমাটি ১,০০,০০০€-এ নির্ধারণ করতে বাধ্য করে, তাই এই সূচকের ১৯টি এখতিয়ার আইনের জোরেই অভিন্ন অঙ্কটি বহন করে। এদের মধ্যে পার্থক্য কেবল এটুকু যে স্থানীয়ভাবে ওই অঙ্কের মূল্য কত — দ্বিতীয় কলামটির পুরো উদ্দেশ্যই সেটি।
একটি ব্যাংকে আমি সর্বোচ্চ কতটা সুরক্ষা পেতে পারি, এই তালিকা কি তা বলে?
না — বরং ইচ্ছাকৃতভাবেই এর উল্টোটা। প্রতিটি অঙ্ক একটিমাত্র মালিকানা শ্রেণির জন্য আইনি সীমা। যেসব ব্যবস্থা একাধিক শ্রেণি স্বীকার করে, সেখানে একই প্রতিষ্ঠানে একজন আমানতকারী এর চেয়ে অনেক বেশি সুরক্ষা পেতে পারেন: মার্কিন যুক্তরাষ্ট্রে সাতটি শ্রেণির কারণে একাধিক সুবিধাভোগীসহ কোনো ট্রাস্টের মালিক একটি ব্যাংকেই দশ লাখ ডলার ছাড়িয়ে বিমা পেতে পারেন।
গড় বেতনের বদলে মাথাপিছু জিডিপি কেন?
কারণ এতগুলো এখতিয়ার ছুঁতে পারে, এমন গভীর কোনো বেতন-পরিসংখ্যান নেই। ILOSTAT মধ্যমার বদলে গড় প্রকাশ করে, আর তার দেশ-কভারেজ ব্যবহার করতে গেলে ঠিক যে কম-সুরক্ষার এখতিয়ারগুলোর উপর এই তুলনা দাঁড়িয়ে আছে সেগুলোকেই বাদ দিতে হতো। এই তুলনার জন্য IADI ও IMF মাথাপিছু জিডিপিই ব্যবহার করে, তবে এটি মজুরি নয়, মাথাপিছু উৎপাদন — একে কারও আয় নয়, বরং একটি মাপকাঠি হিসেবেই পড়া উচিত।
এই তথ্য কতটা হালনাগাদ?
সীমাগুলো 2026-07-এ নিশ্চিত করা হয়েছে এবং সূচকটি প্রতি ত্রৈমাসিকে পর্যালোচনা করা হয়। রূপান্তরের হার ও আয়ের অঙ্ক 2024 পঞ্জিকাবর্ষের, বিশ্বব্যাংকের প্রকাশিত সর্বশেষ পূর্ণ বছর — তাই ভিত্তিটি আগের তারিখের হলেও সীমাগুলো হালনাগাদ। যেহেতু এই সীমাগুলোর ২২% গত ২৪ মাসের মধ্যে বদলেছে, পদক্ষেপ নেওয়ার আগে সবসময় নিজের এখতিয়ারের আমানত বিমাকারী প্রতিষ্ঠানের কাছ থেকে তথ্য নিশ্চিত করে নিন।
তথ্যসূত্র
- বিশ্বব্যাংক — সরকারি বিনিময় হার (প্রতি মার্কিন ডলারে স্থানীয় মুদ্রা, সময়কালের গড়), PA.NUS.FCRF, পঞ্জিকাবর্ষ 2024
- বিশ্বব্যাংক — মাথাপিছু জিডিপি (চলতি মূল্যে মার্কিন ডলার), NY.GDP.PCAP.CD, পঞ্জিকাবর্ষ 2024
- আমানত-গ্যারান্টি ব্যবস্থা বিষয়ক নির্দেশিকা 2014/49/EU — অনুচ্ছেদ 6(1) সুরক্ষার স্তর ১,০০,০০০€ নির্ধারণ করে
- নির্দেশিকা (EU) 2026/804 (DGSD II) — ১০ মে, ২০২৬ থেকে বলবৎ, জাতীয় আইনে অন্তর্ভুক্তির শেষ সময় ১১ মে, ২০২৮
- FDIC — আমানত বিমার সুরক্ষা: প্রতি আমানতকারী, প্রতি বিমাকৃত ব্যাংক, প্রতি মালিকানা-শ্রেণিতে ২,৫০,০০০ US$
- IADI — আমানত বিমার সুরক্ষা ও পরিধি বিষয়ক গবেষণাপত্র (মাথাপিছু জিডিপির তুলনায় সুরক্ষার প্রকাশিত মানদণ্ড, যার সঙ্গে এই সূচক মিলিয়ে দেখা হয়েছে)
উপরের ৬৮টি সারির প্রতিটি যে মূল দলিল থেকে এসেছে, সেটির লিংকও দেয় — ব্যবস্থাটির নিজস্ব প্রকাশনা বা সংশ্লিষ্ট আইন। এই গবেষণার কোথাও কোনো ক্যালকুলেটর সাইট উদ্ধৃত করা হয়নি।
এই স্টাডিটি উদ্ধৃত করুন
YouCalc (2024). আমানত বিমা সুরক্ষা সূচক: ব্যাংক গ্যারান্টির প্রকৃত মূল্য কত. https://youcalc.com/bn/studies/deposit-insurance-coverage-index/
CC BY 4.0 লাইসেন্সের অধীনে বিনামূল্যে পুনর্ব্যবহারযোগ্য — অনুগ্রহ করে লিংকসহ YouCalc-কে কৃতিত্ব দিন।
সম্পর্কিত ক্যালকুলেটর
জরুরি তহবিল ক্যালকুলেটর
আপনার জরুরি তহবিলের আকার নির্ধারণ করুন (সাধারণ নির্দেশিকা ৩–৬ মাসের খরচ), কতটা জমেছে ও লক্ষ্যে পৌঁছাতে কত সময় লাগবে দেখুন। বহু-মুদ্রা, বিনামূল্যে।
নেট ওয়ার্থ ক্যালকুলেটর
আপনার সম্পদ যোগ করুন এবং ঋণ বিয়োগ করুন — যেকোনো মুদ্রায় নেট ওয়ার্থ জানুন। নগদ, বিনিয়োগ, সম্পত্তি ও যানবাহন বনাম বন্ধকী ঋণ, কিস্তি ও ক্রেডিট কার্ড।
চক্রবৃদ্ধি সুদ ক্যালকুলেটর
দেখুন কীভাবে চক্রবৃদ্ধি সুদ ও নিয়মিত জমার মাধ্যমে আপনার সঞ্চয় বাড়ে। হার, ফ্রিকোয়েন্সি ও মেয়াদ বেছে নিয়ে আপনার ভবিষ্যৎ স্থিতি জানুন।
অবসর সঞ্চয় ক্যালকুলেটর
অবসর সঞ্চয় ক্যালকুলেটর: বয়স, জমা, মাসিক অবদান, নিয়োগকর্তার সমপরিমাণ অবদান ও প্রত্যাশিত মুনাফা থেকে অবসরকালীন তহবিল হিসাব করুন। ফ্রি, সাইন-আপ ছাড়াই।
FIRE নম্বর ক্যালকুলেটর
FIRE নম্বর বের করুন ৪% নিয়মে (বার্ষিক খরচের ২৫ গুণ)। অগ্রগতি ও আর্থিক স্বাধীনতা পর্যন্ত বছরের হিসাব দেখুন। অনুমান মাত্র, পরামর্শ নয়। বহু-মুদ্রা, ফ্রি।
বাজেট পরিকল্পনাকারী
50/30/20 নিয়মে মাসিক নিট আয়কে প্রয়োজন, ইচ্ছা ও সঞ্চয়ে ভাগ করুন। শতাংশ পরিবর্তন করুন এবং যেকোনো মুদ্রায় প্রতিটি পরিমাণ দেখুন।